
1. Forensic Accounting: खातों में छिपा झूठ कैसे पकड़ते हैं पैसे के जासूस?
सोचिए, एक कंपनी की बिक्री बढ़ रही है। Profit शानदार है। मालिक जश्न मना रहा है। लेकिन कर्मचारियों की Salary के लिए पैसा नहीं है। Forensic
Bank Account खाली है, जबकि कागजों पर Business चमक रहा है।
पैसा आखिर गया कहां? कारोबार कमजोर है, या किसी ने कहानी सजाई है?
अब एक छोटी जानकारी सामने आती है। अलग-अलग Suppliers के नाम पर भुगतान हुआ, लेकिन कुछ रकम आखिर में एक ही Bank Account तक पहुंची। Forensic
क्या यह घोटाला है? अभी कहना जल्दबाजी होगी। मगर यहीं से शुरू होता है ऐसा काम, जिसमें Numbers के पीछे की कहानी खोजी जाती है।
इस काल्पनिक कंपनी का सच कैसे खुलेगा? कौन बताएगा कि गलती हुई, धोखा हुआ, या बेवजह शक किया जा रहा है? इसी में असली चुनौती है।
इसे कहते हैं Forensic Accounting। ऐसी Business कहानियों के लिए GRT Business channel Subscribe कीजिए।
अब देखते हैं, खातों की जांच आखिर जासूसी जैसी क्यों लगती है।
Forensic Accounting और सामान्य Accounting का अंतर
सामान्य Accounting कारोबार का हिसाब दर्ज करती है। Forensic Accounting किसी वित्तीय सवाल की तह तक जाने के लिए Accounting और Investigation को साथ लाती है।
सवाल फर्जी भुगतान का हो सकता है। संपत्ति छिपाने का, नुकसान की रकम तय करने का, या Business Dispute में पैसे की वास्तविक स्थिति समझने का।
इसलिए हर Forensic Assignment का मतलब घोटाला मिलना नहीं है। कभी जांच आरोप सही साबित करती है, कभी रिकॉर्ड उसकी दूसरी व्याख्या सामने लाते हैं।
Evidence और Forensic Accountant की भूमिका
Forensic Accountant का काम पहले से दोषी चुनना नहीं, उपलब्ध Evidence से निष्कर्ष निकालना है। नतीजा जांच कराने वाले की उम्मीद के खिलाफ भी जा सकता है। Forensic
2. Forensic Investigation की प्रक्रिया और कागजों की जांच
अब अपनी काल्पनिक कंपनी पर लौटिए। पहली नजर में शक Suppliers पर है। लेकिन जांचकर्ता सीधे किसी कर्मचारी को चोर बताकर कहानी खत्म नहीं करेगा।
वह समझेगा कि खरीद की प्रक्रिया क्या है। Supplier कौन जोड़ता है?
Order कौन देता है? माल मिलने की पुष्टि और Payment कौन मंजूर करता है?
क्योंकि पैसा अक्सर किसी एक Entry से नहीं निकलता। खरीद, मंजूरी और भुगतान के बीच कमजोर नियंत्रण मिलकर गलत काम का रास्ता बना सकते हैं। Forensic
मान लीजिए Invoice मौजूद है, Payment भी हुआ है। फिर भी एक जरूरी सवाल बाकी है। जिसके लिए भुगतान हुआ, वह माल आया भी था?
Invoices, Delivery Records और Warehouse का मिलान
अब Invoice को Purchase Order, माल प्राप्त होने के रिकॉर्ड और Warehouse की जानकारी से मिलाया जाएगा। कागजों का आपसी मेल पहली महत्वपूर्ण परीक्षा है।
अगर सामान Warehouse में नहीं दिखता, तो शक बढ़ सकता है। लेकिन पहले Returns, अलग Delivery Location और रिकॉर्ड अपडेट होने में देरी भी जांचनी होगी।
यही इस पेशे की मुश्किल है। अजीब दिखने वाली बात हमेशा Fraud नहीं होती। और साफ दिखने वाला दस्तावेज हमेशा असली नहीं होता।
Fraud Signs और Duplicate Payments की पहचान
किसी Invoice की Copy बनाकर दोबारा Payment लिया गया हो सकता है। लेकिन दो समान रकम वाले भुगतान अलग, वास्तविक खरीद भी हो सकते हैं।
इसलिए जांचकर्ता रकम के साथ तारीख, Invoice Number, Supplier, Bank Details और माल के रिकॉर्ड जोड़ता है। कई सुराग मिलने पर तस्वीर मजबूत होती है।
आप बताइए, केवल दो बराबर Payments देखकर किसी कर्मचारी पर आरोप लगाना सही होगा? या उसका जवाब और बाकी रिकॉर्ड समझना भी उतना जरूरी है? Forensic
3. Revenue, Credit Sales और Asset Verification का विश्लेषण
अब जांच का अगला हिस्सा देखिए। बिक्री तेजी से बढ़ रही है, लेकिन ग्राहकों से पैसा नहीं आ रहा। यहां Profit और Cash अलग होने लगते हैं।
उधार बिक्री में Revenue दर्ज हो सकता है, जबकि पैसा बाद में मिलता है। इसलिए Profit दिखना और Bank में Cash होना एक बात नहीं।
लेकिन लंबे समय तक बिक्री बढ़े, बकाया बढ़ता जाए और पैसा न आए, तो वास्तविक ग्राहक और बिक्री की शर्तें जांचना जरूरी हो सकता है।
संभव है कंपनी ग्राहकों को ज्यादा Credit दे रही हो। यह भी संभव है कि कुछ बिक्री समय से पहले दर्ज हुई हो या वास्तविक न हो।
Evidence Collection और Ratio Analysis की मदद
इन संभावनाओं को अलग करने के लिए Contracts, Delivery Proof, बाद की Receipts और अधिकृत प्रक्रिया से ग्राहक की पुष्टि जैसे Evidence काम आ सकते हैं।
यहां Ratio Analysis मदद करती है। मसलन, बिक्री के मुकाबले बकाया कितनी तेजी से बढ़ रहा है, और ग्राहकों से रकम कितने दिनों में आती है?
प्रतिस्पर्धियों से अलग Margin भी सवाल उठाता है। मगर बेहतर Product या कम लागत वाली कंपनी सचमुच ज्यादा Profit कमा सकती है। तुलना अंतिम फैसला नहीं।
Stock Verification और Assets का मूल्यांकन
एक और उदाहरण लीजिए। खातों में भारी Stock है, लेकिन दुकान और Warehouse में माल कम मिलता है। क्या संपत्ति बढ़ाकर दिखाई गई है?
जवाब के लिए Physical Verification, Stock Movement और सामान की हालत देखनी होगी। मौजूद माल भी खराब या पुराना हो, तो उसकी Value अलग होगी।यानी जांच में Numbers को दूसरे Numbers से ही नहीं मिलाते। उन्हें वास्तविक सामान, लोगों, Contracts और Bank Records के सामने भी परखा जाता है।
4. Benford’s Law और Digital Forensics की दुनिया
अब आते हैं उस मशहूर गणितीय Tool पर, जिसे सुनकर लगता है कि शायद झूठ पकड़ने का कोई जादुई Formula मिल गया। नाम है Benford’s Law।
कुछ उपयुक्त बड़े Numerical Datasets में पहला महत्वपूर्ण अंक बराबर अनुपात में नहीं आता। एक का हिस्सा लगभग तीस प्रतिशत और नौ का करीब साढ़े चार प्रतिशत होता है।
यह बात उलटी लगती है। सहज अनुमान होता है कि एक से नौ तक सभी अंकों को लगभग बराबर मौका मिलना चाहिए। लेकिन कई Datasets अलग होते हैं।
हालांकि हर बड़े Dataset पर यह नियम लागू नहीं होता। जांचकर्ता को पहले समझना पड़ता है कि Data इस तरह के परीक्षण के लिए उपयुक्त है या नहीं। Forensic
Benford’s Law के सीमाएं और सही प्रयोग
Bank Account Numbers, Phone Numbers और क्रम से दिए गए पहचान नंबरों परइसे उसी तरह लगाना गलत होगा। ये रकम की तरह स्वाभाविक रूप से नहीं बनते।
बहुत सीमित Price Range या तय कीमतों वाली बिक्री भी अलग Pattern दिखा सकती है। ऐसे Data को जबरन Benford से मिलाना गलत शक पैदा करेगा।
उपयुक्त Data में असामान्य Digit Pattern दिखे, तो वह आगे जांच की दिशा दे सकता है। लेकिन इससे अपने आप फर्जी Entry साबित नहीं होती।
इसी तरह Pattern सामान्य निकलना भी ईमानदारी का प्रमाणपत्र नहीं है। Fraud के सभी तरीके अंकों में ऐसा बदलाव पैदा करें, यह जरूरी नहीं।
इसलिए Benford’s Law को जांच शुरू करने का संकेत समझिए। Smoke Alarm बजने पर कारण खोजते हैं; केवल आवाज सुनकर आग की पूरी कहानी तय नहीं करते।
किसी बड़े घोटाले में इस Tool के इस्तेमाल की लोकप्रिय कहानी सुनकर भी सावधानी चाहिए। बाद में किया गया Analysis और उससे वास्तव में मामला पकड़ना अलग बातें हैं।
Digital Trails, Passwords और Chain of Custody
अब गणित से Digital Trail की तरफ चलिए। भुगतान का रास्ता समझने के लिए Ledger, Bank Statements और सिस्टम की जानकारी साथ देखी जा सकती है।
मान लीजिए Supplier की Bank Details Payment से ठीक पहले बदली गईं। सवाल उठेगा, बदलाव किस User ने किया और किसने उसे मंजूर किया? Forensic
लेकिन User ID दिखने से किसी व्यक्ति की पूरी जिम्मेदारी तय नहीं होती। साझा Password, अनधिकृत Access और सिस्टम की सीमाएं भी जांचनी पड़ सकती हैं।
यहीं Digital Forensics विशेषज्ञों का सहयोग महत्वपूर्ण हो सकता है। Financial Analysis बताती है कि क्या अजीब है; तकनीकी जांच रिकॉर्ड की उत्पत्ति समझने में मदद करती है।
और Evidence मिलना ही काफी नहीं। उसे कैसे लिया, किसने संभाला और उसके साथ क्या किया गया, इसका व्यवस्थित रिकॉर्ड भी महत्वपूर्ण होता है।
इसे Chain of Custody कहते हैं। डिजिटल Evidence की अखंडता जांचने के लिए विशेषज्ञ Hash जैसी तकनीकों का इस्तेमाल कर सकते हैं, ताकि बदलाव पहचानने में मदद मिले।
लेकिन किसी File का Hash होना उसकी लिखी हर बात सच साबित नहीं करता। यह File की अखंडता जांचने का साधन है, कारोबार की सच्चाई का नहीं।
जांच में अधिकृत Access और उचित प्रक्रिया जरूरी हैं। Forensic Accountant होना किसी का Phone खोलने या निजी Email पढ़ने की असीमित अनुमति नहीं देता।
5. Evidence, AI का उपयोग और करियर के विकल्प
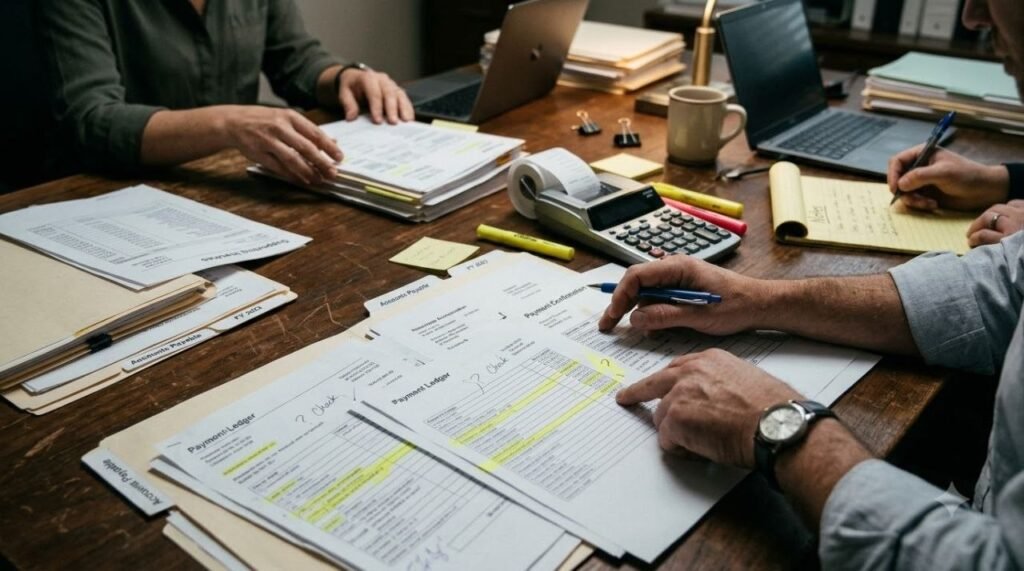
रिपोर्ट में निष्कर्ष के साथ उसका आधार और सीमाएं भी स्पष्ट होनी चाहिए। Evidence और Documentation इस काम का हिस्सा हैं; अदालत में स्वीकार्यता लागू कानून पर निर्भर करेगी।
अब लोगों से बातचीत की बारी आती है। Warehouse कर्मचारी कह सकता है कि माल लौटा दिया गया था। Accounts Team बता सकती है कि Credit Note बाकी था।
ये बातें कहानी बदल सकती हैं। लेकिन Interview में मिला बयान भी बाकी Evidence से मिलाना पड़ता है। आत्मविश्वास से बोलना अपने आप सच होने का प्रमाण नहीं।
अब हमारी काल्पनिक कंपनी में नया मोड़ आता है। एक ही Account तक पहुंचे कुछ Payments असल में एक Supplier के अलग Brand Names से जुड़े निकले।
वह हिस्सा समझ में आ गया। मगर दूसरे Payments में माल का रिकॉर्ड नहीं मिला। इसलिए जांच को साफ हुई और संदिग्ध रही Entries अलग करनी होंगी।
यही अच्छी Investigation का फर्क है। हर शुरुआती शक को घोटाला बनाकर पेश करना जांच नहीं। जो संभावना गलत निकले, उसे छोड़ना भी जरूरी है।
Forensic Accounting में AI का इस्तेमाल
अब AI लाखों Transactions में असामान्य संबंध खोजने में मदद कर सकती है। Duplicate Entries, बदलती Bank Details और अजीब Patterns तेजी से सामने आ सकते हैं।
लेकिन AI को छुट्टी वाले दिन Payment दिखे, तो क्या वह Fraud है? जरूरी नहीं। Automated Processing या अलग Working Calendar उसका कारण हो सकता है।
इसलिए Software की Flag अंतिम निष्कर्ष नहीं है। गलत Data, अधूरा संदर्भ और गलत नियम जांचकर्ता को निर्दोष गतिविधि के पीछे भी दौड़ा सकते हैं।इसका Jobs पर असर दिलचस्प हो सकता है। दोहराए जाने वाले कुछ काम तेज होंगे, जबकि Data समझने और Evidence पर निर्णय लेने की जिम्मेदारी बनी रहेगी।
छोटे Business के लिए भी सबक है। महंगा Tool खरीदने से पहले स्पष्ट Approval, नियमित Bank Reconciliation और Supplier Details की जांच कई समस्याएं रोक सकती है।
Qualifications और Certifications (CFE, ICAI, CFAP)
अब सवाल करियर का है। क्या इस क्षेत्र में आने के लिए CA होना जरूरी है? सभी भूमिकाओं के लिए एक ही प्रवेश शर्त नहीं है।
CA की पढ़ाई Accounting और Auditing की मजबूत बुनियाद दे सकती है। लेकिन Finance, Commerce, Technology और Analytics से आए लोग भी संबंधित जांच टीमों में काम करते हैं।
यहां Role समझना जरूरी है। Financial Statements का विश्लेषण, Digital Evidence की जांच और Data Analytics अलग विशेषज्ञताएं हैं। केवल Job Title देखकर पूरी योग्यता नहीं समझ आती।
अगर शुरुआत कर रहे हैं, तो पहले Balance Sheet, Profit and Loss तथा Cash Flow का संबंध सीखिए। केवल Software चलाना वित्तीय समझ का विकल्प नहीं।
फिर Excel में Data साफ करना, Entries मिलाना और अपवाद खोजना सीखिए। आगे काम के अनुसार SQL या Python उपयोगी हो सकते हैं।
साथ ही साफ लिखना सीखिए। आपकी रिपोर्ट उस व्यक्ति को भी समझ आनी चाहिए, जो Accountant नहीं है। मुश्किल भाषा कमजोर Evidence को मजबूत नहीं बनाती।
Certification में CFE एक जाना-पहचाना विकल्प है, जिसे ACFE देता है। लेकिन Exam देना और पूरा Credential मिलना अलग चरण हैं।
ACFE के प्रकाशित नियमों में Exam के लिए कम से कम चालीस Eligibility Points हैं। Credential के लिए पचास Points और दो साल संबंधित अनुभव भी चाहिए।
इसलिए केवल Course खरीदने या Exam पास करने से पूरी Certification मान लेना ठीक नहीं। Membership, दस्तावेज और दूसरी लागू शर्तें भी जांचनी चाहिए।
भारत में ICAI का Forensic Accounting and Fraud Detection Certificate Course भी मौजूद है। इसमें Analytics, Interviewing और Digital Forensics जैसे विषय शामिल हैं।
Indiaforensic का CFAP एक अन्य विकल्प है। लेकिन अलग संस्थाओं के Certificates को अपने आप समान मान लेना सही नहीं; Syllabus और Employer Recognition जांचिए।
NFSU में Forensic Accounting and Fraud Investigation का दो वर्षीय MBA भी उपलब्ध है। Campus और Admission Year के अनुसार पात्रता तथा प्रवेश प्रक्रिया जांचनी होगी।
Course चुनते समय नाम के साथ Practical Projects, Faculty और खर्च देखिए। सबसे उपयोगी सवाल है, इसे पूरा करके आप कौन सा काम बेहतर कर पाएंगे?
6. व्यावहारिक अनुभव, करियर निष्कर्ष और निष्कर्ष
शुरुआती अनुभव Accounting, Audit, Risk Consulting या Fraud Investigation Teams में मिल सकता है।
Financial Institutions, Insurance और अन्य संगठनों में भी संबंधित भूमिकाएं होती हैं।
सीखने के लिए काल्पनिक Transactions का Project बनाइए। संदिग्ध Entries खोजिए, वैध स्पष्टीकरण जांचिए और छोटी Evidence-Based Report लिखिए। असली गोपनीय Data इस्तेमाल करना जरूरी नहीं।
कमाई के बड़े दावों से ज्यादा Job की वास्तविक जिम्मेदारी देखिए। अनुभव, शहर, Employer और विशेषज्ञता बदलने से अवसर बदलते हैं; Certificate अकेले नौकरी तय नहीं करता।
इस पेशे में धैर्य भी चाहिए। कई बार घंटों की जांच बताती है कि शक गलत था। जिम्मेदार पेशेवर इसे समय की बर्बादी नहीं मानता।
Forensic Accounting का वास्तविक महत्व
अब शुरुआती कंपनी पर लौटिए। चमकता Profit और खाली Bank Account सवाल थे। सही जवाब पाने के लिए रिकॉर्ड, वास्तविक कारोबार और लोगों की जानकारी जोड़नी पड़ी।
यही Forensic Accounting का बड़ा मतलब है। Numbers खुद पूरी कहानी नहीं बताते; जांच उन्हें परखने योग्य Evidence से जोड़ती है और निष्कर्ष की सीमाएं स्पष्ट करती है।
आगे AI के साथ Records बदलने और जांचने के तरीके भी विकसित होंगे। भरोसेमंद Data, स्वतंत्र पुष्टि और जिम्मेदार Human Judgment पर नजर रखना जरूरी रहेगा।
आपके हिसाब से वित्तीय Fraud रोकने में ज्यादा असरदार क्या होगा, बेहतर Technology या मजबूत जवाबदेही? वजह Comment में लिखिए।
संक्षेप में Forensic Accounting का सार
सोचिए, जिस कंपनी में आपकी बचत लगी है, उसकी रिपोर्ट शानदार मुनाफा दिखाती है। लेकिन अंदर पैसों का खेल चल रहा हो। जब कागज सही दिखें, तो झूठ पकड़ेगा कौन?
यहीं आते हैं forensic accountants। ये सिर्फ हिसाब नहीं मिलाते। बैंक transfers, bills, emails और digital records जोड़कर पता लगाते हैं कि पैसा असल में कहां गया।
बार-बार एक जैसी रकम, अजीब लेन-देन या मुनाफे और खर्च में असामान्य फर्क… ऐसे सुराग जांच आगे बढ़ाते हैं। कर्मचारियों से बातचीत भी आंकड़ों के पीछे की कहानी खोल सकती है।
लेकिन एक दिलचस्प twist है। कुछ उपयुक्त बड़े datasets में शुरुआती अंकों का खास pattern मिलता है।
Benford’s Law से इसकी जांच होती है। फर्क दिखना शक का संकेत है, fraud का सबूत नहीं।अब मुश्किल सवाल… जब संदिग्ध entry मिल जाए, तो उसे अदालत में काम आने वाले सबूत तक कैसे पहुंचाते हैं?
और इस वित्तीय जासूसी में career बनाने का रास्ता कहां से खुलता है? पूरी सच्चाई जानने के लिए discription में दिए लिंक पर क्लिक कर अभी पूरी वीडियो देखें।!
अगर हमारे आर्टिकल ने आपको कुछ नया सिखाया हो, तो इसे शेयर करना न भूलें, ताकि यह महत्वपूर्ण जानकारी और लोगों तक पहुँच सके। आपके सुझाव और सवाल हमारे लिए बेहद अहम हैं, इसलिए उन्हें कमेंट सेक्शन में जरूर साझा करें। आपकी प्रतिक्रियाएं हमें बेहतर बनाने में मदद करती हैं।
GRT Business विभिन्न समाचार एजेंसियों, जनमत और सार्वजनिक स्रोतों से जानकारी लेकर आपके लिए सटीक और सत्यापित कंटेंट प्रस्तुत करने का प्रयास करता है। हालांकि, किसी भी त्रुटि या विवाद के लिए हम जिम्मेदार नहीं हैं। हमारा उद्देश्य आपके ज्ञान को बढ़ाना और आपको सही तथ्यों से अवगत कराना है।
अधिक जानकारी के लिए आप हमारे GRT Business Youtube चैनल पर भी विजिट कर सकते हैं।
धन्यवाद!