
भाग 1: पहली कार का सपना और गलत बीमा का बड़ा झटका
पहली कार खरीदने से पहले जान लें Car Insurance के ये जरूरी नियम, वरना लाखों का नुकसान तय है।
कल्पना कीजिए कि आप महीनों की बचत के बाद अपनी पहली पसंदीदा कार लेकर Showroom से बाहर निकलते हैं। Car Insurance
नई गाड़ी की खुशबू, परिवार के चेहरों पर मुस्कान और हाथ में चाबी होना किसी सपने के सच होने जैसा है।
आपने गाड़ी खरीदते समय करीब तीस हजार रुपये देकर वहीं से Car Insurance भी करवा लिया है। Car Insurance
आपको पूरा भरोसा है कि अब सड़क पर कुछ भी हो जाए, आपकी गाड़ी पूरी तरह सुरक्षित है।
बारिश के मौसम में इंजन लॉक और क्लेम रिजेक्शन की हकीकत
लेकिन दो महीने बाद बारिश के मौसम में पानी भरी सड़क पर आपकी कार अचानक बंद हो जाती है। Car Insurance
आप निश्चिंत होकर गाड़ी सर्विस सेंटर भेजते हैं, लेकिन अगले दिन जो फोन आता है वह होश उड़ा देता है।
सर्विस एडवाइजर बताता है कि इंजन खराब हो गया है और Insurance कंपनी ने क्लेम देने से मना कर दिया।
आपकी जेब से सीधे एक लाख रुपये का बिल भरने की नौबत आ जाती है, जबकि आपके पास पॉलिसी थी।
ऊपर से देखने पर हर Car Insurance एक जैसा लगता है, लेकिन बारीक नियमों में बड़ा अंतर छिपा होता है। Car Insurance
Car Insurance का बुनियादी ढांचा और इसका कानूनी महत्व
आज हम समझेंगे कि पहली कार के लिए सही पॉलिसी कैसे चुनें और कंपनियों की किन शर्तों से बचें। Car Insurance
अगर आप अपनी मेहनत की कमाई को गलत वित्तीय फैसलों से बचाना चाहते हैं, तो वीडियो को Like जरूर करें।
इस पूरी कहानी को सही तरीके से समझने के लिए पहले Car Insurance के बुनियादी ढांचे को देखना होगा।
आसान भाषा में Car Insurance आपके और बीमा कंपनी के बीच एक कानूनी वित्तीय अनुबंध यानी Contract होता है।
आप हर साल एक तय रकम जिसे Premium कहते हैं, कंपनी को देते हैं ताकि बड़े जोखिम से बच सकें।
बदले में कंपनी वादा करती है कि दुर्घटना, चोरी या प्राकृतिक आपदा होने पर वह नुकसान की भरपाई करेगी। Car Insurance
भारत में कानून के मुताबिक बिना वैध बीमा के किसी भी वाहन को सार्वजनिक सड़क पर चलाना अपराध है।
भाग 2: कार बीमा के प्रमुख प्रकार और शोरूम का छिपा बिजनेस मॉडल
मुख्य रूप से भारतीय बाजार में कार बीमा के तीन अलग-अलग प्रकार उपलब्ध हैं जिन्हें समझना बेहद जरूरी है। Car Insurance
पहला प्रकार Third Party Liability Insurance कहलाता है, जिसे सरकार ने हर वाहन मालिक के लिए अनिवार्य किया है।
यह पॉलिसी आपकी कार को नहीं बचाती, बल्कि आपकी गाड़ी से किसी दूसरे व्यक्ति या संपत्ति को हुए नुकसान को कवर करती है।
अगर आपकी कार से किसी को चोट लग जाए या किसी की दीवार टूट जाए, तो मुआवजा कंपनी देती है।
Comprehensive और Standalone Own Damage बीमा की भूमिका
दूसरा प्रकार Comprehensive Insurance है, जो पहली कार खरीदने वालों के लिए सबसे संपूर्ण और सुरक्षित विकल्प माना जाता है।
इसमें थर्ड पार्टी सुरक्षा के साथ-साथ दुर्घटना, चोरी, आग और बाढ़ से आपकी अपनी कार को हुआ नुकसान भी कवर होता है। Car Insurance
तीसरा प्रकार Standalone Own Damage Insurance है, जो केवल आपकी अपनी गाड़ी के नुकसान की भरपाई करता है।
इसे तब चुना जाता है जब किसी व्यक्ति के पास पहले से अलग से थर्ड पार्टी पॉलिसी मौजूद हो।
कार डीलरों का कमीशन और जल्दबाजी में होने वाली चूक
अब यहां एक बड़ा सवाल खड़ा होता है कि जब नियम इतने साफ हैं, तो लोग गलत पॉलिसी क्यों खरीदते हैं?
इसके पीछे काम करता है ऑटोमोबाइल और बीमा बाजार का वह छिपा हुआ Business Model जो Showroom में चलता है। Car Insurance
जब आप नई कार खरीदने जाते हैं, तो डीलर आपको एक पैकेज बनाकर देता है जिसमें बीमा भी शामिल होता है।
अक्सर कार डीलर को बीमा कंपनियों से मोटा कमीशन मिलता है, इसलिए वे अपनी पसंद की पॉलिसी थमा देते हैं।
कई बार गाड़ी की कुल कीमत कम दिखाने के लिए डीलर जरूरी सुरक्षा फीचर्स हटाकर सस्ती पॉलिसी जोड़ देते हैं।
खुशी और जल्दबाजी के माहौल में पहली बार कार लेने वाला ग्राहक बिना कागज पढ़े वहां साइन कर देता है।
और यहीं से उस बड़ी गलती की शुरुआत होती है जिसकी कीमत कई महीनों बाद क्लेम के समय चुकानी पड़ती है।
इसलिए समझदारी इसी में है कि कार लेने से पहले आप खुद अपनी बीमा पॉलिसी का चुनाव करें।
भाग 3: सही Car Insurance चुनने के तीन व्यावहारिक कदम
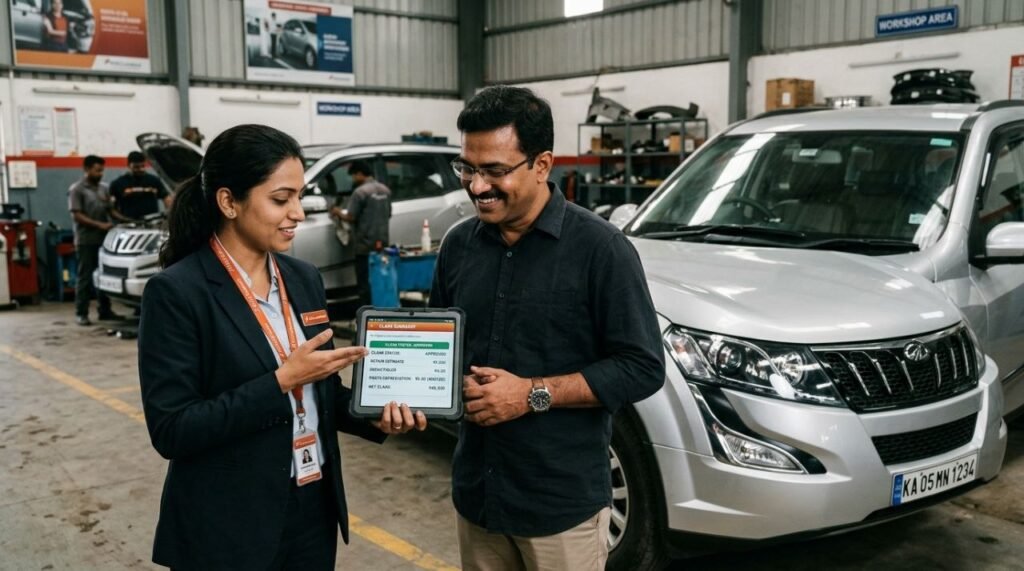
सही Car Insurance चुनने का सबसे पहला कदम अपनी खुद की ड्राइविंग और जरूरतों का ईमानदार आकलन करना है। Car Insurance
सबसे पहले यह देखें कि आपकी कार का रोजमर्रा का इस्तेमाल कितना है और आप कहां गाड़ी चलाते हैं।
अगर आप रोज भीड़भाड़ वाले शहरी ट्रैफिक में कार चलाते हैं, तो छोटी-मोटी टक्कर होने का Risk ज्यादा रहता है।
वहीं अगर आप ज्यादातर हाईवे या ग्रामीण सड़कों पर सफर करते हैं, तो खराब रास्तों से होने वाले नुकसान का खतरा बढ़ता है।
इसके बाद अपनी कार की कुल कीमत और उसके स्पेयर पार्ट्स के संभावित मरम्मत खर्च पर ध्यान देना जरूरी है।
आजकल आधुनिक गाड़ियों के सेंसर, हेडलाइट और बंपर इतने महंगे आते हैं कि छोटी टक्कर भी हजारों का बिल बनाती है।
तीसरी बात अपना Budget तय करना है कि आप हर साल प्रीमियम पर कितनी राशि आराम से खर्च कर सकते हैं। Car Insurance
ऑनलाइन तुलना और डिजिटल प्लेटफॉर्म से रिसर्च
जरूरतें तय करने के बाद दूसरा महत्वपूर्ण कदम विभिन्न बीमा कंपनियों की पॉलिसियों पर गहराई से Research करना है। आज आपको एजेंटों के पीछे भागने की जरूरत नहीं है, क्योंकि ऑनलाइन तुलना उपकरण और Car Insurance App मौजूद हैं।
इन डिजिटल प्लेटफॉर्म पर आप एक ही स्क्रीन पर दस अलग-अलग कंपनियों के प्लान और कीमत की तुलना कर सकते हैं।
तुलना करते समय सबसे पहले Coverage Options देखें कि पॉलिसी दुर्घटना, चोरी और प्राकृतिक आपदाओं को ठीक से कवर करती है या नहीं।
इसके बाद समान कवरेज देने वाली अलग-अलग कंपनियों की प्रीमियम दरों की आपस में तुलना करके सही विकल्प चुनें।
लेकिन केवल कम कीमत देखकर किसी भी अनजान कंपनी की पॉलिसी खरीद लेना एक बहुत बड़ी भूल साबित हो सकती है।
Claim Settlement Ratio और कंपनी की साख की जांच
तीसरा और सबसे निर्णायक कदम उस बीमा कंपनी की बाजार में साख और विश्वसनीयता की जांच करना है। Car Insurance
इसके लिए सबसे पहले कंपनी का Claim Settlement Ratio देखें, जो बताता है कि कंपनी कितने प्रतिशत क्लेम पास करती है।
जिस कंपनी का अनुपात नब्बे या पंचानवे प्रतिशत से ऊपर हो, उस पर संकट के समय भरोसा करना ज्यादा आसान है।
इसके साथ ही इंटरनेट पर मौजूदा ग्राहकों की सच्ची समीक्षाएं पढ़ें कि कंपनी क्लेम देने में कितना समय लगाती है।
कंपनी की वित्तीय स्थिरता भी देखें, क्योंकि आर्थिक रूप से मजबूत कंपनी ही बड़े दावों का निपटारा बिना बहाने के करती है।
भाग 4: जरूरी Add-Ons जो लाखों का खर्च बचाते हैं
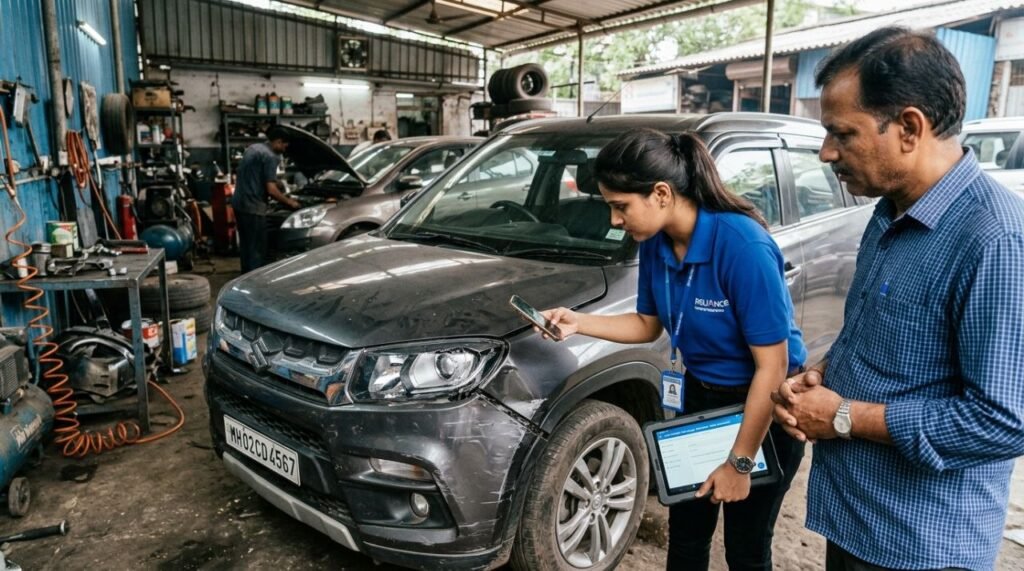
अब हम इस कहानी के उस हिस्से पर आते हैं जो आपकी पॉलिसी को साधारण से असाधारण बना देता है।
हम बात कर रहे हैं Add-Ons की, यानी वे अतिरिक्त सुरक्षा कवच जो मामूली पैसे में लाखों का खर्च बचाते हैं।
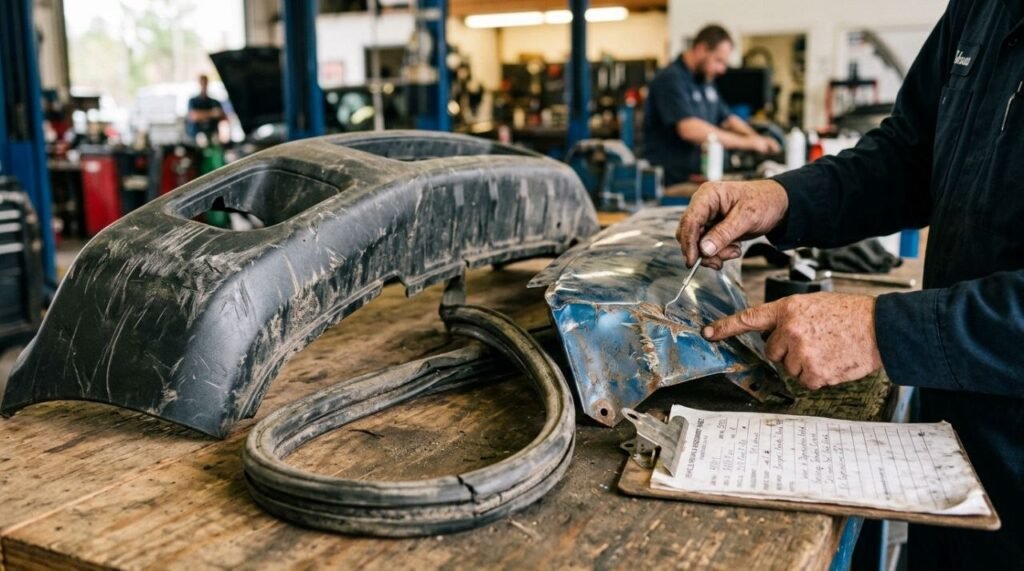
सामान्य Comprehensive पॉलिसी में जब आपकी कार की मरम्मत होती है, तो कंपनी पूरा बिल नहीं चुकाती है। Car Insurance
क्योंकि नियम के तहत कार के प्लास्टिक, रबर और धातु के हिस्सों पर उम्र के साथ Depreciation यानी घिसावट काटी जाती है।
मान लीजिए आपकी कार का बंपर टूट गया, तो कंपनी प्लास्टिक पार्ट पर सीधे पचास प्रतिशत पैसा काट सकती है।
इस कटौती से बचने के लिए पहली कार के साथ Zero Depreciation Add-On लेना सबसे समझदारी भरा फैसला होता है।
इस कवर के होने पर क्लेम के समय पार्ट्स की घिसावट नहीं काटी जाती और कंपनी पूरा खर्च उठाती है।
Engine Protection और पानी से होने वाले नुकसान से बचाव
दूसरा बेहद जरूरी कवच Engine Protection है, जिसकी अहमियत हमें शुरुआती कहानी में दिखाई दी थी।
सामान्य बीमा पॉलिसी केवल दुर्घटना से इंजन टूटने पर पैसा देती है, पानी भरने या तेल रिसाव पर नहीं। Car Insurance
अगर बारिश के पानी में कार बंद होने के बाद आपने दोबारा स्टार्ट करने की कोशिश की, तो इंजन लॉक हो जाता है।
इंजन प्रोटेक्शन कवर होने पर कंपनी इस भारी नुकसान की भी भरपाई करती है, वरना पूरा खर्च आपको देना होगा।
Roadside Assistance और Return to Invoice के फायदे
तीसरा उपयोगी विकल्प Roadside Assistance है, जो किसी भी अनजान रास्ते पर आपके लिए किसी देवदूत जैसा काम करता है।
अगर रात के समय हाईवे पर आपकी कार का टायर पंचर हो जाए, बैटरी बैठ जाए या ईंधन खत्म हो जाए।
तो एक फोन कॉल पर कंपनी का मैकेनिक या टोइंग वैन मौके पर पहुंचकर आपकी मदद करती है।
इसके अलावा नई कार के शुरुआती तीन सालों के लिए Return to Invoice कवर लेना भी काफी फायदेमंद रहता है।
अगर कार चोरी हो जाए या पूरी तरह नष्ट हो जाए, तो यह कवर आपको गाड़ी की पूरी ऑन-रोड कीमत दिलाता है। Car Insurance
भाग 5: पॉलिसी दस्तावेज के बारीक नियम और आम गलतियां

लेकिन अच्छे ऐड-ऑन चुनने के बाद भी चौथा महत्वपूर्ण कदम पॉलिसी दस्तावेज की बारीक शर्तों को समझना है।
अक्सर लोग बीमा के कागज पर लिखी शर्तों को पढ़े बिना अलमारी में रख देते हैं, जो बाद में विवाद बनता है।
सबसे पहले Inclusions और Exclusions की सूची पढ़ें ताकि पता रहे कि क्या कवर है और किन हालात में क्लेम नहीं मिलेगा।
याद रखिए कि नशे में गाड़ी चलाने, बिना वैध ड्राइविंग लाइसेंस के चलाने या निजी कार का व्यावसायिक उपयोग करने पर क्लेम रद्द होता है।
दूसरा महत्वपूर्ण शब्द Deductible है, जिसका मतलब वह तय राशि है जो हर क्लेम में आपको अपनी जेब से देनी होती है।
भारत में हर कार बीमा में एक अनिवार्य कटौती होती है, जो इंजन क्षमता के हिसाब से एक से दो हजार रुपये होती है। Car Insurance
कुछ लोग प्रीमियम कम करने के लिए Voluntary Deductible चुन लेते हैं, जिससे क्लेम के वक्त ज्यादा पैसा जेब से जाता है।
No Claim Bonus (NCB) और बचत का गणित
तीसरी बड़ी चीज No Claim Bonus यानी NCB है, जो सुरक्षित गाड़ी चलाने वाले ड्राइवरों को कंपनी का इनाम है।
अगर आप पूरे साल कोई क्लेम नहीं लेते, तो अगले साल नवीनीकरण पर प्रीमियम में बीस प्रतिशत की छूट मिलती है।
लगातार पांच साल तक क्लेम न लेने पर यह छूट बढ़ते-बढ़ते पचास प्रतिशत तक पहुंच जाती है, जो बड़ी बचत है।
दिलचस्प बात यह है कि यह बोनस आपकी कार के साथ नहीं बल्कि आपके नाम के साथ जुड़ा होता है।
यानी भविष्य में जब आप पुरानी कार बेचकर नई कार खरीदेंगे, तब भी आप इस छूट का लाभ ले सकते हैं।
पहली बार बीमा लेते समय होने वाली तीन बड़ी गलतियां
अब जरा उन तीन बड़ी गलतियों को भी समझ लीजिए जो पहली बार कार बीमा लेने वाले अक्सर दोहराते हैं। पहली गलती है प्रीमियम के दो हजार रुपये बचाने के चक्कर में अपनी कार का Under-Insurance करवा लेना।
बीमा की भाषा में कार की बाजार कीमत को IDV कहा जाता है, जिसे कम रखने पर प्रीमियम थोड़ा घट जाता है।
लेकिन अगर कार चोरी हो जाए, तो कंपनी आपको वही कम की गई कीमत देगी, जिससे आपको सीधा नुकसान होगा।
दूसरी बड़ी गलती पॉलिसी के बारीक अक्षरों में लिखे नियमों और क्लेम प्रक्रिया को नजरअंदाज कर देना है।
उदाहरण के लिए दुर्घटना होने पर बिना कंपनी को सूचित किए खुद ही गाड़ी की मरम्मत करा लेना क्लेम फंसा सकता है।
तीसरी आम गलती हमेशा बाजार की सबसे सस्ती पॉलिसी के पीछे भागना है, जो अक्सर अधूरी सुरक्षा देती है।
सस्ती पॉलिसी में न तो कैशलेस गैरेज का बड़ा नेटवर्क होता है और न ही क्लेम के समय तेज सहयोग मिलता है।
इसलिए हमेशा कीमत के बजाय उस मूल्य को देखें जो मुसीबत के वक्त आपको मानसिक शांति दे सके।
भाग 6: डिजिटल तकनीक, भविष्य के बदलाव और अंतिम सीख
अच्छी बात यह है कि आज डिजिटल तकनीक और Car Insurance Apps ने इस पूरी प्रक्रिया को बेहद पारदर्शी बना दिया है।
इन ऐप्स के जरिए आप बिना किसी कागजी झटके के कुछ ही मिनटों में अपनी पॉलिसी का नवीनीकरण कर सकते हैं।
अगर आपकी पुरानी पॉलिसी खत्म भी हो गई है, तो ऐप पर खुद गाड़ी का वीडियो बनाकर तुरंत नया बीमा मिल जाता है।
इसके अलावा दुर्घटना होने पर ऐप के माध्यम से ही लाइव फोटो अपलोड करके क्लेम की स्थिति ट्रैक की जा सकती है।
वार्षिक समीक्षा और Pay-As-You-Drive जैसे नए विकल्प
लेकिन एक जागरूक कार मालिक के रूप में आपकी जिम्मेदारी सिर्फ पॉलिसी खरीद लेने से खत्म नहीं हो जाती है।
हर साल पॉलिसी नवीनीकरण से पहले अपनी जरूरतों की समीक्षा करें और देखें कि क्या कवरेज अपडेट करना जरूरी है।
उदाहरण के लिए जब कार पांच साल पुरानी हो जाए, तब आप कुछ महंगे ऐड-ऑन हटाकर प्रीमियम कम कर सकते हैं।
साथ ही सड़क पर यातायात नियमों का पालन करें और एक साफ Driving Record बनाए रखें ताकि दुर्घटनाएं टल सकें।
सुरक्षित ड्राइविंग न केवल आपकी और दूसरों की जान बचाती है, बल्कि हर साल आपका बीमा खर्च भी घटाती है।
आने वाले समय में भारतीय कार बीमा बाजार में कई बड़े तकनीकी बदलाव भी देखने को मिलने वाले हैं।
अब कंपनियां Pay-As-You-Drive जैसी पॉलिसी ला रही हैं, जहां कम गाड़ी चलाने वालों को कम प्रीमियम देना होगा।
इसके अलावा Electric Vehicles के बढ़ते चलन के साथ बैटरी और चार्जर की सुरक्षा के लिए खास कवर आ रहे हैं।
इसलिए भविष्य में बीमा चुनते समय अपनी तकनीक और ड्राइविंग पैटर्न के अनुसार नई योजनाओं पर नजर रखना फायदेमंद होगा।
शोरूम वाली गलती से बचाव और सुरक्षित ड्राइविंग का संदेश
अब हम शुरुआत में उठाए गए सबसे बड़े सवाल और उस Showroom वाली स्थिति के साफ जवाब पर लौटते हैं।
अगर उस कार मालिक ने डीलर की बात मानने के बजाय खुद तुलना करके Comprehensive और Engine Cover लिया होता।
तो बारिश में इंजन खराब होने पर उसे एक लाख रुपये अपनी जेब से कभी नहीं भरने पड़ते।
पहली कार खरीदना जीवन की एक बड़ी उपलब्धि है, और सही बीमा उस खुशी को सुरक्षित रखने की सबसे मजबूत ढाल है।
थोड़ी सी रिसर्च, सही ऐड-ऑन और नियमों की समझ आपको सड़क पर हर अनचाहे आर्थिक झटके से बचा सकती है।
याद रखिए कि बीमा खर्च नहीं बल्कि एक ऐसा सुरक्षा कवच है जिसकी कीमत संकट के समय समझ आती है।
तो अगली बार जब आप या आपका कोई दोस्त नई कार ले, तो चाबी से पहले पॉलिसी के कागज जरूर जांचें।
अगर हमारे आर्टिकल ने आपको कुछ नया सिखाया हो, तो इसे शेयर करना न भूलें, ताकि यह महत्वपूर्ण जानकारी और लोगों तक पहुँच सके। आपके सुझाव और सवाल हमारे लिए बेहद अहम हैं, इसलिए उन्हें कमेंट सेक्शन में जरूर साझा करें। आपकी प्रतिक्रियाएं हमें बेहतर बनाने में मदद करती हैं।
GRT Business विभिन्न समाचार एजेंसियों, जनमत और सार्वजनिक स्रोतों से जानकारी लेकर आपके लिए सटीक और सत्यापित कंटेंट प्रस्तुत करने का प्रयास करता है। हालांकि, किसी भी त्रुटि या विवाद के लिए हम जिम्मेदार नहीं हैं। हमारा उद्देश्य आपके ज्ञान को बढ़ाना और आपको सही तथ्यों से अवगत कराना है।
अधिक जानकारी के लिए आप हमारे GRT Business Youtube चैनल पर भी विजिट कर सकते हैं।
धन्यवाद!