
भाग 1: छोटा कारोबार और पूंजी की पहली चुनौती
₹2 लाख से बैंक तक: बंधन ने गरीब महिलाओं में कौन-सा Business देखा?
कल्पना कीजिए, आपकी दुकान चल सकती है। ग्राहक भी हैं। लेकिन सुबह बेचने के लिए सामान खरीदने जितना पैसा नहीं है। कारोबार शुरू होने से पहले रुक जाता है। Bandhan Bank
आप बैंक जाते हैं। वहां आय का प्रमाण, पुराने रिकॉर्ड और दूसरी जानकारी मांगी जाती है। आपके पास मेहनत है, लेकिन अपनी क्षमता साबित करने के कागज कम हैं। Bandhan Bank
अनौपचारिक कर्ज और चंद्रशेखर घोष की सोच
अब उधार मिलता है, मगर ऐसी शर्तों पर कि कमाई का बड़ा हिस्सा उसी में चला जाए। चंद्रशेखर घोष ने इसी मुश्किल में एक संभावना पहचानी। Bandhan Bank
लेकिन गरीब महिलाओं को छोटे कर्ज देने वाली शुरुआत बैंक कैसे बनी? और उधार के ₹2 लाख वाली कहानी में असली ताकत पैसा था या कोई दूसरी समझ?
आज इस सफर के साथ Abu Dhabi के संभावित Investors का नाम जुड़ रहा है। लेकिन मौजूदा खबर समझने से पहले उसकी एक महत्वपूर्ण सीमा जाननी होगी। Bandhan Bank
ताजा खबरें और शुरुआती चुनौतियां
13 अक्टूबर 2026 की रिपोर्टों में IHC और First Abu Dhabi Bank के Bandhan Financial Services में संभावित निवेश पर शुरुआती बातचीत की बात आई।
उसी दिन बंधन बैंक ने कहा कि उसे ऐसी किसी प्रगति की जानकारी नहीं है और इस संबंध में कोई Communication नहीं मिला। इसलिए Deal पूरी मानना गलत होगा। Bandhan Bank
अब चलते हैं उस दौर में, जब बंधन के सामने बड़े Investors से पहले छोटे कारोबारियों का भरोसा जीतने की चुनौती थी।
भाग 2: अनुभव, प्रेरणा और वर्किंग कैपिटल की समझ
इस कहानी के केंद्र में चंद्रशेखर घोष हैं। लेकिन उन्हें केवल सफल Banker समझेंगे, तो उनके Business की शुरुआत का महत्वपूर्ण हिस्सा छूट जाएगा।
उनके शुरुआती अनुभव Development Sector से जुड़ा था। वहां सवाल केवल Profit का नहीं था। सवाल यह भी था कि कमजोर परिवार अपनी आमदनी कैसे बढ़ाएं।
घोष ने ढाका University से Statistics में पढ़ाई की और बाद में Bangladesh की Development संस्था BRAC में काम किया। इस अनुभव ने उनकी सोच को प्रभावित किया। Bandhan Bank
वर्किंग कैपिटल की जमीनी हकीकत
इसलिए Bangladesh से निकला विचार कहने का मतलब किसी विदेशी बैंक की भारतीय Branch नहीं है। बात वहां के सामाजिक और आर्थिक काम से मिली सीख की है।
उन्होंने जिस समस्या को करीब से समझा, वह भारत में भी दिखाई देती थी। छोटे कारोबारियों को बड़ी महत्वाकांक्षा से पहले रोजमर्रा की Working Capital चाहिए थी।
Working Capital को आसान भाषा में समझिए। दुकान खुलने से पहले सामान, सिलाई शुरू करने से पहले कपड़ा और बिक्री से पहले जरूरी माल खरीदने का पैसा।
पारंपरिक बैंकिंग बनाम साहूकारी कर्ज
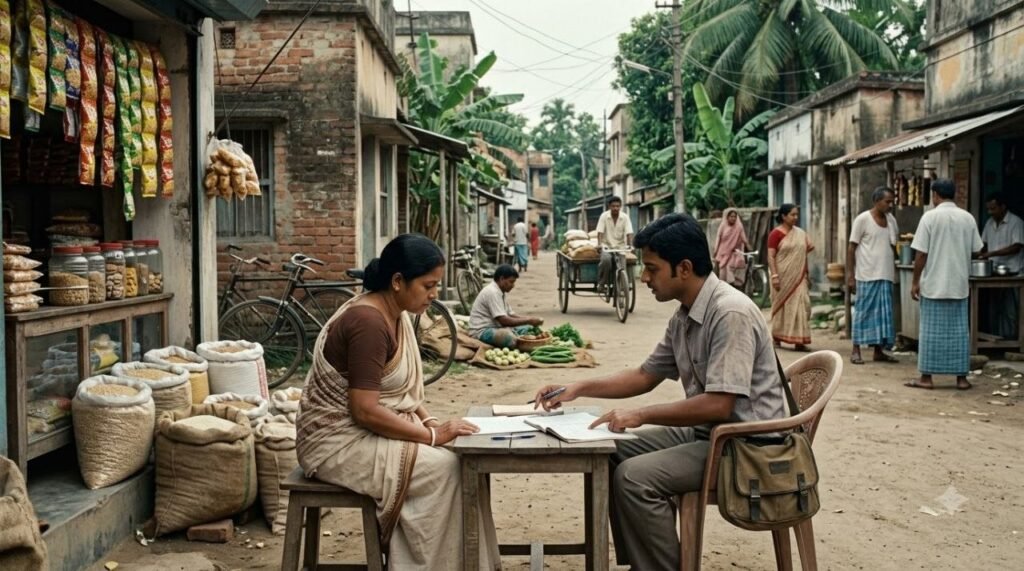
कोई महिला सिलाई जानती हो सकती है। कोई सब्जियां बेच सकती है। लेकिन हुनर और ग्राहक के बीच छोटी पूंजी की कमी रास्ता रोक सकती है। Bandhan Bank
यहां दिए उदाहरण किसी खास ग्राहक की वास्तविक कहानी नहीं हैं। ये उस आर्थिक मुश्किल को समझाते हैं, जिसके आसपास Microfinance का मॉडल तैयार होता है।
पारंपरिक Lending में बैंक यह देखता है कि पैसा लौटेगा कैसे। समस्या यह है कि छोटे अनौपचारिक कारोबारी की क्षमता हमेशा Salary Slip में नहीं दिखती। Bandhan Bank
भाग 3: शुरुआती कदम, भरोसा और महिला सशक्तिकरण
उसकी रोज की बिक्री हो सकती है। पड़ोस में पहचान भी हो सकती है। लेकिन व्यवस्थित Accounts और पुराने Credit Record का अभाव उसे पीछे कर सकता है।
यहीं साहूकार की जगह बनती है। वह ग्राहक को जानता है, जल्दी पैसा दे सकता है। बदले में कर्ज की कीमत और शर्तें भारी पड़ सकती हैं।
लेकिन हर जगह साहूकारी का ब्याज एक जैसा था, ऐसा नहीं कह सकते। किसी एक बड़ी प्रतिशत दर को पूरे देश की सच्चाई बनाना गलत होगा। Bandhan Bank
Bandhan-Konnagar की शुरुआत
बंधन की अपनी आधिकारिक कहानी भी छोटे व्यापारियों की महंगे अनौपचारिक कर्ज पर निर्भरता को शुरुआती प्रेरणा बताती है। केंद्र में Credit की पहुंच की समस्या थी।
घोष का अवसर यह था कि जिन ग्राहकों को दूसरों ने मुश्किल माना, उन्हें बेहतर समझकर सेवा दी जाए। लेकिन समझना और सुरक्षित Lending करना अलग मेहनत मांगते हैं।
अगर आप इस स्थिति में होते, तो किसे कर्ज देते—जिसके पास अच्छे कागज हैं, या जिसके कारोबार को आप जमीन पर देखकर समझ सकते हैं? Bandhan Bank
यहीं सवाल बंधन की शुरुआत को दिलचस्प बनाता है। यहां ग्राहक खोजने से पहले ग्राहक को देखने का नजरिया बदलना जरूरी था।
माइक्रोफाइनेंस में महिलाओं की भूमिका
साल 2001 में Bandhan-Konnagar ने गैर-लाभकारी संस्था के रूप में सफर शुरू किया। इसे उसी साल बैंक खुलना समझना समयरेखा की बड़ी गलती होगी।
बैंक की Annual Report शुरुआती पूंजी करीब ₹2 लाख बताती है। यानी एक बड़े संस्थान की कहानी की शुरुआत बहुत सीमित आर्थिक क्षमता से हुई थी। Bandhan Bank
घोष पर प्रकाशित पुराने विवरणों के मुताबिक, शुरुआती रकम का बड़ा हिस्सा रिश्तेदारों से उधार लिया गया था। शुरुआती Team में केवल तीन कर्मचारी थे।
भाग 4: लोन की प्रक्रिया, फील्ड स्टाफ और माइक्रोफाइनेंस का अर्थशास्त्र
इसका मतलब यह नहीं कि ₹2 लाख रखकर कोई आसानी से बैंक खोल सकता है। उस पैसे और बैंक के बीच वर्षों का संस्थागत विकास था।
पश्चिम बंगाल के कोन्नगर और बागनान जैसे इलाकों में छोटे कर्जों से काम आगे बढ़ा। शुरुआत में रकम छोटी थी, लेकिन हर भुगतान महत्वपूर्ण था।छोटे संस्थान के लिए कुछ Loans का न लौटना भी भारी पड़ सकता है। इसलिए शुरुआती काम केवल पैसा बांटना नहीं, ग्राहक और Repayment समझना था। Bandhan Bank
अब महिलाओं पर ध्यान क्यों गया? बंधन की शुरुआती सोच में महिला सशक्तीकरण और आजीविका निर्माण महत्वपूर्ण थे। Lending उसी उद्देश्य से जुड़ी थी।
भरोसा और फील्ड स्टाफ की जिम्मेदारी
बहुत-सी महिलाओं के पास काम करने की क्षमता थी, लेकिन स्वतंत्र आर्थिक संसाधनों तक पहुंच सीमित हो सकती थी। छोटा Loan उस कमी को कुछ हद तक भर सकता था।
लेकिन महिला के नाम Loan होना और पैसे पर उसका वास्तविक Control होना अलग बातें हैं। Empowerment का आकलन केवल कर्ज के दस्तावेज से नहीं होना चाहिए। Bandhan Bank
अगर पैसा Business में लगा, आमदनी बढ़ी और फैसले लेने की स्वतंत्रता मिली, तो लाभ गहरा हो सकता है। यह परिणाम अपने आप सुनिश्चित नहीं होता। Bandhan Bank
इसीलिए महिलाओं को स्वभाव से हमेशा बेहतर Borrower बताना भी अधूरा होगा। ग्राहक का कारोबार, परिवार की आर्थिक स्थिति और कर्ज की क्षमता जांचना जरूरी है।
छोटे कर्जों का आर्थिक ढांचा
शुरुआती भरोसा बनाने में समय लगता है। ग्राहक पूछ सकता है कि संस्था कौन है, भुगतान कैसे होगा और मुश्किल आने पर उसके साथ क्या व्यवहार होगा। Bandhan Bank
Lender को भी पूछना पड़ता है कि आमदनी कितनी नियमित है। बिक्री अच्छी होने और परिवार के पास किस्त चुकाने योग्य पैसा बचने में फर्क होता है।
यहीं Field Staff की भूमिका बनती है। ग्राहक तक जाना, जानकारी जुटाना, शर्तें समझाना और नियमित संपर्क रखना इस तरह के Business में महत्वपूर्ण हो सकता है।
भाग 5: कर्ज चक्र का जोखिम, RBI के नियम और NBFC का सफर
अब इसके पीछे का Economics देखिए। बड़े Loan में Processing का खर्च बड़ी रकम पर फैल जाता है। छोटे Loan में वही काम अनुपात में महंगा पड़ सकता है।
समझाने के लिए मानिए, दो Loans की जांच में लगभग समान समय लगा। एक ₹20,000 का है और दूसरा ₹20 लाख का। लागत का अनुपात अलग होगा। Bandhan Bank
इसलिए Financial Inclusion का Business केवल अच्छे इरादों से नहीं चलता। उसे Operations की लागत, उधार की लागत और संभावित नुकसान संभालना पड़ता है। Bandhan Bank
कर्ज चक्र का खतरा और नियम
ग्राहक से लिया ब्याज पूरा Profit नहीं होता। उसमें कर्मचारियों, Technology, Funding और दूसरे खर्चों का हिस्सा जाता है। खराब Loans का नुकसान भी जुड़ सकता है।
लेकिन लागत होने से कोई भी ब्याज दर उचित नहीं हो जाती। ग्राहक के लिए कुल कीमत, स्पष्ट शर्तें और सम्मानजनक व्यवहार उतने ही जरूरी हैं।
यहां Microfinance की दो तस्वीरें सामने आती हैं। समर्थक इसे अवसर तक पहुंच कहते हैं। आलोचक पूछते हैं कि कहीं कमजोर परिवार पर कर्ज का दबाव तो नहीं बढ़ रहा।
दोनों सवाल साथ पूछने चाहिए। बिना Credit अवसर छूट सकता है। जरूरत से ज्यादा Credit उसी परिवार की भविष्य की कमाई पर बोझ बन सकता है।
मान लीजिए छोटा कारोबारी नया कर्ज लेकर माल खरीदता है। बिक्री बढ़ी, तो मदद मिली। बिक्री घटी, तो Repayment का वादा फिर भी बना रहेगा।
संस्थागत विकास और NBFC में बदलाव
और अगर नई किस्त चुकाने के लिए दूसरा कर्ज लिया जाने लगे, तो समस्या Business Funding से आगे बढ़कर Debt Cycle बन सकती है।
RBI के Microfinance Framework में Household की Repayment क्षमता का महत्व इसी वजह से है। केवल नया Loan छोटा होना पर्याप्त सुरक्षा नहीं है। Bandhan Bank
RBI की व्याख्या में संबंधित Low-Income Household के कुल मासिक Loan Repayments को उसकी मासिक आय के पचास प्रतिशत की सीमा के भीतर रखने की व्यवस्था है।
यह सीमा भी आरामदायक कर्ज का लक्ष्य नहीं है। परिवार की दूसरी जरूरतें और आय की अनिश्चितता देखकर कम Repayment भी कभी भारी हो सकता है। Bandhan Bank
आपके मुताबिक Microfinance की सफलता किससे मापनी चाहिए—कितने Loans दिए गए, या कितने परिवारों की कमाई कर्ज चुकाने के बाद बेहतर हुई?
भाग 6: यूनिवर्सल बैंक बनने की छलांग और मार्केट की सच्चाई
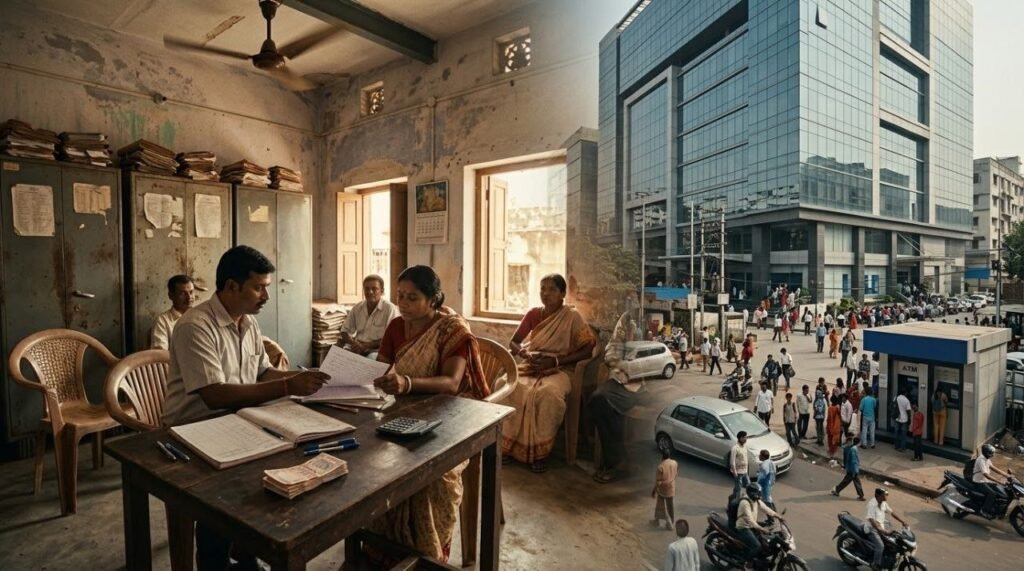
अब बंधन के सफर में संस्थागत बदलाव आता है। सामाजिक उद्देश्य वाली शुरुआत को बड़े पैमाने पर Lending के लिए नई संरचना और अधिक संसाधनों की जरूरत पड़ी।
2006 में NBFC का अधिग्रहण हुआ। फिर 2009 में Microfinance Portfolio Society से NBFC में Transfer हुआ। ये दो अलग चरण थे।
NBFC यानी Non-Banking Financial Company। आसान शब्दों में, Financial Services देने वाली संस्था, जिसका दर्जा और अनुमति एक पूर्ण बैंक जैसी नहीं होती। Bandhan Bank
2015: यूनिवर्सल बैंक की शुरुआत
इस बदलाव से काम के विस्तार की संरचना बनी। लेकिन बड़े संस्थान की Funding, Accounts, Governance और निगरानी की जरूरतें भी साथ बढ़ती हैं।
संस्थापक की व्यक्तिगत समझ शुरुआती वर्षों में मजबूत आधार हो सकती है। आगे हजारों कर्मचारियों के फैसलों में उसी गुणवत्ता को बनाए रखना अलग चुनौती है।
इसलिए Scale का मतलब अधिक Branches भर नहीं है। इसका मतलब ऐसे Systems बनाना भी है जो गलत जानकारी, जोखिम और शिकायतों को पहचान सकें। Bandhan Bank
फिर सबसे बड़ा बदलाव आया। 23 अगस्त 2015 को बंधन बैंक ने Universal Bank के रूप में काम शुरू किया। Finance Minister अरुण जेटली ने उद्घाटन किया।बैंक ने 501 Branches, 50 ATMs और 24 राज्यों में मौजूदगी के साथ शुरुआत की। यानी बैंक बनने के दिन उसके पीछे पहले से विकसित नेटवर्क था।
यह अंतर महत्वपूर्ण है। NGO की छोटी शुरुआत और बैंक की पहली सुबह को साथ रखकर देखिए। बीच के वर्षों ने ग्राहक, अनुभव और ढांचा तैयार किया था।
मार्केट कैप, डिपॉजिट और निवेशकों की सच्चाई
बैंक बनने से Deposit जुटाने और व्यापक Banking Services देने का रास्ता खुला। संस्था अब केवल छोटे कर्ज देने वाली पहचान से आगे बढ़ सकती थी।
Deposits Funding का एक स्रोत बनते हैं। लेकिन जमा पैसा मुफ्त पूंजी नहीं है। ब्याज, Liquidity और ग्राहकों का भरोसा बनाए रखने की जिम्मेदारी साथ आती है।
Loan कई साल में लौट सकता है, जबकि Deposit की निकासी अलग समय पर हो सकती है। बैंक को दोनों तरफ के Cash Flows संभालने पड़ते हैं। Bandhan Bank
इसीलिए बैंक बनना केवल बड़ा License मिलना नहीं है। यह ऐसी जिम्मेदारी है जिसमें Borrowers के साथ Depositors की सुरक्षा भी केंद्र में आती है।
आगे ग्राहकों और Products का विस्तार Business को विविध बना सकता है। लेकिन पुराने क्षेत्र की विशेषज्ञता से बिल्कुल अलग Lending में नई क्षमताएं बनानी पड़ती हैं। Bandhan Bank
बंधन ने 2018 में Stock Market में Listing की। इससे सार्वजनिक Investors के लिए संस्था की Ownership में हिस्सा लेने और प्रदर्शन का मूल्यांकन करने का रास्ता खुला।
अब उस आकर्षक दावे पर लौटिए कि ₹2 लाख से ₹27,000 करोड़ बन गए। सुनने में सीधा लगता है, लेकिन दो अलग आंकड़े तुलना में रखे गए हैं।
Market Capitalisation Listed Shares की बाजार कीमत है। वह रोज Share Price के साथ बदल सकती है। यह बैंक के पास रखा Cash या Founder की निजी संपत्ति भी नहीं है। इसलिए इसे ₹2 लाख पर मिला सीधा Return कहना भ्रामक होगा।
अब Abu Dhabi वाली खबर पर लौटते हैं। Group Structure में BFSL के नीचे Bandhan Financial Holdings जैसी संस्था आती है, जिसके पास बैंक की हिस्सेदारी है। इसलिए निवेश किस स्तर पर हो, इससे अर्थ बदलता है।
उधार के करीब ₹2 लाख, सिर्फ तीन कर्मचारी और ऐसी महिलाएं, जो शुरुआत में भरोसा करने को तैयार नहीं थीं। चंद्रशेखर घोष ने 2001 में बंधन NGO से छोटे कर्ज देना शुरू किया। फिर आया बैंक बनने का मोड़। 23 अगस्त 2015 को 501 शाखाओं के साथ शुरुआत हुई।
लेकिन छोटी NGO इतनी बड़ी छलांग तक पहुंची कैसे? पूरी सच्चाई जानने के लिए description में दिए लिंक पर क्लिक कर अभी पूरी वीडियो देखें।
अगर हमारे आर्टिकल ने आपको कुछ नया सिखाया हो, तो इसे शेयर करना न भूलें, ताकि यह महत्वपूर्ण जानकारी और लोगों तक पहुँच सके। आपके सुझाव और सवाल हमारे लिए बेहद अहम हैं, इसलिए उन्हें कमेंट सेक्शन में जरूर साझा करें। आपकी प्रतिक्रियाएं हमें बेहतर बनाने में मदद करती हैं।
GRT Business विभिन्न समाचार एजेंसियों, जनमत और सार्वजनिक स्रोतों से जानकारी लेकर आपके लिए सटीक और सत्यापित कंटेंट प्रस्तुत करने का प्रयास करता है। हालांकि, किसी भी त्रुटि या विवाद के लिए हम जिम्मेदार नहीं हैं। हमारा उद्देश्य आपके ज्ञान को बढ़ाना और आपको सही तथ्यों से अवगत कराना है।
अधिक जानकारी के लिए आप हमारे GRT Business Youtube चैनल पर भी विजिट कर सकते हैं।
धन्यवाद!