
भाग 1: भारत में बढ़ता कर्ज का चलन और संसद के चौंकाने वाले आंकड़े
भारत का बदलता कर्ज़ का जाल: क्या लोन पर चल रही है देश की तरक्की?
क्या आपने कभी सोचा है कि हर महीने आपकी जेब से कटने वाली EMI सिर्फ आपकी जरूरत नहीं, बल्कि देश का सबसे बड़ा सच है? Loan
आज भारत का मिडिल क्लास आदमी अपनी हर छोटी-बड़ी ख्वाहिश पूरी करने के लिए बिना किसी झिझक के बैंक का दरवाजा खटखटा रहा है।
लेकिन संसद में पेश हुए सरकारी आंकड़ों ने एक ऐसी हैरान कर देने वाली तस्वीर खोली है जिसे देखकर कोई भी इंसान दंग रह जाएगा। Loan
कर्ज लेने वालों की बढ़ती संख्या और औसत बोझ
पिछले कुछ ही सालों के भीतर देश में कर्ज लेने वाले लोगों की कुल संख्या अचानक बढ़कर दोगुनी से भी ज्यादा हो चुकी है। Loan
इतना ही नहीं, हर एक भारतीय के सिर पर चढ़ा हुआ औसत कर्ज का भारी बोझ भी दिन-ब-दिन बहुत तेजी से बढ़ता जा रहा है।
अब सबसे बड़ा सवाल यह उठना स्वाभाविक है कि आखिर भारतीय परिवार अपनी जेब की क्षमता से ज्यादा पैसा किसलिए उधार ले रहे हैं?
क्या यह बढ़ता कर्ज हमारी किसी बड़ी आर्थिक मजबूरी का इशारा है या फिर भारतीय समाज की बदलती सोच का एक नया दौर है? Loan
आगे बढ़ने से पहले इस वीडियो को तुरंत Like करें और ऐसे ही बेहतरीन रिसर्च बेस्ड कंटेंट के लिए Channel को जरूर Subscribe करें।
वित्त मंत्रालय और RBI की आधिकारिक रिपोर्ट का खुलासा
चलिए अब पूरी कहानी को बिल्कुल शुरुआत से समझते हैं कि आखिर हमारे देश की अर्थव्यवस्था के भीतर पैसों का क्या खेल चल रहा है।
वित्त मंत्रालय ने हाल ही में संसद के पटल पर जो आधिकारिक डेटा सार्वजनिक किया है, उसके आंकड़े वाकई आंखें खोल देने वाले हैं।
रिजर्व बैंक और क्रेडिट एजेंसी CIBIL के हवाले से आई यह रिपोर्ट बताती है कि देश में लोन लेने की रफ्तार बेहद तेज हो गई है। Loan
मार्च 2026 तक भारत के सभी बैंकों का कुल Personal Loan पोर्टफोलियो बढ़कर 69 लाख 39 हजार 750 करोड़ रुपये हो चुका है।
इतने विशालकाय आंकड़े को देखकर किसी भी सामान्य नागरिक का चकरा जाना तय है क्योंकि यह देश के बजट का बड़ा हिस्सा लगता है।
लेकिन जब हम इस भारी-भरकम आंकड़े की गहराई में उतरते हैं, तो हमें इसके पीछे अलग-अलग जरूरतों का बड़ा ढांचा नजर आता है।
भाग 2: होम लोन, अनसिक्योर्ड लोन और लाइफस्टाइल पर बढ़ता खर्च
बैंकों से बांटे गए इस कुल कर्ज में सबसे बड़ा और ताकतवर हिस्सा देश के आम लोगों के अपने घर के सपने से जुड़ा है।
हर इंसान चाहता है कि उसकी अपनी छत हो, और इसी चाहत ने भारतीय बैंकिंग सिस्टम को सबसे बड़ा बिजनेस लाकर दिया है।
आंकड़ों के मुताबिक घर खरीदने या बनाने के लिए लिए गए Home Loan की रकम मार्च 2026 में 33 लाख 55 हजार करोड़ रही।
यानी देश के बैंकों द्वारा दिए गए कुल पर्सनल लोन का करीब आधा हिस्सा अकेले मकान बनाने या नया फ्लैट खरीदने में जा रहा है।
चार सालों में दोगुना हुआ होम लोन का बोझ
अगर हम सिर्फ चार साल पहले यानी मार्च 2022 से तुलना करें, तो उस समय होम लोन का आंकड़ा 17 लाख 38 हजार करोड़ था।
इसका सीधा और साफ मतलब यह निकलता है कि महज चार सालों के भीतर भारतीय परिवारों पर Home Loan का बोझ दोगुना हो गया है।
रियल एस्टेट की बढ़ती कीमतें और शहरों में बसने की होड़ ने लोगों को लंबे समय वाले होम लोन लेने के लिए मजबूर कर दिया है।
तीस साल की लंबी EMI बांधकर लोग अपने सपनों का आशियाना बना रहे हैं, जो उनकी मासिक कमाई का बड़ा हिस्सा निगल जाता है।
अब यहां एक बेहद दिलचस्प सवाल खड़ा होता है कि घर के बाद भारतीय लोग सबसे ज्यादा पैसा आखिर किस जगह खर्च कर रहे हैं? Loan
बिना गारंटी वाले पर्सनल लोन और डिजिटल ऐप्स का असर
रिपोर्ट में दूसरे नंबर पर जो सबसे बड़ा आंकड़ा निकलकर सामने आता है, वह है Other Personal Loans यानी बिना तय मकसद का कर्ज।
यह वह पैसा है जिसे लोग अपनी मनमर्जी के हिसाब से खर्च करने के लिए बैंकों और क्रेडिट एप्स से तुरंत उधार उठा लेते हैं।
बिना किसी गारंटी के मिलने वाला यह अनसिक्योर्ड कर्ज मार्च 2026 तक बढ़कर 17 लाख 31 हजार 838 करोड़ रुपये पर पहुंच गया है।
चार साल पहले यानी मार्च 2022 के मुकाबले इस अनसिक्योर्ड पर्सनल लोन की कैटगरी में भी करीब दोगुनी जबरदस्त बढ़ोतरी दर्ज की गई है। Loan
लोग विदेशों में घूमने जाने, महंगी शादियां रचाने, नए गैजेट्स खरीदने और अपनी लाइफस्टाइल को बेहतर दिखाने के लिए जमकर लोन ले रहे हैं।
डिजिटल बैंकिंग और मिनटों में लोन देने वाले मोबाइल एप्स ने इस पर्सनल लोन के कल्चर को गांव-गांव और शहर-शहर तक फैला दिया है।
क्रेडिट कार्ड का बढ़ता इस्तेमाल भी इस आंकड़े को लगातार ऊपर खींच रहा है, जहाँ लोग बिना सोचे-समझे भविष्य की कमाई आज खर्च कर रहे हैं।
भाग 3: ऑटो लोन, एजुकेशन लोन और गोल्ड लोन में 600% का ऐतिहासिक उछाल
चलिए अब चलते हैं सड़कों पर दौड़ती उन चमचमाती गाड़ियों की तरफ, जिन्हें खरीदने का क्रेज आजकल हर युवा के सिर चढ़कर बोल रहा है।
वाहनों को खरीदने के लिए लिया जाने वाला Auto Loan भी पिछले चार सालों में 4 लाख करोड़ से बढ़कर 7.38 लाख करोड़ हो गया है।
आज की युवा पीढ़ी पुरानी सेकेंड हैंड कार खरीदने के बजाय तुरंत बैंक से लोन कराकर नई और महंगी SUV चलाना ज्यादा पसंद करती है। इसके साथ ही देश का भविष्य तैयार करने वाला Education Loan भी 83 हजार करोड़ से उछलकर करीब 1.56 लाख करोड़ रुपये तक पहुंच चुका है।
बच्चों की उच्च शिक्षा और विदेशों में पढ़ाई का बढ़ता खर्च भारतीय परिवारों को बड़े एजुकेशन लोन लेने पर मजबूर कर रहा है।
गोल्ड लोन की रफ्तार ने तोड़े बैंकिंग इतिहास के सारे रिकॉर्ड
लेकिन सरकारी रिपोर्ट का सबसे चौंकाने वाला और रहस्यमयी पन्ना तो किसी और ही जगह पर जाकर पूरी तरह से खुलता है। Loan
जिस एक खास सेक्टर ने कर्ज बढ़ने की रफ्तार के मामले में बाकी सभी श्रेणियों को बहुत पीछे छोड़ दिया है, वह है Gold Loan।
सोने के गहनों को बैंक में गिरवी रखकर लिया जाने वाला यह कर्ज अचानक देश के भीतर रिकॉर्ड तोड़ तेजी से आगे बढ़ा है।
आंकड़ों पर नजर डालें तो मार्च 2022 में देश के भीतर कुल गोल्ड लोन का कारोबार महज 74 हजार 738 करोड़ रुपये का दर्ज हुआ था।
लेकिन मार्च 2026 तक आते-आते यही Gold Loan का आंकड़ा अचानक तूफानी उछाल मारते हुए 4 लाख 61 हजार 373 करोड़ रुपये पर पहुंच गया।
इसका सीधा सा गणित यह है कि पिछले महज चार सालों के भीतर सोने पर कर्ज लेने की रफ्तार में लगभग 6 गुना की बढ़ोतरी हुई है।
यह 600 परसेंट का उछाल बैंकिंग इतिहास के किसी भी अन्य लोन सेगमेंट के मुकाबले कहीं ज्यादा तेज और हैरान करने वाली रफ्तार है। Loan
आखिर भारतीयों ने क्यों गिरवी रखा अपना सोना?
अब असली सवाल यह उठना लाजमी है कि आखिर अचानक ऐसा क्या बदल गया कि भारतीयों ने अपने घरों का सोना गिरवी रख दिया?
वित्तीय मामलों के जानकार मानते हैं कि इंटरनेशनल मार्केट में सोने की कीमतों में आई भारी तेजी ने इस पूरे खेल का रुख बदल दिया।
जब सोने के दाम रिकॉर्ड स्तर पर पहुंचे, तो लोगों के पास रखे पुराने गहनों की वैल्यू बैंक की नजर में अचानक बहुत ज्यादा बढ़ गई।
बैंक अब कम वजन वाले गहनों पर भी पहले से कहीं ज्यादा बड़ा लोन अमाउंट देने के लिए तुरंत तैयार हो जाते हैं।
इसके अलावा किसी अचानक आई मेडिकल इमरजेंसी या बिजनेस की जरूरत के लिए गोल्ड लोन पाना सबसे आसान और सबसे तेज रास्ता माना जाता है।
बिना किसी मुश्किल कागजी कार्रवाई और बिना क्रेडिट स्कोर की सख्त जांच के बैंक बहुत कम ब्याज पर तुरंत कैश थमा देते हैं।
यही वजह है कि मिडिल क्लास और छोटे व्यापारियों ने अपनी नकदी की तंगी को दूर करने के लिए सोने को सबसे बड़ा हथियार बना लिया। Loan
घर की तिजोरी में बेकार पड़े सोने का इस्तेमाल अब लोग अपनी रोजमर्रा की आर्थिक जरूरतों को पूरा करने के लिए खुलकर कर रहे हैं।
भाग 4: कर्जदारों की दोगुनी आबादी और RBI का सुरक्षा आश्वासन
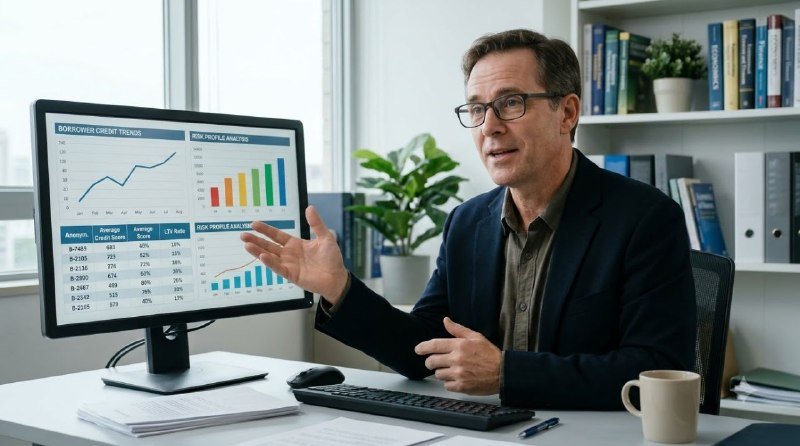
अब जरा तस्वीर के दूसरे सबसे बड़े और चिंताजनक पहलू पर अपनी नजर डालते हैं, जो देश के कर्जदारों की कुल संख्या से जुड़ा है।
रिजर्व बैंक के डेटा के मुताबिक मार्च 2018 में देश के भीतर कुल 12.8 करोड़ लोगों के सिर पर बैंक का कर्ज बकाया चल रहा था।
लेकिन मार्च 2025 का नया डेटा बताता है कि अब भारत में कर्जदारों की यह संख्या बढ़कर 28.3 करोड़ के पार जा पहुंची है।
यानी महज सात सालों के छोटे से समय में भारत के भीतर बैंक से कर्ज उठाने वाले नागरिकों की गिनती दोगुनी से भी ज्यादा हो गई।
सिर्फ कर्ज लेने वाले लोगों की संख्या ही नहीं बढ़ी, बल्कि हर एक इंसान के सिर पर लदा औसतन कर्ज भी बहुत भारी हो चुका है।
साल 2018 में प्रति व्यक्ति औसतन बकाया कर्ज 3 लाख 41 हजार रुपये था, जो अब बढ़कर 4 लाख 77 हजार रुपये के स्तर पर है।
इसका मतलब है कि आज देश का लगभग हर तीसरा या चौथा वयस्क नागरिक किसी न किसी बैंक या वित्तीय संस्थान का कर्जदार बना हुआ है। Loan
क्या भारतीय अर्थव्यवस्था के लिए यह कर्ज खतरा है?
अब यहाँ एक बड़ा सवाल खड़ा होता है कि क्या भारत का आम मिडिल क्लास नागरिक कर्ज के किसी भयंकर जाल में फंसता जा रहा है?
क्या आने वाले समय में यह विशालकाय लोन का पहाड़ भारतीय अर्थव्यवस्था की मजबूती के लिए कोई बहुत बड़ा खतरा पैदा कर सकता है?
इन तमाम जलते हुए सवालों का जवाब देते हुए सरकार और रिजर्व बैंक ने देश की जनता को एक बेहद सुकून देने वाली खबर दी है।
जून 2026 में सामने आई रिजर्व बैंक की Financial Stability Report का हवाला देते हुए वित्त मंत्रालय ने संसद को आश्वस्त किया है।
सरकार ने साफ शब्दों में कहा है कि इतने बड़े आंकड़े दिखने के बावजूद देश के आम नागरिकों को जरा भी घबराने की जरूरत नहीं है।
भारत में घरेलू कर्ज का कुल स्तर दुनिया की अन्य बड़ी और तेजी से उभरती हुई अर्थव्यवस्थाओं के मुकाबले आज भी काफी कम है।
हमारे पड़ोसी देशों और विकसित पश्चिमी मुल्कों की तुलना में भारतीय परिवारों की अपनी कुल संपत्ति के मुकाबले कर्ज का अनुपात सुरक्षित है। Loan
बेहतर क्रेडिट स्कोर और बैंकों की सख्त निगरानी
इसके अलावा रिजर्व बैंक के आंकड़े यह भी साबित करते हैं कि देश में Prime और उससे ऊपर के Credit Score वाले कर्जदार बहुत बढ़े हैं।
इसका सीधा सा अर्थ यह है कि बैंक से पैसा उधार लेने वाले ज्यादातर भारतीय अपनी EMI समय पर चुकाने में पूरी तरह से काबिल हैं। Loan
भारतीय बैंक भी अब किसी को अंधाधुंध पैसा नहीं बांट रहे, बल्कि वे हर ग्राहक की चुकाने की क्षमता की बहुत गहराई से जांच करते हैं। सख्त नियमों और CIBIL ट्रैकिंग की वजह से लोन डिफॉल्ट होने यानी पैसा डूबने का खतरा आज के समय में काफी हद तक कम हो चुका है।
भाग 5: बदलती सामाजिक सोच, अनसिक्योर्ड लोन का खतरा और GDP ग्रोथ
यह सारा डेटा इस बात का बहुत बड़ा और पुख्ता सबूत है कि आज का भारतीय समाज अब कर्ज लेने को कोई सामाजिक बुराई नहीं मानता।
एक दौर था जब हमारे बड़े-बुजुर्ग कर्ज लेने को बहुत शर्मिंदगी की बात मानते थे और पाई-पाई जोड़कर ही कोई भी सामान खरीदा करते थे।
लेकिन आज की नई युवा पीढ़ी के सोचने और जीने का तरीका उस पुराने दौर के मुकाबले पूरी तरह से बदल चुका है और मॉडर्न है।
आज का युवा क्रेडिट कार्ड, Pay Later और आसान EMI के ऑप्शन को अपनी रोजमर्रा की लाइफस्टाइल का एक नॉर्मल हिस्सा मानता है।
अपने सपनों को पूरा करने के लिए दशकों तक इंतजार करने के बजाय लोग आज ही कर्ज लेकर उन खुशियों का आनंद लेना चाहते हैं।
घर की खरीदारी से लेकर बच्चों की बेहतर पढ़ाई और गाड़ियों से लेकर सोने के गहनों तक, लोन अब आर्थिक प्लानिंग का हिस्सा बन चुका है।
अनसिक्योर्ड लोन का चक्रव्यूह और पारिवारिक बजट पर असर
लेकिन इस सिक्के का एक दूसरा और बहुत ही संवेदनशील पहलू भी है, जिसे किसी भी हाल में नजरअंदाज नहीं किया जाना चाहिए। Loan
बिना किसी तय मकसद के लिए जाने वाले Unsecured Personal Loans की बढ़ती तादाद व्यक्तिगत घरेलू बजट को कभी भी बिगाड़ सकती है।
अगर भविष्य में अचानक किसी वजह से आपकी नौकरी पर संकट आता है या बिजनेस में मंदी आती है, तो यह EMI मुसीबत बन सकती है।
ऊंची ब्याज दरों पर लिए गए पर्सनल लोन का चक्रव्यूह कई बार इंसान को एक कर्ज चुकाने के लिए दूसरा कर्ज लेने पर मजबूर कर देता है।
इसलिए फाइनेंशियल एक्सपर्ट्स हमेशा यही सलाह देते हैं कि अपनी तय मासिक कमाई और चुकाने की असली क्षमता देखकर ही लोन लेना चाहिए।
दिखावे की जिंदगी जीने के लिए लिया गया बेवजह का कर्ज किसी भी खुशहाल परिवार की आर्थिक नींव को हिलाकर रख सकता है।
देश की GDP ग्रोथ में रिटेल लोन की भूमिका
चलिए अब इस पूरी कहानी के सबसे बड़े इकोनॉमिक इंपैक्ट को समझते हैं कि इसका हमारे देश की ग्रोथ पर क्या असर पड़ रहा है।
जब देश के करोड़ों लोग बैंकों से लोन लेकर बाजार में पैसा खर्च करते हैं, तो इससे देश के व्यापार और मैन्युफैक्चरिंग को बढ़ावा मिलता है।
गाड़ियों की बिक्री बढ़ती है, नए मकान बनते हैं, इलेक्ट्रॉनिक सामान बिकते हैं और बाजार में पैसों का सर्कुलेशन बहुत तेजी से होता है। Loan
यही वजह है कि भारत की जीडीपी ग्रोथ रेट दुनिया की बाकी बड़ी अर्थव्यवस्थाओं के मुकाबले आज भी बहुत मजबूत और चमकदार नजर आती है।
क्रेडिट यानी कर्ज का यह पूरा चक्र भारतीय इकॉनमी के पहिए को लगातार तेजी से घुमाने वाले सबसे बड़े फ्यूल की तरह काम कर रहा है।
अगर लोग बैंक से लोन लेना पूरी तरह बंद कर दें, तो बाजार में मांग घट जाएगी और देश की आर्थिक रफ्तार सुस्त पड़ सकती है। Loan
इसलिए रिजर्व बैंक और सरकार भी चाहती है कि देश में लोन का फ्लो बना रहे, बस वह सुरक्षित और बिना डिफॉल्ट के होना चाहिए।
भाग 6: बैंकों की रणनीति, गोल्ड लोन का विरोधाभास और समझदारी की राह
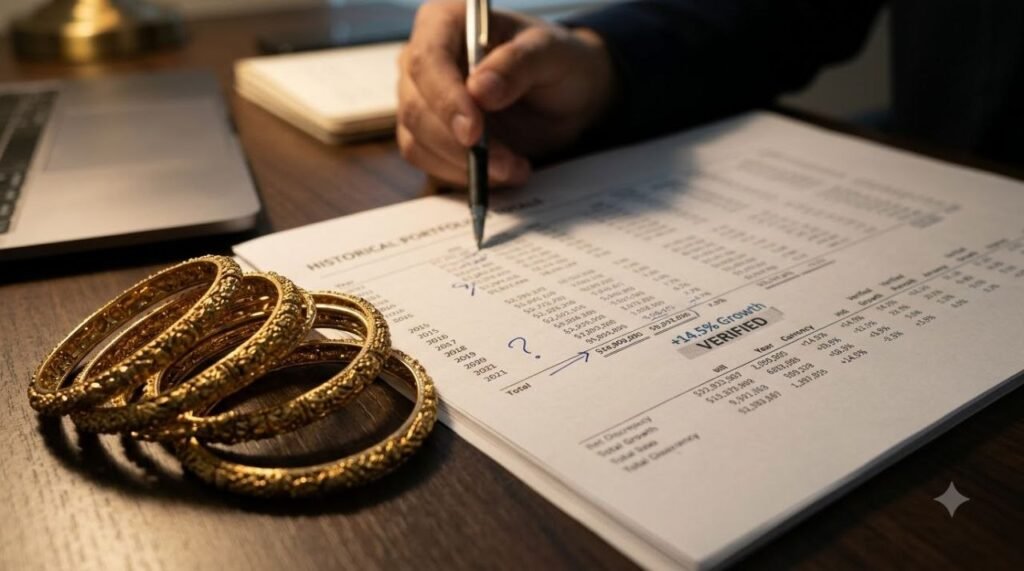
बैंकों के लिए भी रिटेल यानी पर्सनल लोन पोर्टफोलियो सबसे ज्यादा मुनाफा कमाने वाला और सबसे सुरक्षित जरिया बन चुका है।
बड़े कॉरपोरेट घरानों को भारी-भरकम लोन देने के मुकाबले आम जनता को छोटे-छोटे लोन बांटना बैंकों के लिए ज्यादा फायदेमंद साबित हो रहा है।
यही कारण है कि आज हर बैंक अपने ग्राहकों को मोबाइल नोटिफिकेशन भेजकर प्री-अप्रूव्ड लोन लेने के लिए लगातार लुभाता रहता है। Loan
लेकिन उपभोक्ता के तौर पर हमें यह बहुत अच्छी तरह समझना होगा कि बैंक का यह लुभावना ऑफर हमारे लिए कितना सही और जरूरी है।
गोल्ड लोन के उछाल के पीछे छिपा विरोधाभास
अब बात करते हैं उस सबसे बड़े विरोधाभास की जो गोल्ड लोन के इस 600 परसेंट के तूफानी उछाल के पीछे छिपा हुआ नजर आता है।
एक तरफ तो सरकार कहती है कि देश का नागरिक समृद्ध हो रहा है और उसकी चुकाने की क्षमता पहले से कहीं ज्यादा बेहतर हुई है।
तो दूसरी तरफ सोने के गहने गिरवी रखकर कर्ज लेने वालों की यह अभूतपूर्व बाढ़ किस बात की तरफ इशारा कर रही है?
कुछ विश्लेषकों का मानना है कि यह भारत के अनौपचारिक सेक्टर और छोटे कारोबारियों के बीच नकदी की भारी किल्लत का भी एक संकेत हो सकता है।
जब छोटे दुकानदारों को बैंकों से आसानी से बिजनेस लोन नहीं मिलता, तो वे अपने घर की महिलाओं के गहने रखकर काम चलाते हैं।
यानी गोल्ड लोन का यह विशाल आंकड़ा सिर्फ खुशी का नहीं, बल्कि मजबूरी और तत्काल नकदी की तंगी का भी मिला-जुला रूप हो सकता है।
सरकार को इस बात पर भी बारीक नजर रखनी होगी कि छोटे और मध्यम वर्ग के लोग किसी अनचाहे आर्थिक दबाव में तो नहीं आ रहे।
हालांकि क्रेडिट स्कोर के आंकड़े बताते हैं कि ज्यादातर लोग अपने गोल्ड लोन का भुगतान समय पर करके अपने गहने छुड़ा भी लेते हैं।
यह इस बात को साबित करता है कि भारतीय परिवार अपने सोने से भावनात्मक रूप से जुड़े होते हैं और उसे गंवाना नहीं चाहते।
भविष्य की चुनौतियां और सही वित्तीय निर्णय
अब अगर हम पूरी कहानी को एक बड़े कैनवास पर देखें, तो भारत का आम आदमी एक बड़े बदलाव के दौर से गुजर रहा है।
पुरानी सोच जहाँ पैसों को बचाकर रखने पर जोर देती थी, वहीं नई सोच उस पैसे का इस्तेमाल करके जीवन स्तर सुधारने पर यकीन रखती है।
यह बदलाव देश के विकास के लिए एक बहुत बड़ा अवसर भी है और अगर सही से संभाला न जाए तो एक बड़ा जोखिम भी बन सकता है।
आने वाले सालों में यह देखना बहुत महत्वपूर्ण होगा कि ब्याज दरें ऊपर जाने पर भारतीय परिवारों की EMI चुकाने की क्षमता कैसी रहती है।
अगर महंगाई बढ़ती है और सैलरी उस रफ्तार से नहीं बढ़ती, तो क्रेडिट कार्ड और अनसिक्योर्ड लोन में डिफ़ॉल्ट बढ़ सकते हैं।
यही वह असली मोड़ होगा जहाँ भारत के इस विशालकाय क्रेडिट मार्केट और बैंकिंग सिस्टम का सबसे कड़ा इम्तिहान देखने को मिलेगा।
इस पूरी डॉक्यूमेंट्री का सबसे बड़ा निष्कर्ष और मैसेज यही निकलता है कि लोन अपने आप में बुरा नहीं है, बस उसका मकसद सही होना चाहिए।
अगर आप ऐसा कर्ज ले रहे हैं जो आपके लिए एसेट बना रहा है जैसे कि घर या पढ़ाई, तो वह आपकी तरक्की का जरिया बनता है।
लेकिन अगर आप सिर्फ दिखावे और फिजूलखर्ची के लिए लोन ले रहे हैं, तो वह आपकी आर्थिक आजादी को हमेशा के लिए छीन सकता है।
संसद में आए ये सरकारी आंकड़े हम सभी को अपनी व्यक्तिगत वित्तीय आदतों पर गहराई से विचार करने का एक बड़ा मौका देते हैं।
अपनी कमाई का एक हिस्सा हमेशा आपातकालीन स्थिति के लिए बचाकर रखना और EMI को संतुलित रखना ही समझदारी की असली निशानी है।
क्या आपको मालूम है कि आज करोड़ों भारतीयों पर भारी कर्ज चढ़ चुका है? संसद के इस खुलासे ने पूरे देश के होश उड़ा दिए हैं।
पिछले कुछ सालों में Loan लेने वालों की संख्या दोगुनी हो गई है। घर, गाड़ी और पढ़ाई के लिए लोग धड़ल्ले से Bank जा रहे हैं।
सरकारी रिपोर्ट के मुताबिक मार्च 2026 तक कुल Personal Loan का आंकड़ा लगभग 69 लाख करोड़ रुपये की भारी ऊंचाई पर पहुंच चुका है।
लेकिन असली मोड़ Home Loan नहीं, बल्कि अलमारी के गहने हैं। चार सालों में Gold Loan में 6 गुना का सबसे बड़ा उछाल आया है।
सोचिए, आखिर ऐसी क्या मजबूरी है कि लोग धड़ाधड़ सोना गिरवी रख रहे हैं?
और क्या इसका अगला शिकार आपकी अपनी जेब होने वाली है?“पूरी सच्चाई जानने के लिए discription में दिए लिंक पर क्लिक कर अभी पूरी वीडियो देखें।!”
अगर हमारे आर्टिकल ने आपको कुछ नया सिखाया हो, तो इसे शेयर करना न भूलें, ताकि यह महत्वपूर्ण जानकारी और लोगों तक पहुँच सके। आपके सुझाव और सवाल हमारे लिए बेहद अहम हैं, इसलिए उन्हें कमेंट सेक्शन में जरूर साझा करें। आपकी प्रतिक्रियाएं हमें बेहतर बनाने में मदद करती हैं।
GRT Business विभिन्न समाचार एजेंसियों, जनमत और सार्वजनिक स्रोतों से जानकारी लेकर आपके लिए सटीक और सत्यापित कंटेंट प्रस्तुत करने का प्रयास करता है। हालांकि, किसी भी त्रुटि या विवाद के लिए हम जिम्मेदार नहीं हैं। हमारा उद्देश्य आपके ज्ञान को बढ़ाना और आपको सही तथ्यों से अवगत कराना है।
अधिक जानकारी के लिए आप हमारे GRT Business Youtube चैनल पर भी विजिट कर सकते हैं।
धन्यवाद!