
भाग 1: परिचय और PNB की स्थापना का विचार
लाहौर से दिल्ली तक PNB की कहानी: स्वदेशी बैंक बना कैसे, सरकारी कब हुआ?
सोचिए, आपने अपनी जिंदगी की बचत बैंक में रखी है। फिर अचानक आपका शहर दूसरे देश का हिस्सा बनने लगे। अब उस पैसे का क्या होगा?
घर छूट रहा है, कारोबार बिखर रहा है। ऐसे समय में बैंक की इमारत से ज्यादा जरूरी होता है, आपकी जमा रकम पर उसका वादा।
पंजाब नेशनल बैंक की कहानी में ऐसा दौर आया था। लेकिन उसकी शुरुआत बँटवारे से बहुत पहले, एक अलग आर्थिक सवाल से हुई थी।
भारतीय पूंजी और नियंत्रण का मुख्य सवाल
पैसा भारतीयों का हो, तो उसे संभालने और कारोबार में लगाने का नियंत्रण भी भारतीयों के पास क्यों नहीं? इसी सवाल ने एक संस्था बनाई।
मगर इस कहानी में दो बड़े भ्रम हैं। पहला, स्वदेशी बैंक का मतलब सरकारी बैंक नहीं। दूसरा, दिल्ली आने का फैसला आजादी के बाद नहीं हुआ।
इन फर्कों को समझेंगे, तो PNB का इतिहास तारीखों की सूची से आगे दिखाई देगा—पूंजी, भरोसे और बदलती सीमाओं के बीच टिके रहने की कहानी।
ऐसी आर्थिक कहानियों के पीछे छिपे फैसले समझने के लिए Channel Subscribe कीजिए।
शुरुआत उस समय से करते हैं, जब अपना बैंक बनाना भी महत्वाकांक्षा थी।
स्वदेशी बैंकिंग की शुरुआती पहल और Joint Stock का विचार
उन्नीसवीं सदी के आखिरी वर्षों का पंजाब। ब्रिटिश शासन के बीच शिक्षित भारतीयों का एक समूह आर्थिक संस्थाएँ बनाने की जरूरत महसूस कर रहा था।
उनके लिए सवाल केवल जमा रकम पर ब्याज पाने का नहीं था। सवाल था कि उस पूंजी से बनने वाले अवसरों पर किसका प्रभाव होगा।
PNB के आधिकारिक इतिहास में इस विचार की शुरुआती पहल आर्य समाज से जुड़े राय मूल राज के नाम से दर्ज है।
लाला लाजपत राय ने इसे आगे बढ़ाने के लिए परिचितों को प्रस्ताव भेजा। उद्देश्य भारतीय पूंजी और Management वाला Joint Stock Bank स्थापित करना था।
Joint Stock का आसान मतलब समझिए। कई निवेशक हिस्सेदारी लेकर पूंजी जुटाते हैं। संस्था किसी एक व्यक्ति की निजी तिजोरी से आगे बढ़ती है।
भाग 2: शुरुआती व्यवस्था, संस्थापक और कामकाज की शुरुआत
मगर पैसा इकट्ठा करना पहला पड़ाव था। बैंक को भरोसेमंद बनाना, हिसाब संभालना और जमा रकम की जिम्मेदारी उठाना कहीं बड़ी परीक्षा थी।
किसी दुकान में खराब सामान मिले, तो ग्राहक दूसरी दुकान जा सकता है। बैंक में उसकी बचत फँसे, तो पूरे परिवार की व्यवस्था प्रभावित होगी।
इसलिए राष्ट्रवादी भावना लोगों को शुरुआत में जोड़ सकती थी। लंबे समय तक टिकने के लिए सक्षम Management और जिम्मेदार कारोबारी फैसले भी चाहिए थे।
यही इस प्रयास का दिलचस्प पहलू है। राजनीतिक चेतना को एक व्यावहारिक आर्थिक संस्था में बदलने की कोशिश हो रही थी। भावना को व्यवस्था बनना था।
स्थापना की तारीखें और लाहौर का शुरुआती ठिकाना
उन्नीस मई 1894 को बैंक की स्थापना हुई। फिर बारह अप्रैल 1895 को उसने लाहौर से जनता के लिए अपना कामकाज शुरू किया।
दो तारीखें इसलिए मिलती हैं क्योंकि संस्था का गठन और Customers के लिए कारोबार खोलना अलग घटनाएँ थीं। इन्हें विरोधाभासी तारीखें नहीं समझना चाहिए।
लाहौर का अनारकली इलाका शुरुआती ठिकाना बना। आज जिस शहर को पाकिस्तान में जानते हैं, वह तब अविभाजित ब्रिटिश भारत का हिस्सा था।
यानी शुरुआत को आज की सीमाओं से देखकर समझेंगे, तो कहानी उलझेगी। बैंक का जन्म उस राजनीतिक नक्शे में हुआ था, जो बाद में बदल गया।
शुरुआती पूंजी, स्टाफ और नेतृत्व की भूमिका
अब शुरुआती पैमाना देखिए। बैंक के विवरण में Authorized Capital दो लाख रुपये और Working Capital बीस हजार रुपये दर्ज है।
इन दोनों रकमों को एक जैसा नहीं मानना चाहिए। घोषित पूंजी की सीमा और काम चलाने के लिए उपलब्ध रकम अलग बातें हैं।
यह कहना भी गलत होगा कि बैंक के पास शुरुआत से दो लाख रुपये नकद पड़े थे। पूंजी की हर श्रेणी का अर्थ अलग होता है।
स्टाफ में नौ लोग थे। उनका कुल मासिक वेतन तीन सौ बीस रुपये था। इतने छोटे संचालन से संस्था ने अपना सफर शुरू किया।
इन पुराने रुपयों को सीधे आज की कीमतों में बदलना आसान नहीं। लेकिन कर्मचारियों की संख्या बताती है कि शुरुआत कितनी सीमित व्यवस्था से हुई।
फिर भी उस छोटे दफ्तर में जिम्मेदारी छोटी नहीं थी। किसी Customer का भरोसा टूटता, तो असर शुरुआती संस्था की पहचान पर पड़ सकता था।
संस्थापकों में व्यापार, कानून, शिक्षा और सार्वजनिक जीवन से जुड़े लोग शामिल थे। अलग समुदायों की भागीदारी भी इस प्रयास की खास पहचान थी।
दयाल सिंह मजीठिया पहले Chairman बने।
लाला हरकिशन लाल बोर्ड के शुरुआती सचिव थे।
बुलाकी राम शास्त्री को Manager नियुक्त किया गया।
यहाँ किसी एक नायक तक कहानी सीमित करना अधूरा होगा। लाला लाजपत राय महत्वपूर्ण थे, मगर संस्था कई लोगों के साझा प्रयास से बनी।
बैंक के इतिहास के अनुसार, पहला खाता लाला लाजपत राय ने खोला। किसी पहचाने हुए सार्वजनिक व्यक्ति का भरोसा शुरुआत में महत्व रख सकता था।
लेकिन मशहूर व्यक्ति का खाता खुलना और सभी Customers का पैसा सुरक्षित संभालना अलग परीक्षाएँ हैं। संस्थागत भरोसा रोज के काम से बनता है।
भाग 3: PNB बनाम SBI और भारत के पहले बैंक का सच
अब वह सवाल लेते हैं, जिसकी वजह से PNB और SBI की तुलना बार बार सामने आती है—आखिर भारत का पहला बैंक कौन था?
इसका जवाब देने से पहले तय करना होगा कि पहला किस अर्थ में पूछ रहे हैं। सबसे पुराना इतिहास और स्वदेशी पहचान अलग कसौटियाँ हैं।
स्टेट बैंक ऑफ इंडिया की ऐतिहासिक वंशावली
SBI अपनी जड़ें दो जून 1806 को स्थापित Bank of Calcutta तक ले जाता है। बाद में वही Bank of Bengal कहलाया।
वर्ष 1921 में Bengal, Bombay और Madras के Presidency Banks मिलकर Imperial Bank बने।
एक जुलाई 1955 को State Bank of India का गठन हुआ।
इसलिए PNB को SBI की पूरी ऐतिहासिक वंशावली से पुराना बताना सही नहीं। PNB की विशेष पहचान उसके स्वदेशी उद्देश्य और भारतीय नियंत्रण से जुड़ती है।
पहला स्वदेशी बैंक और सरकारी स्वामित्व का अंतर
PNB अपने आधिकारिक परिचय में खुद को भारत का पहला स्वदेशी बैंक कहता है, जिसकी स्थापना भारतीय पूंजी और भारतीय Management के साथ हुई।
इस दावे को भारत में बैंकिंग की शुरुआत के बराबर नहीं रखना चाहिए। उससे पहले भी बैंक और विभिन्न तरह की वित्तीय संस्थाएँ मौजूद थीं।
और सबसे जरूरी सुधार—1894 में स्थापित PNB सरकारी बैंक नहीं था। उसके स्वदेशी होने और बाद में सरकारी स्वामित्व में आने की अलग समयरेखाएँ हैं।
आपके हिसाब से किसी बैंक की पहचान में ज्यादा महत्वपूर्ण क्या है—उसे किसने स्थापित किया, उसका मालिक कौन है, या वह Customers को कैसी Service देता है?
भाग 4: शाखाओं का विस्तार और जमा पूंजी की जिम्मेदारी
अब लाहौर से बाहर विस्तार शुरू होता है। वर्ष 1900 में रावलपिंडी में पहली बाहरी शाखा खोली गई। इससे बैंक की पहुँच बढ़ी।
नई Branch केवल नया बोर्ड लगाना नहीं होती। वहाँ पैसा जमा करने वाले चाहिए, काम समझने वाले कर्मचारी चाहिए और स्थानीय कारोबार की जानकारी चाहिए।
कल्पना कीजिए, आप दूसरे शहर में कारोबार करते हैं। परिचित बैंक वहाँ मौजूद हो, तो लेनदेन और वित्तीय संबंध संभालने में सुविधा मिल सकती है।
लेकिन हर नई Branch खर्च भी लाती है। कर्मचारियों और व्यवस्था पर पैसा लगेगा। विस्तार टिकाऊ तभी होगा, जब कारोबार उस लागत को संभाल सके।
राष्ट्रीय आंदोलन से जुड़ाव और तेजी से बढ़ता कारोबार
आगे के दशकों में बैंक बढ़ा। उसके इतिहास में राष्ट्रीय आंदोलन से जुड़े व्यक्तियों और संस्थाओं के बैंकिंग संबंधों का भी उल्लेख मिलता है।
यह जुड़ाव उस दौर का संदर्भ दिखाता है। मगर किसी खाते का मौजूद होना अपने आप बैंक की हर गतिविधि को राजनीतिक गतिविधि नहीं बना देता।
वर्ष 1941 से 1946 के बीच शाखाओं की संख्या इकहत्तर से बढ़कर दो सौ अठहत्तर हुई। पाँच वर्षों में विस्तार लगभग चार गुना हुआ।
जमा राशि (Deposits) और बैंक का दायित्व
इसी अवधि में जमा राशि दस करोड़ से बढ़कर बासठ करोड़ रुपये पहुँची। ध्यान रहे, Deposits बैंक का Profit नहीं होते।
ये Customers का पैसा हैं, जिसे बैंक की देनदारी के रूप में भी समझना होता है। ज्यादा जमा के साथ ज्यादा जिम्मेदारी आती है।
मान लीजिए बैंक में सौ रुपये जमा हुए। वह रकम बैंक मालिक की निजी कमाई नहीं बन गई। जमाकर्ता के प्रति दायित्व बाकी रहेगा।
इसलिए बड़ी Deposit Growth उत्साहजनक हो सकती है, लेकिन अच्छी Lending और भुगतान की क्षमता के बिना आकार अकेला पर्याप्त नहीं होता।
भाग 5: 1947 का बँटवारा और लाहौर से दिल्ली का ऐतिहासिक फैसला
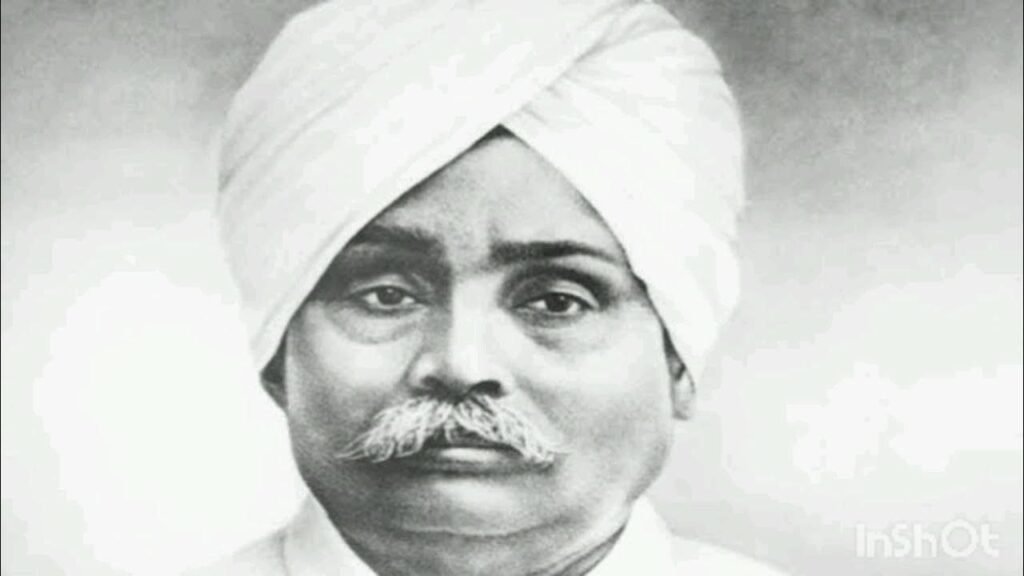
PNB तेजी से बढ़ रहा था। फिर 1947 आया, जब बैंक की चुनौती नए Customers खोजने से आगे, अपने संचालन को सुरक्षित रखने तक पहुँच गई।
इकतीस मार्च 1947 को अधिकारियों ने Registered Office लाहौर से दिल्ली स्थानांतरित करने का फैसला लिया। बीस जून को अदालत से अनुमति मिली।
यानी यह महत्वपूर्ण निर्णय और उसकी अनुमति अगस्त की आजादी से पहले के हैं। इसे केवल आजादी के बाद दिल्ली आने की कहानी कहना अधूरा होगा।
कार्यालय स्थानांतरण और विस्थापित परिवारों का संकट
अब उस फैसले की गंभीरता महसूस कीजिए। बैंक सिर्फ Furniture नहीं ले जाता। उसके साथ Accounts, Records, जिम्मेदारियाँ और हजारों लोगों के वित्तीय संबंध जुड़े होते हैं।
बँटवारे की हिंसा और विस्थापन के बीच सामान्य कारोबार चलाना कठिन हो गया। ऐसे माहौल में कर्मचारियों की सुरक्षा और Customers तक पहुँच प्रभावित होती है।
किसी परिवार के लिए घर छूटना तत्काल संकट है। अगर जमा पैसे तक पहुँच भी टूट जाए, तो नई जगह जिंदगी शुरू करना और कठिन होगा।
यही वजह है कि शुरुआत में पूछे सवाल का जवाब सिर्फ बैंक कहाँ गया, यह नहीं है। सवाल है, उसके Customers के दावे कैसे संभले।
प्रमाण आधारित दावों का निपटारा और दोहरी जिम्मेदारी
अब एक काल्पनिक विस्थापित परिवार को लीजिए। सामान कम है, Documents अधूरे हैं, लेकिन पुराने खाते में जमा पैसा नई शुरुआत का आधार हो सकता है।
उस परिवार के लिए बैंक का भरोसा किसी विज्ञापन की पंक्ति नहीं होगा। वह किराया देने, कारोबार शुरू करने या जरूरी खर्च उठाने की संभावना होगा।
PNB के इतिहास में विस्थापित खाताधारकों की सहायता का उल्लेख है। बैंक बताता है कि उपलब्ध प्रमाणों के आधार पर उनकी जमा रकम चुकाई गई।
इसमें महत्वपूर्ण बात है प्रमाण के आधार पर दावे संभालना। इसे बिना किसी जाँच के हर व्यक्ति को रकम दे देने की तरह नहीं समझना चाहिए।
ऐसी परिस्थिति में दो जिम्मेदारियाँ साथ आती हैं। वास्तविक जमाकर्ता की मदद करना और गलत दावों से बाकी Customers के हित सुरक्षित रखना।
बैंक के लिए मानवीय संवेदनशीलता और सावधान प्रक्रिया दोनों जरूरी हैं। एक को छोड़कर दूसरा अपनाने से समस्या पूरी तरह हल नहीं होगी।
भाग 6: विलय, 1969 का राष्ट्रीयकरण और आज का सबक
अब सफर का अगला हिस्सा शुरू होता है। दिल्ली पहुँचना अंत नहीं था। कारोबार और ग्राहक संबंधों को नई परिस्थितियों में मजबूत करना बाकी था।
वर्ष 1951 में PNB ने Bharat Bank की Assets और Liabilities अपने अधिकार में लीं। यह आजादी के बाद उसके विस्तार का महत्वपूर्ण पड़ाव बना।
Assets और Liabilities साथ लेने का मतलब सिर्फ लाभकारी चीजें लेना नहीं है। संबंधित दायित्व और वित्तीय जिम्मेदारियाँ भी सौदे का हिस्सा होती हैं।
इस तरह किसी बैंक का आकार बढ़ सकता है। मगर Accounts, कर्मचारियों और प्रक्रियाओं को साथ लाना भी चुनौती होती है। अधिग्रहण केवल घोषणा नहीं होता।
बैंकों का विलय और 1969 का राष्ट्रीयकरण
वर्ष 1962 में Indo-Commercial Bank का विलय हुआ। PNB का विस्तार अपनी शाखाएँ बढ़ाने के साथ दूसरे बैंकिंग कारोबारों को जोड़कर भी आगे बढ़ा।
फिर 1969 आया। यही वह मोड़ है जहाँ स्वदेशी शुरुआत वाले निजी बैंक की कहानी सरकारी स्वामित्व वाली संस्था की कहानी से जुड़ती है।
उन्नीस जुलाई 1969 को PNB समेत चौदह बड़े बैंकों का राष्ट्रीयकरण हुआ। यानी सरकार के नियंत्रण में आना उसकी स्थापना से दशकों बाद की घटना थी।
राष्ट्रीयकरण की नीति का व्यापक उद्देश्य बैंकिंग संसाधनों को विकास की प्राथमिकताओं से जोड़ना था। इसका मूल्यांकन उद्देश्य और वास्तविक परिणाम, दोनों देखकर करना होगा।
विरासत से आगे ग्राहक सेवा और असली भरोसा
बैंक सरकारी हो या निजी, रोज की परीक्षा वही रहेगी—जमा का भरोसा, जिम्मेदार Lending, सही हिसाब और Customers के साथ उचित व्यवहार।
इसलिए ऐतिहासिक गौरव वर्तमान प्रदर्शन की जगह नहीं ले सकता। पुरानी विरासत महत्वपूर्ण है, मगर ग्राहक अपने मौजूदा अनुभव से भी संस्था को परखता है।
आज इस कहानी का अर्थ सिर्फ एक पुराने बैंक का नाम याद रखना नहीं। आर्थिक संस्था बनाने और उसे बदलते समय में चलाने का फर्क समझना है।
शुरुआत में सवाल था कि भारतीय पूंजी पर भारतीयों का नियंत्रण कैसे हो। बँटवारे में सवाल बना कि विस्थापन के बीच वित्तीय भरोसा कैसे बचे।
बाद में विस्तार और राष्ट्रीयकरण ने उसकी भूमिका बदली। हर पड़ाव पर चुनौती अलग थी, इसलिए पूरे इतिहास को एक ही पहचान में समेटना मुश्किल है।
आगे किसी बैंक की सफलता देखें, तो आकार के साथ Service, शिकायतों के समाधान और कर्ज की गुणवत्ता पर भी नजर रखें। भरोसा इन्हीं से टिकता है।
लाहौर के छोटे दफ्तर से दिल्ली तक PNB की कहानी यही दिखाती है—इमारत और Ownership बदल सकते हैं, लेकिन जमाकर्ता के प्रति जिम्मेदारी बनी रहती है।
आपके लिए बैंक चुनते समय सबसे बड़ा भरोसा किससे बनता है—उसकी ऐतिहासिक विरासत, सरकारी Ownership, या रोज मिलने वाली जवाबदेह और सुविधाजनक Service से?
अगर हमारे आर्टिकल ने आपको कुछ नया सिखाया हो, तो इसे शेयर करना न भूलें, ताकि यह महत्वपूर्ण जानकारी और लोगों तक पहुँच सके। आपके सुझाव और सवाल हमारे लिए बेहद अहम हैं, इसलिए उन्हें कमेंट सेक्शन में जरूर साझा करें। आपकी प्रतिक्रियाएं हमें बेहतर बनाने में मदद करती हैं।
GRT Business विभिन्न समाचार एजेंसियों, जनमत और सार्वजनिक स्रोतों से जानकारी लेकर आपके लिए सटीक और सत्यापित कंटेंट प्रस्तुत करने का प्रयास करता है। हालांकि, किसी भी त्रुटि या विवाद के लिए हम जिम्मेदार नहीं हैं। हमारा उद्देश्य आपके ज्ञान को बढ़ाना और आपको सही तथ्यों से अवगत कराना है।
अधिक जानकारी के लिए आप हमारे GRT Business Youtube चैनल पर भी विजिट कर सकते हैं।
धन्यवाद!