
1. Robert Kiyosaki का कर्ज और संकट की चेतावनी
कैश नहीं, Gold और Bitcoin? Robert Kiyosaki की सबसे बड़ी चेतावनी।
सोचिए, एक आदमी दुनिया को बता रहा है कि cash मत रखो, bank पर ज्यादा भरोसा मत करो, gold, silver और Bitcoin जैसे assets में जाओ।
लेकिन twist यह है कि वही आदमी खुद कह चुका है कि उस पर करीब 1.2 billion dollar, यानी लगभग 11 हजार करोड़ रुपये का debt है। Bitcoin
कर्ज में डूबा सलाहकार या असली चेतावनी?
अब पहला सवाल यही उठता है। जो आदमी खुद इतने बड़े कर्ज की बात करता है, वह दुनिया को financial crisis से बचने की advice क्यों दे रहा है?
क्या यह एक serious warning है? क्या यह fear-selling है? या फिर debt, money और assets के बारे में उसका logic आम लोगों की सोच से बिल्कुल अलग है?
Robert Kiyosaki, Rich Dad Poor Dad के author, फिर एक बड़ी warning लेकर सामने आए हैं। उनका दावा है कि दुनिया history के सबसे बड़े economic crisis की तरफ बढ़ रही है।
बाजार की हकीकत और आपके पैसों की सुरक्षा
लेकिन यहां सबसे जरूरी बात समझिए। यह claim है, confirmed future नहीं। Economy कोई movie script नहीं होती, जहां next scene पहले से locked हो। Bitcoin
फिर भी जब कोई popular finance author बार-बार crash, banks, debt और cash के danger की बात करता है, तो लाखों लोग सुनते हैं।
क्योंकि बात सिर्फ market की नहीं है। बात आपके savings account, retirement fund, नौकरी, EMI और future security तक पहुंचती है।
2. कैश का सच और एसेट्स का गणित
अगर आपकी मेहनत की कमाई bank में cash के रूप में पड़ी है, तो क्या वह सच में safe है? या inflation धीरे-धीरे उसकी value खा रहा है? Bitcoin
अगर आपके पास retirement fund है, तो क्या market crash आपकी planning को हिला सकता है? और अगर gold या Bitcoin solution है, तो क्या वह सच में सबको बचा सकता है?
चलिए कहानी को hype से अलग करके समझते हैं। क्योंकि Kiyosaki की warning में कुछ genuine सवाल हैं, लेकिन कुछ जगह सावधानी भी जरूरी है।
‘Fake Money’ और महंगाई का जाल
Kiyosaki का basic message simple है। Cash को वह “fake money” कहते हैं, क्योंकि governments जरूरत पड़ने पर ज्यादा currency print कर सकती हैं।
उनका logic यह है कि जब system पर pressure बढ़ता है, debt बढ़ता है, banks डरते हैं और governments economy बचाने के लिए पैसा छापती हैं।
जब पैसा ज्यादा छपता है, तो currency की purchasing power कमजोर हो सकती है। यानी आपकी जेब में amount वही रहता है, लेकिन उससे मिलने वाली चीजें कम हो जाती हैं।
यही inflation का डर है। आज 100 रुपये में जो चीज मिलती है, हो सकता है कुछ साल बाद वही चीज 130 या 150 रुपये में मिले।
Gold, Silver और Bitcoin की तुलना
इसीलिए Kiyosaki कहते हैं कि सिर्फ cash बचाना आपको गरीब बना सकता है। उनके हिसाब से असली बचाव assets में है।
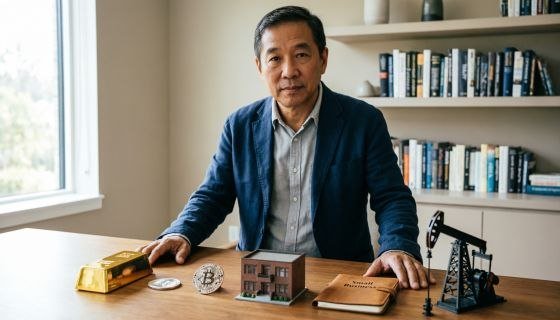
उनकी list में gold, silver, Bitcoin, income-producing real estate, personal business और oil wells जैसे assets आते हैं।
अब यहां सवाल उठता है। Gold और silver तो पुराने safe assets माना जाते हैं, लेकिन Bitcoin को उसी category में रखना कितना सही है? Bitcoin
Gold हजारों साल से value store के रूप में देखा गया है। Governments बदल गईं, empires गिर गए, currencies खत्म हो गईं, लेकिन gold की demand बनी रही।
Silver भी industrial use और precious metal दोनों angles से देखा जाता है।
लेकिन Bitcoin comparatively नया asset है, highly volatile है और regulation का risk भी रखता है।
यानी Kiyosaki का message simple है, लेकिन उसका execution हर आदमी के लिए simple नहीं है।
3. आर्थिक संकट के 4 बड़े कारण (AI, युद्ध, Debt और Retirement)
अब उनके चार डर समझते हैं। पहला डर है AI की अंधी दौड़।
AI ने दुनिया को productivity का सपना दिखाया है। Companies कह रही हैं कि AI से काम तेज होगा, cost घटेगी और नई industries बनेंगी।
लेकिन इसी AI excitement में market में बहुत पैसा भी भाग रहा है। Investors future profit की उम्मीद में आज high valuation दे रहे हैं।
अगर यह growth सच निकली, तो AI दुनिया बदल सकता है। लेकिन अगर expectations बहुत ज्यादा निकलीं, तो bubble फूट सकता है।
History में ऐसा पहले भी हुआ है। Dot-com bubble में internet real था, लेकिन हर internet company winner नहीं बनी। Bitcoin
AI भी real technology है, लेकिन इसका मतलब यह नहीं कि हर AI stock या AI startup guaranteed success है।
Kiyosaki इसी risk को बड़ा मानते हैं। उनका कहना है कि जब market blind excitement में जाता है, तो crash की जमीन तैयार हो सकती है।
Geopolitical Stress और Global Debt
दूसरा कारण वह geopolitical tension बताते हैं, खासकर Iran conflict जैसी situations।
War या geopolitical risk economy को कई तरीकों से hit कर सकता है। Oil prices बढ़ सकते हैं, supply chains टूट सकती हैं, shipping routes disturb हो सकते हैं।
जब energy महंगी होती है, तो transport महंगा होता है। Transport महंगा होता है, तो goods महंगे होते हैं। और फिर inflation आम आदमी की plate तक पहुंचती है।इसलिए war सिर्फ border की खबर नहीं होती। यह petrol pump, grocery bill और company profit तक असर डाल सकती है।
तीसरा बड़ा कारण है global debt। यह शायद उनकी warning का सबसे serious हिस्सा है।
आज सिर्फ individuals ही नहीं, governments, companies और markets भी debt पर चलते हैं। Borrowing से growth तेज होती है, लेकिन excessive debt system को fragile बना देता है।
जब interest rates low होते हैं, तो debt manageable लगता है। लेकिन rates बढ़ते हैं या income गिरती है, तो वही debt बोझ बन जाता है। Bitcoin
घर की EMI में भी यही logic है। Salary stable हो तो loan manageable है। लेकिन income गिर जाए और interest बढ़ जाए, तो pressure तुरंत महसूस होता है।
Countries के साथ भी कुछ ऐसा ही होता है। अगर debt servicing महंगी हो जाए, तो governments को taxes, spending और money printing जैसे tough choices लेने पड़ते हैं।
Kiyosaki का डर है कि दुनिया का debt इतना बड़ा हो चुका है कि अगला shock system को हिला सकता है।
Baby Boomers की Retirement का खतरा
चौथा कारण है baby boomer generation की retirement।
Baby boomers वह generation है जिसने लंबे समय तक jobs कीं, assets खरीदे, retirement funds बनाए और अब बड़ी संख्या में retirement phase में जा रही है।
जब लोग retire होते हैं, तो वे salary earn करने से ज्यादा savings withdraw करने लगते हैं। Retirement funds से पैसा निकलता है, healthcare खर्च बढ़ता है और investment behavior बदलता है। Bitcoin
अगर market उसी समय गिर जाए, तो retirement planning पर बड़ा असर पड़ सकता है।
Kiyosaki खासकर 401k, IRA और superannuation जैसे retirement funds की बात करते हैं, जो अलग-अलग countries में retirement savings के models हैं।
उनका warning point यह है कि अगर इन funds का बड़ा हिस्सा stocks या paper assets में है, तो market crash से लोगों की life savings hurt हो सकती है।
लेकिन यहां balance जरूरी है। हर retirement fund risky नहीं होता, और हर market fall permanent damage नहीं करता।
Long-term diversified investing और panic selling में बहुत फर्क होता है।
4. Good Debt बनाम Bad Debt का सच
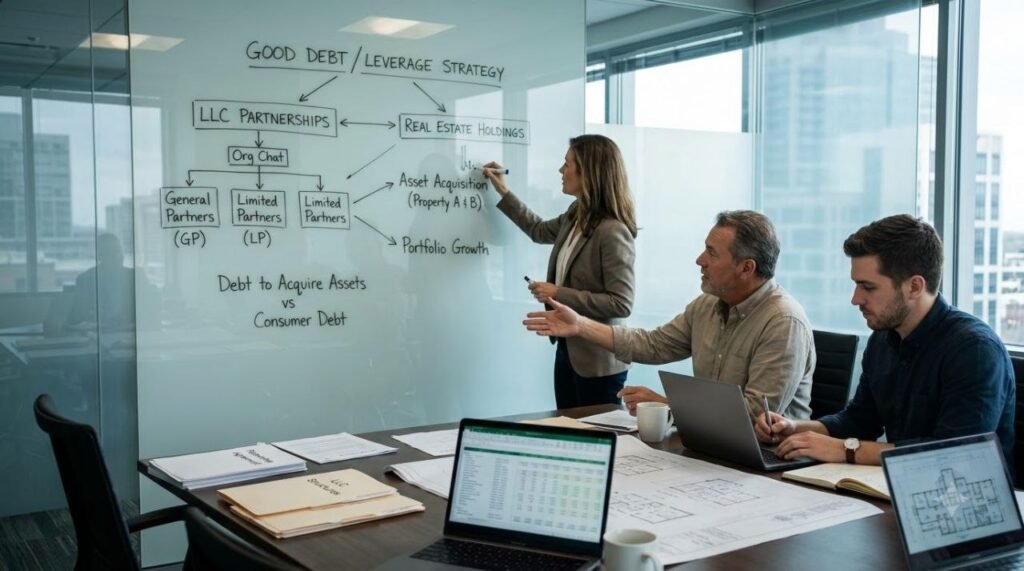
अब आते हैं Kiyosaki के सबसे controversial angle पर: उनका अपना debt।
Reports के मुताबिक Kiyosaki ने अपने ऊपर 1.2 billion dollar debt होने की बात कही, लेकिन उसकी story simple personal bankruptcy जैसी नहीं बताई गई।
कुछ reports में इसे real estate holdings, partners और LLC structures से जुड़ा बताया गया है।
यानी यह credit card वाला debt नहीं है, जहां आदमी खर्च करके फंस गया हो। उनका argument है कि “good debt” assets खरीदने के लिए लिया जाता है।
Rich Dad philosophy में debt दो तरह का होता है। Bad debt वह, जिससे liability बढ़े और पैसा बाहर जाए। Good debt वह, जिससे income-producing asset खरीदा जाए। Bitcoin
जैसे कोई महंगी car loan पर लेकर सिर्फ खर्च बढ़ा रहा है, तो वह bad debt हो सकता है।
लेकिन कोई rental property loan पर लेकर rent income बना रहा है, तो Kiyosaki उसे good debt की category में रखते हैं।
Real Estate leverage का असली जोखिम
हालांकि यह theory सुनने में strong लगती है, लेकिन risk-free नहीं है।
Real estate में tenant न मिले, rates बढ़ जाएं, property prices गिर जाएं या cash flow टूट जाए, तो good debt भी dangerous बन सकता है।
इसलिए आम viewer के लिए सबसे बड़ी सीख यह है कि debt को blindly copy नहीं करना चाहिए।
Kiyosaki billionaire-style leverage की बात करते हैं, लेकिन हर investor के पास legal structure, advisors, partners और cash flow cushion नहीं होता।
Crisis में तैयारी और Emergency Fund
अब Kiyosaki Great Depression का example देते हैं। वह 1929 crash और market recovery के long period की बात करते हैं।
यहां nuance समझना जरूरी है। 1929 का crash बहुत बड़ा था, लेकिन “25 साल depression” कहना पूरी economy के लिए simplified statement हो सकता है। Bitcoin
Stock market को अपने पुराने peak तक वापस आने में बहुत लंबा समय लगा, और Kiyosaki इसी pain को warning के रूप में इस्तेमाल करते हैं।
उनका message है कि crash में डरने वाले लोग wealth खोते हैं, लेकिन prepared लोग assets cheap में खरीदते हैं।
वह Kennedy family का example देते हैं कि कुछ लोगों ने crisis में opportunity देखी और बाद में बड़ा wealth बनाया।
यह बात partially सही mindset दिखाती है। Crisis में cash flow, patience और courage वाले लोग assets discount पर खरीद सकते हैं।
लेकिन आम आदमी के लिए problem यह है कि crisis में सबसे पहले income risk में आती है।
Job चली जाए, business slow हो जाए, EMI चल रही हो, medical expense आ जाए, तो उस समय asset खरीदना आसान नहीं होता।इसलिए “crash आएगा तो अमीर बन जाओगे” सुनने में exciting है, पर practical preparation अलग चीज है।
5. Financial Risk, Cash की ज़रूरत और Systemic Shift
Preparation का मतलब सिर्फ Bitcoin खरीदना नहीं है। Emergency fund, insurance, debt control, skill upgrade और diversified assets भी preparation हैं।
Kiyosaki cash से डराते हैं, लेकिन थोड़ा cash emergency के लिए जरूरी भी होता है।
अगर घर में 3 से 6 महीने का खर्च liquid form में नहीं है, तो gold और Bitcoin होने के बावजूद panic आ सकता है। Bitcoin
क्योंकि hospital bill, rent, school fee और EMI हमेशा Bitcoin wallet से smoothly solve नहीं होते।
Gold बेचने में time लग सकता है। Bitcoin crash के time 30 से 50% नीचे भी हो सकता है। Real estate instantly liquid नहीं होता।
यानी cash पूरी तरह बेकार नहीं है। Problem excess cash की purchasing power है, emergency cash की usefulness नहीं।
The Entropy Trap और सिस्टमिक बदलाव
अब Kiyosaki जिस किताब The Entropy Trap की बात करते हैं, उसका broad idea यह बताया जाता है कि कुछ periods normal cycles नहीं होते, बल्कि system change के moments होते हैं।
यानी उनका narrative यह है कि दुनिया normal slowdown में नहीं, structural shift में है।
Debt, AI, geopolitics, energy और retirement pressure मिलकर system को unstable बना सकते हैं।
यह सुनकर डर लग सकता है। लेकिन smart viewer को डर से पहले framework देखना चाहिए।
अगर debt बढ़ रहा है, तो interest rates पर नजर रखें।
अगर AI bubble की बात है, तो earnings और cash flow देखें।
अगर war risk है, तो oil और supply chain देखें।
अगर retirement funds risk में हैं, तो portfolio allocation, diversification और time horizon समझें। Bitcoin
Fear से decision लेने वाला investor अक्सर गलत time पर खरीदता और बेचता है।
लेकिन risk ignore करने वाला investor भी blind हो सकता है।
इसलिए balanced approach यही है कि Kiyosaki की warning को alarm की तरह सुनिए, final आदेश की तरह नहीं।
Alarm आपको जगाता है। लेकिन घर से भागना है या situation check करनी है, यह समझदारी तय करती है।
भारतीय निवेशकों के लिए इसका क्या मतलब है?
अब भारत के viewer के लिए इसका मतलब क्या है?
भारत में 401k नहीं है, लेकिन EPF, NPS, mutual funds, insurance policies, FDs, gold और real estate जैसे विकल्प हैं।
Indian middle class traditionally gold और property पर भरोसा करता है। लेकिन अब S I P, stocks और crypto की तरफ भी attraction बढ़ा है। Bitcoin
अगर global crisis आता है, तो भारत isolated नहीं रहेगा। Foreign investors, currency, oil imports, exports और stock market पर असर आ सकता है।
लेकिन भारत की growth story, demographics और consumption भी अलग strength देते हैं।
इसलिए हर global warning को सीधे India disaster मान लेना भी गलत होगा।
6. पोर्टफोलियो बैलेंस, Resilience और अंतिम टेकअवे
Kiyosaki का style हमेशा dramatic रहा है। वह strong statements देते हैं, cash को fake money कहते हैं और crashes की warning बार-बार देते हैं।
कई बार उनकी warnings सही direction में सवाल उठाती हैं, लेकिन timing पकड़ना बहुत मुश्किल होता है।
Market crash का prediction करना आसान लगता है, लेकिन कब, कितना और कितनी देर के लिए, यह कोई भी certainty से नहीं बता सकता।
अगर कोई हर साल crash बोलता रहे, तो किसी न किसी साल market गिर ही सकता है। लेकिन बीच के years में investor opportunity miss भी कर सकता है।
यही reason है कि financial planning में prediction से ज्यादा resilience important है।
पोर्टफोलियो की सही सुरक्षा और विविधीकरण (Diversification)
Resilience मतलब आपका financial life एक shock से टूटे नहीं।
अगर job risk आए तो emergency fund हो। अगर market गिरे तो आपको मजबूरी में loss पर बेचना न पड़े।
अगर inflation बढ़े तो आपका कुछ पैसा growth assets में हो। अगर uncertainty बढ़े तो कुछ defensive assets भी हों।
अगर आप Bitcoin लेते हैं, तो उसकी volatility समझकर लें। Bitcoin
अगर gold लेते हैं, तो उसे insurance की तरह देखें, magical wealth machine की तरह नहीं।
अगर real estate लेते हैं, तो cash flow, location, loan terms और liquidity समझें।
और अगर cash रखते हैं, तो यह समझें कि cash comfort देता है, लेकिन long term में inflation से लड़ने के लिए अकेला काफी नहीं हो सकता।
यही इस पूरी कहानी का mature takeaway है।
Kiyosaki की warning हमें एक बड़ा सवाल पूछने पर मजबूर करती है: हम पैसा सिर्फ बचा रहे हैं, या उसे system risks से protect भी कर रहे हैं?
लेकिन protection का मतलब all-in bet नहीं होता।
सारा पैसा cash में रखना risky हो सकता है।
सारा पैसा Bitcoin में डालना भी risky हो सकता है।
सारा पैसा real estate में lock कर देना भी risky हो सकता है।
Real protection often diversification से आती है।क्योंकि future uncertain है। और जब future uncertain हो, तो एक ही कहानी पर पूरी जिंदगी की savings नहीं लगाई जाती। Bitcoin
निष्कर्ष और सारांश
Robert Kiyosaki की बातों में एक strong reminder है कि paper money, debt और inflation को lightly नहीं लेना चाहिए।
लेकिन उनकी बातों में एक danger भी है: अगर viewer डरकर बिना समझे assets खरीदने लगे, तो वह खुद नया risk बना सकता है।
इसलिए इस warning को panic button नहीं, financial check-up की तरह देखिए।
अपनी savings देखिए। Debt देखिए। Emergency fund देखिए। Investments का mix देखिए। और सबसे जरूरी, अपने decisions का reason समझिए।
अगर कल market गिरता है, तो क्या आप prepared हैं? अगर market नहीं गिरता और आगे बढ़ता है, तो क्या आप participate कर रहे हैं? यही असली balance है।
Kiyosaki कह रहे हैं कि cash आपको नहीं बचाएगा। लेकिन असली जवाब शायद यह है कि सिर्फ cash नहीं बचाएगा।
सिर्फ gold भी नहीं। सिर्फ Bitcoin भी नहीं। सिर्फ property भी नहीं।
आपको बचाएगी समझदारी, diversification, cash flow, discipline और panic में गलत decision न लेने की क्षमता। Bitcoin
सोचिए, जो आदमी दुनिया को पैसा बचाना सिखाता है, वही खुद करीब ₹11 हजार करोड़ के कर्ज में है। और अब वही Robert Kiyosaki चेतावनी दे रहे हैं कि सबसे बड़ा आर्थिक संकट शुरू हो चुका है।
Rich Dad Poor Dad के लेखक Kiyosaki का दावा है कि 2026 की मंदी यूरोप और Japan से शुरू होकर दुनिया में फैल रही है। उनका कहना है, आगे banks और markets में panic दिख सकता है।
वे इसके पीछे चार कारण बताते हैं: AI की अंधी दौड़, Iran war, दुनिया पर बढ़ता debt, और retire होती baby boomer generation। खासकर retirement funds वालों को वे सावधान कर रहे हैं।
लेकिन असली twist यहां है। Kiyosaki कहते हैं, cash मत बचाओ, क्योंकि crisis में governments fake money छाप सकती हैं। उनके हिसाब से Gold, Silver, Bitcoin, real estate और business बचा सकते हैं।
अब सवाल यह है, खुद इतने बड़े debt में डूबा आदमी डर बेच रहा है, या सच में आने वाले संकट का signal दे रहा है? “पूरी सच्चाई जानने के लिए discription में दिए लिंक पर क्लिक कर अभी पूरी वीडियो देखें।!”
अगर हमारे आर्टिकल ने आपको कुछ नया सिखाया हो, तो इसे शेयर करना न भूलें, ताकि यह महत्वपूर्ण जानकारी और लोगों तक पहुँच सके। आपके सुझाव और सवाल हमारे लिए बेहद अहम हैं, इसलिए उन्हें कमेंट सेक्शन में जरूर साझा करें। आपकी प्रतिक्रियाएं हमें बेहतर बनाने में मदद करती हैं।
GRT Business विभिन्न समाचार एजेंसियों, जनमत और सार्वजनिक स्रोतों से जानकारी लेकर आपके लिए सटीक और सत्यापित कंटेंट प्रस्तुत करने का प्रयास करता है। हालांकि, किसी भी त्रुटि या विवाद के लिए हम जिम्मेदार नहीं हैं। हमारा उद्देश्य आपके ज्ञान को बढ़ाना और आपको सही तथ्यों से अवगत कराना है।
अधिक जानकारी के लिए आप हमारे GRT Business Youtube चैनल पर भी विजिट कर सकते हैं।
धन्यवाद!