
भाग 1: कमाई के शुरुआती 5 साल और वित्तीय आदतें
पहली सैलरी की खुशी और आने वाली चुनौतियाँ
कमाई के पहले 5 साल: आपका पैसा आपको बनाएगा या गिराएगा?
पहली salary आती है, phone पर message चमकता है, और कुछ seconds के लिए लगता है कि जिंदगी finally control में आ गई है। 5 year
लेकिन असली खेल salary आने के बाद शुरू होता है। क्योंकि वही पैसा या तो आपका future बना सकता है, या धीरे-धीरे आपको ऐसी आदतों में फंसा सकता है जिनसे निकलना मुश्किल हो जाता है। 5 year
सबसे डरावनी बात यह है कि शुरुआती गलती तुरंत दर्द नहीं देती। EMI आराम से कटती रहती है, credit card points मिलते रहते हैं, weekend plans चलते रहते हैं।
और 5 साल बाद अचानक सवाल खड़ा होता है—इतना कमाया, फिर भी account खाली क्यों है? Net worth बढ़ी क्यों नहीं? और future goals इतने भारी क्यों लगने लगे?
अगर आप career के शुरुआती phase में हैं, या घर में कोई नया कमाने लगा है, तो यह कहानी सिर्फ पैसे की नहीं है। यह financial personality बनने की कहानी है।
Video पसंद आए तो Like कर दीजिए, और ऐसे ही Business, Finance और Career lessons के लिए channel Subscribe कर लीजिए। अब असली कहानी शुरू करते हैं। 5 year
वित्तीय आदतों का महत्व और शुरुआती भ्रम
Career के पहले 5 सालों में salary का amount उतना powerful नहीं होता, जितनी आपकी money habits powerful होती हैं।
क्योंकि इसी दौर में दिमाग एक pattern सीखता है। पैसा आते ही खर्च करना है, या पैसा आते ही उसे direction देनी है। 5 year
बहुत लोग सोचते हैं, “अभी तो शुरुआत है, बाद में serious हो जाएंगे।” लेकिन finance में “बाद में” सबसे महंगा शब्द हो सकता है।
क्योंकि पैसा सिर्फ कमाने से नहीं बनता। पैसा बचाने, लगाने, protect करने और सही जगह खर्च करने से बनता है। 5 year
लाइफस्टाइल इंफ्लेशन का अदृश्य जाल
पहली बड़ी गलती है salary बढ़ते ही lifestyle बढ़ा लेना। इसे lifestyle inflation कहते हैं, और यह बहुत silent trap है। 5 year
आज salary 30 हजार है तो खर्च 28 हजार। कल salary 50 हजार होती है तो खर्च 48 हजार। Income बढ़ी, लेकिन breathing space नहीं बढ़ी।
नया phone, branded clothes, cafe bills, vacations, subscriptions, expensive room, cab comfort—हर चीज individually छोटी लगती है। 5 year
लेकिन महीने के end में यही छोटी-छोटी चीजें आपकी पूरी salary को ऐसे खा जाती हैं जैसे किसी ने invisible tax लगा दिया हो।
अब यहां सवाल खर्च रोकने का नहीं है। सवाल यह है कि क्या आपकी income के साथ आपकी savings भी बढ़ रही है? 5 year
अगर हर increment के बाद आपका खर्च पहले बढ़ता है और investment बाद में सोचते हैं, तो आपकी salary आपके लिए काम नहीं कर रही। आप salary के लिए काम कर रहे हैं। 5 year
भाग 2: निवेश और सुरक्षा जाल का निर्माण
निवेश में देरी और कंपाउंडिंग की ताकत
दूसरी बड़ी गलती है investment delay करना। शुरुआती उम्र में बहुत लोग सोचते हैं कि retirement बहुत दूर है, अभी जिंदगी enjoy करनी चाहिए। 5 year
Enjoy करना गलत नहीं है। लेकिन पूरा पैसा आज पर खर्च कर देना, और कल को भगवान भरोसे छोड़ देना, यही problem है।
Compounding का magic यही है कि small amount को time मिलता है। और time पैसा बढ़ाने वाली सबसे underrated चीज है। 5 year
मान लीजिए कोई 25 साल की उम्र से छोटी S I P शुरू करता है। दूसरा व्यक्ति 35 साल से ज्यादा amount लगाता है। 5 year
कई बार पहला व्यक्ति कम पैसा लगाकर भी आगे निकल सकता है, क्योंकि उसके पैसे को बढ़ने के लिए ज्यादा साल मिले।
यही वजह है कि शुरुआती 5 सालों में investment न करना सिर्फ delay नहीं है। यह future के लिए extra pressure create करना है।
इमरजेंसी फंड की सख्त जरूरत
तीसरी गलती है emergency fund न बनाना। कई युवा direct mutual funds, stocks या crypto में लग जाते हैं, लेकिन bank में safety cushion नहीं रखते।
जब तक जिंदगी normal चल रही है, emergency fund boring लगता है। लेकिन नौकरी जाने, बीमारी, घर की जरूरत या अचानक travel में वही boring fund hero बन जाता है। 5 year
अगर emergency fund नहीं है, तो आपको दो options मिलते हैं। या investment घाटे में बेचो, या महंगे ब्याज पर loan लो।
दोनों situation में आपका future plan टूटता है। इसलिए कम से कम 6 महीने के जरूरी खर्च का fund अलग होना चाहिए। 5 year
यह पैसा ज्यादा return कमाने के लिए नहीं होता। यह पैसा आपकी financial izzat बचाने के लिए होता है।
पर्सनल हेल्थ इंश्योरेंस की अनिवार्यता
चौथी गलती है सिर्फ company health insurance पर भरोसा करना। Young age में बीमारी दूर की चीज लगती है, और medical cover unnecessary expense लगता है।
लेकिन health insurance का असली test तब होता है जब job change हो रही हो, company policy बदल जाए, या family cover कम पड़ जाए। 5 year
Company cover अच्छा benefit है, लेकिन complete protection नहीं। नौकरी के साथ cover जुड़ा है, आपकी जिंदगी के साथ नहीं। 5 year
अगर job छूटी या gap आया, तो cover भी कमजोर पड़ सकता है। और आज medical cost जिस speed से बढ़ रही है, छोटा cover quickly खत्म हो सकता है।
इसलिए young age में personal health insurance लेना कई बार cheaper और smarter decision होता है।यह investment नहीं है, लेकिन एक financial wall है। बीमारी आए तो savings न टूटे, family panic में loan न ले। 5 year
भाग 3: कर्ज का जाल और भ्रामक ट्रेंड्स
क्रेडिट कार्ड और लोन का खतरनाक आकर्षण
पांचवीं गलती है bad debt का trap। Credit card, personal loan और BNPL ने spending को बहुत easy बना दिया है। 5 year
पहले चीज खरीदने से पहले pocket देखनी पड़ती थी। अब बस OTP डालना पड़ता है, और इच्छा तुरंत पूरी हो जाती है।
Problem तब शुरू होती है जब depreciating चीजों के लिए loan लिया जाता है। यानी ऐसी चीज जो समय के साथ value lose करती है।
Phone पुराना हो जाएगा, trip खत्म हो जाएगी, party याद बन जाएगी। लेकिन EMI अगले कई महीनों तक salary काटती रहेगी।
Credit card का minimum payment सबसे dangerous comfort है। आपको लगता है bill manage हो गया, लेकिन interest quietly बढ़ता रहता है। 5 year
यही कारण है कि high-interest loan आपकी कमाई पर कब्जा कर लेते हैं। आप मेहनत करते हैं, और पैसा past decisions की EMI में चला जाता है। 5 year
जल्दी अमीर बनने वाले ट्रेंड्स और FOMO
छठी गलती है जल्दी अमीर बनने वाले trends के पीछे भागना। हर कुछ साल में कोई नया dream आता है। 5 year
कभी penny stocks, कभी crypto craze, कभी options trading, कभी social media वाला “guaranteed return” वाला idea।
Young investor को लगता है कि अगर अभी enter नहीं किया तो मौका निकल जाएगा। इसे FOMO कहते हैं।
लेकिन market में सबसे ज्यादा पैसा अक्सर वही खोता है जो समझने से पहले jump करता है।
Wealth building exciting दिखती नहीं है। वह boring S I P, diversification, patience और risk control से बनती है। 5 year
इसका मतलब यह नहीं कि नए asset class गलत हैं। मतलब यह है कि बिना समझे, borrowed confidence पर पैसा लगाना गलत है।
अगर किसी investment को समझाने के लिए सिर्फ “सब कमा रहे हैं” वाला logic है, तो रुककर सोचना चाहिए।
भविष्य के लक्ष्यों की अनदेखी
सातवीं गलती है future goals ignore करना। शुरुआती career में शादी, घर, बच्चों की education और retirement बहुत दूर लगते हैं। 5 year
लेकिन future goals दूर नहीं होते, वे धीरे-धीरे महंगे होते जाते हैं। Inflation चुपचाप आपके सपनों का price बढ़ाता रहता है।
आज जो घर 50 लाख का लगता है, कुछ साल बाद वही dream बहुत बड़ा loan बन सकता है।
आज जो education affordable लगती है, future में वह family की सबसे बड़ी planning बन सकती है। 5 year
इसीलिए goal planning का मतलब tension लेना नहीं है। इसका मतलब है future को छोटे monthly steps में तोड़ देना।
अगर आप goal को ignore करते हैं, तो goal गायब नहीं होता। वह बाद में emergency बनकर वापस आता है। 5 year
भाग 4: कंपनी बेनिफिट्स और सेल्फ-इन्वेस्टमेंट
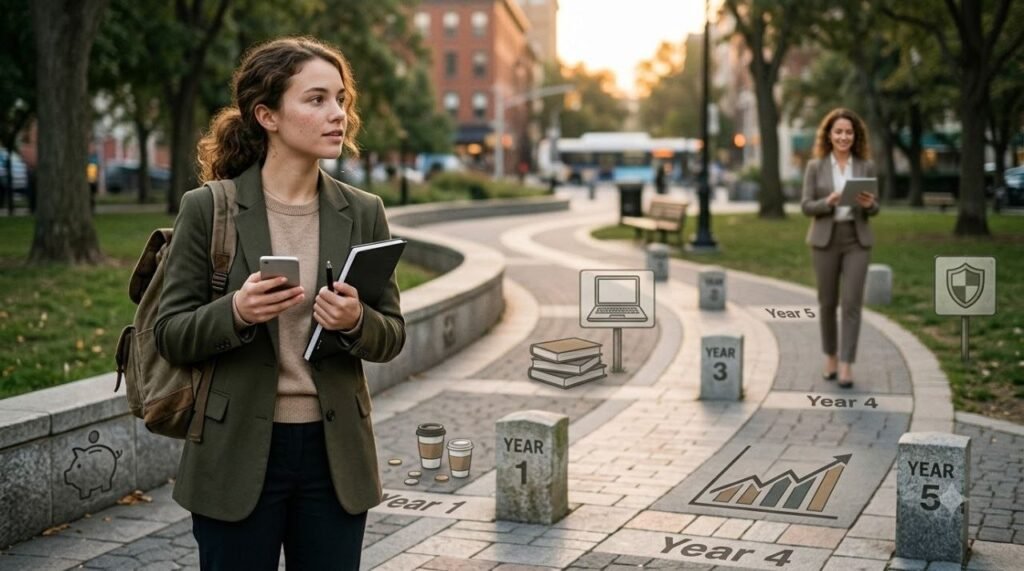
कंपनी बेनिफिट्स का पूरा इस्तेमाल
आठवीं गलती है company benefits को ignore करना। बहुत सारे employees salary slip देखते हैं, लेकिन compensation structure नहीं समझते।
PF contribution, tax-saving reimbursements, medical top-up, leave policy, learning allowance, ESOPs, insurance benefits—ये सब आपकी income का हिस्सा हैं। 5 year
अगर आप इन्हें use नहीं कर रहे, तो कई बार आप अपनी ही table पर रखा पैसा छोड़ रहे होते हैं।
For example, PF boring लग सकता है, लेकिन company contribution आपकी long-term wealth का silent engine बन सकता है।
Tax reimbursement boring paperwork लग सकता है, लेकिन सही claim आपकी in-hand saving बढ़ा सकता है।
ESOPs समझना मुश्किल लग सकता है, लेकिन startup या growth company में यह बड़ा wealth event भी बन सकता है। 5 year
खुद की स्किल्स पर निवेश
नौवीं गलती है खुद पर investment न करना। यह सबसे interesting point है, क्योंकि पैसा बचाना जरूरी है, लेकिन earning power उससे भी बड़ी asset है।
Career के पहले 5 सालों में आपकी सबसे बड़ी संपत्ति bank balance नहीं होती। आपकी skill, network, credibility और learning speed होती है।
एक अच्छा course, certification, communication skill, AI tools की समझ, industry network—ये चीजें future salary jump दे सकती हैं।
अगर आप हर जगह discount ढूंढते हैं, लेकिन अपनी growth पर खर्च करने से डरते हैं, तो आप short-term saving के लिए long-term income sacrifice कर सकते हैं।
लेकिन यहां भी balance जरूरी है। हर expensive course valuable नहीं होता, और हर free content useless नहीं होता।
Smart तरीका यह है कि पहले skill gap पहचानो। फिर देखो कौन सी skill आपकी job, income या side hustle को directly improve करेगी। 5 year
वित्तीय फैसलों के पीछे की भावनाएं
अब इस पूरी कहानी का hidden angle समझिए। Financial mistakes सिर्फ math की वजह से नहीं होतीं। वे emotions की वजह से होती हैं।
दिखावा, insecurity, comparison, stress, loneliness, reward की craving—ये सब spending decisions को silently control करते हैं।
कई बार इंसान phone इसलिए नहीं खरीदता कि उसे phone चाहिए। वह इसलिए खरीदता है क्योंकि उसे feel करना है कि वह पीछे नहीं है।कई बार expensive outing enjoyment नहीं होती, बल्कि proof होती है कि “मैं भी successful हूं।”
यहीं money management personal हो जाता है। Budget बनाना आसान है, लेकिन अपनी emotional triggers समझना मुश्किल है।
अगर आपको पता है कि salary आते ही आप impulse spending करते हैं, तो automatic S I P और separate account आपकी मदद कर सकते हैं।
अगर आपको पता है कि credit card से control जाता है, तो limit low रखिए या debit-first habit बनाइए।
अगर आपको पता है कि friends के pressure में खर्च बढ़ता है, तो पहले से monthly social budget set करिए।
Financial discipline का मतलब कंजूस होना नहीं है। इसका मतलब है पैसा आपकी values के हिसाब से खर्च हो, mood के हिसाब से नहीं।
भाग 5: व्यावहारिक फॉर्मूला और सोच में बदलाव
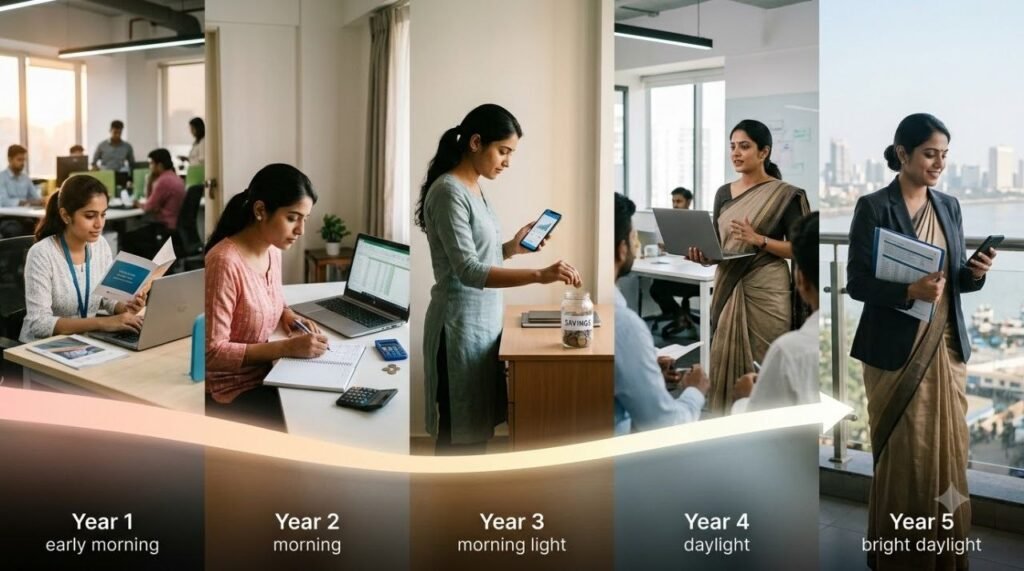
शुरुआती 5 सालों का प्रैक्टिकल फॉर्मूला
अब सवाल आता है कि शुरुआती 5 सालों का practical formula क्या हो सकता है?
सबसे पहले, salary आते ही saving और investment को auto mode पर डालिए। जो बचता है उसे invest करने के बजाय, पहले invest करके बाकी खर्च करिए।
दूसरा, emergency fund को target बनाइए। यह fund complete होने तक risky experiments limited रखिए।
तीसरा, credit card को tool की तरह इस्तेमाल करिए, lifestyle support system की तरह नहीं।
चौथा, insurance को expense नहीं, risk protection समझिए। खासकर health insurance को जल्दी ignore मत करिए।
पांचवां, हर increment का एक fixed हिस्सा lifestyle में और एक fixed हिस्सा investment में डालिए।
अगर salary बढ़ते ही पूरा पैसा lifestyle में चला गया, तो increment सिर्फ खर्च बढ़ाने वाला event बन जाएगा।
लेकिन अगर increment का 40 या 50 percent investment में चला गया, तो आपका future quietly मजबूत होने लगेगा।
छठा, हर साल अपनी skills का audit करिए। पूछिए—इस साल मैंने ऐसा क्या सीखा जो मेरी income बढ़ा सकता है?
सातवां, अपने goals को डरावनी बड़ी रकम की तरह मत देखिए। उन्हें monthly action में convert करिए।
अनुशासन और मानसिकता का असर
यही difference है उन लोगों में जो 30 की उम्र में financially confident दिखते हैं, और उन लोगों में जो अच्छी salary के बाद भी pressure में रहते हैं।
एक तरफ वह युवा है जो कहता है, “Salary कम है, इसलिए save नहीं कर सकता।” दूसरी तरफ वह युवा है जो कहता है, “Salary कम है, इसलिए habit अभी बनानी पड़ेगी।”
क्योंकि अगर कम salary में discipline नहीं आया, तो ज्यादा salary में भी guarantee नहीं कि discipline आ जाएगा।
पैसा character को बदलता नहीं, कई बार उसे amplify करता है। जो habit छोटी income में है, वही बड़ी income में बड़ा रूप लेती है।
इसलिए career के पहले 5 साल सिर्फ earning years नहीं हैं। वे training years हैं।
यहीं आप decide करते हैं कि पैसा आते ही गायब होगा, या धीरे-धीरे आपकी freedom खरीदेगा।
यहीं आप decide करते हैं कि loan आपकी choices चलाएगा, या आपकी planning loan की जरूरत कम करेगी।
यहीं आप decide करते हैं कि future एक डर बनेगा, या एक planned destination।
भाग 6: सुधार के कदम और अंतिम निष्कर्ष
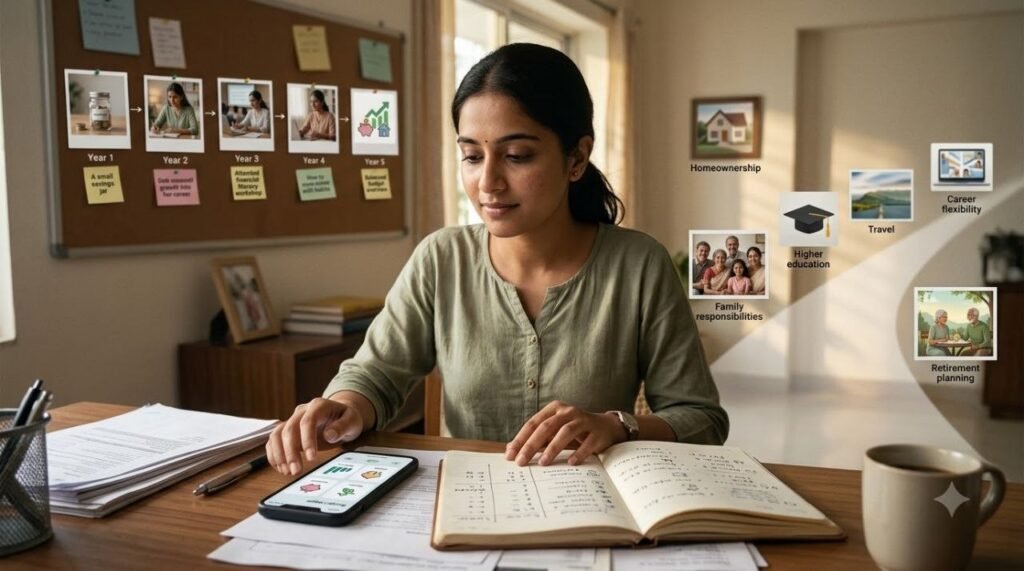
गलतियों को सुधारने का सही तरीका
सबसे important बात यह है कि कोई भी perfect नहीं शुरू करता। गलती हो गई है तो कहानी खत्म नहीं हुई।
अगर credit card debt है, तो पहले उसे attack करिए। अगर emergency fund नहीं है, तो आज से build करिए।
अगर investment late शुरू हुआ है, तो guilt में time waste मत करिए। Consistency शुरू करिए।
अगर company benefits नहीं समझे, तो HR portal खोलिए, salary structure पढ़िए, और जो आपका है उसे claim करिए।
अगर skills रुकी हुई हैं, तो next 90 days का learning plan बनाइए। क्योंकि income growth भी financial planning का हिस्सा है।
वित्तीय स्वतंत्रता का अंतिम सत्य
इस पूरी कहानी का final truth बहुत simple है। शुरुआती salary आपको अमीर नहीं बनाती, शुरुआती habits आपको अमीर बना सकती हैं।
और खराब habits आपको गरीब नहीं दिखातीं, लेकिन financially weak जरूर बना देती हैं।
पहले 5 सालों में अगर आपने पैसा control करना सीख लिया, तो future goals डराने के बजाय manageable लगने लगते हैं।
लेकिन अगर पैसा आपको control करने लगा, तो salary चाहे बढ़ती रहे, stress भी साथ-साथ बढ़ता रहेगा।
अब सवाल आपके लिए है—आपके हिसाब से युवाओं की सबसे dangerous money mistake कौन सी है: lifestyle inflation, credit card debt, या investment delay?
सारांश और आउट्रो (Call to Action)
पहली नौकरी लगते ही लगता है—अब जिंदगी set है। लेकिन असली खतरा कम salary नहीं, वो habits हैं जो चुपचाप आपका future खा जाती हैं।
सैलरी 8 से 10% बढ़ती है, और साथ में खर्च भी। नया phone, महंगे dinner, trips… income बढ़ती है, लेकिन net worth वहीं रुक जाती है।
फिर सबसे बड़ा नुकसान होता है investment delay में। शुरुआती 5 साल निकल गए, तो compounding का वही goal पाने के लिए बाद में दोगुना-तीन गुना पैसा लगाना पड़ सकता है।और यहीं कहानी पलटती है। Emergency fund नहीं, personal health insurance नहीं, ऊपर से credit card, BNPL और personal loan का जाल… एक झटका पूरा budget हिला सकता है।
लेकिन सबसे छिपी गलती पैसे की नहीं, खुद पर invest न करने की है। skills, career growth और company benefits छोड़कर युवा कौन सा बड़ा नुकसान कर रहे हैं? पूरी सच्चाई जानने के लिए discription में दिए लिंक पर क्लिक कर अभी पूरी वीडियो देखें।!
अगर हमारे आर्टिकल ने आपको कुछ नया सिखाया हो, तो इसे शेयर करना न भूलें, ताकि यह महत्वपूर्ण जानकारी और लोगों तक पहुँच सके। आपके सुझाव और सवाल हमारे लिए बेहद अहम हैं, इसलिए उन्हें कमेंट सेक्शन में जरूर साझा करें। आपकी प्रतिक्रियाएं हमें बेहतर बनाने में मदद करती हैं।
GRT Business विभिन्न समाचार एजेंसियों, जनमत और सार्वजनिक स्रोतों से जानकारी लेकर आपके लिए सटीक और सत्यापित कंटेंट प्रस्तुत करने का प्रयास करता है। हालांकि, किसी भी त्रुटि या विवाद के लिए हम जिम्मेदार नहीं हैं। हमारा उद्देश्य आपके ज्ञान को बढ़ाना और आपको सही तथ्यों से अवगत कराना है।
अधिक जानकारी के लिए आप हमारे GRT Business Youtube चैनल पर भी विजिट कर सकते हैं।
धन्यवाद!