
भाग 1: 7.8% GDP ग्रोथ और राष्ट्रीय बहस की शुरुआत
जीडीपी आंकड़ों के पीछे का बड़ा सवाल
भारत की 7.8% GDP Growth पर सवाल क्यों उठे?
सोचिए, news headline आती है कि भारत की economy 7.8 percent की रफ्तार से बढ़ी है। दुनिया की बड़ी economies में यह number शानदार लगता है। लेकिन उसी समय एक दूसरा सवाल उठता है।
अगर growth इतनी धुआंधार है, तो अच्छी jobs उतनी तेजी से क्यों नहीं दिख रहीं? Private investment हर जगह क्यों नहीं फूट रहा? Foreign investors उतने उत्साहित क्यों नहीं लग रहे?
तीन परतों में छिपी असल कहानी
यहीं से एक simple GDP number अचानक national debate बन जाता है। एक तरफ सरकार कहती है कि economy मजबूत है। दूसरी तरफ कुछ economists और former officials पूछते हैं कि इस growth की quality क्या है।
ऊपर से मामला सिर्फ आंकड़ों का लगता है। लेकिन असली कहानी तीन layers में छिपी है। Growth कितनी है? उसे calculate कैसे किया गया? और आम आदमी तक उसका असर कितना पहुंचा?
बेस ईयर और आंकड़ों का विवाद
यही वजह है कि 7.8 percent का number सिर्फ celebratory headline नहीं रहा। यह jobs, investment, inflation, politics और trust in data की बड़ी कहानी बन गया।
अगर आपको economy की ऐसी stories पसंद हैं, जहां एक number के पीछे पूरा system खुलता है, तो video को Like कीजिए और channel Subscribe कर लीजिए। अब इस पूरे मामले को आसान भाषा में समझते हैं।
31 अगस्त को वित्त वर्ष 2026 की पहली तिमाही, यानी April से June quarter के GDP आंकड़े आए। सरकारी data के मुताबिक Real GDP growth 7.8 percent रही।
यह Reuters poll में analysts के 7.1 percent estimate से ज्यादा था। RBI के earlier estimate से भी stronger signal माना गया। इसलिए शुरुआत में यह India growth story के लिए positive surprise था।
सरकार के मुताबिक consumer demand मजबूत रही। Investment activity में तेजी दिखी। Manufacturing और services sectors ने भी growth को support किया। यानी headline में economy resilient दिखी।
लेकिन फिर अचानक शोर मचा। Former finance secretary Subhash Chandra Garg ने सवाल उठाया कि growth number inflated लग रहा है, क्योंकि comparison का base बदल गया है।
भाग 2: जीडीपी की नई सीरीज और डिफ्लेटर का गणित
क्रिकेट स्कोरबोर्ड की उपमा और सरकारी तर्क
उनका argument यह था कि पिछले साल की उसी quarter की GDP value को नई series में नीचे revise किया गया। जब base छोटा हो जाता है, तो ऊपर की growth rate ज्यादा दिख सकती है।
इसे cricket scoreboard की तरह समझिए। अगर पिछले मैच का score बाद में कम कर दिया जाए और फिर आज का score उससे compare हो, तो growth बड़ी लगेगी। Critics इसी point को उठा रहे थे।
लेकिन सरकार का जवाब अलग था। सरकार ने कहा कि यह कोई selective adjustment नहीं है। नई GDP series पूरे time series पर लागू की गई है, सिर्फ एक quarter को सजाने के लिए नहीं।
Garg का दावा था कि अगर पुराने base से compare किया जाए, तो nominal growth 10.3 percent नहीं, बल्कि करीब 2.6 percent दिखती। लेकिन government ने कहा कि old series और new series को सीधे compare करना सही नहीं है।
बेस ईयर क्यों बदलना पड़ता है?
यहां viewer के लिए सबसे जरूरी बात है। GDP में base year change कोई unusual चीज नहीं है। Economies बदलती हैं, products बदलते हैं, services बदलती हैं, इसलिए measurement system update करना पड़ता है।
Base year को आप economy का reference mirror समझिए। अगर mirror पुराना हो जाए, तो नई economy की तस्वीर पूरी नहीं दिखती। इसलिए base year update करना technical necessity भी हो सकता है।
भारत ने नई series में base year 2022-23 किया। पहले की economy को 2011-12 base से मापा जा रहा था, जबकि तब से digital payments, services, manufacturing और data sources काफी बदल चुके हैं।
नई series में Output Producer Price Index, Banking Services Price Index, updated IIP और administrative data जैसे नए sources शामिल किए गए। सरकार का कहना है कि इससे economy की तस्वीर ज्यादा accurate बनेगी।
डिफ्लेटर (Deflator) की जटिल तकनीक
लेकिन कहानी यहीं खत्म नहीं होती। असली technical debate deflator पर आकर अटकती है। और यही सबसे confusing लेकिन सबसे important part है।
Nominal GDP current prices पर economy का size बताती है। Real GDP inflation हटाकर actual production growth दिखाने की कोशिश करती है। Inflation हटाने के लिए deflator इस्तेमाल होता है।
अगर deflator कम होगा, तो real growth ज्यादा दिख सकती है। अगर deflator ज्यादा होगा, तो वही nominal growth adjust होकर कम real growth दे सकती है।
यही वजह है कि economists deflator को बहुत ध्यान से देखते हैं। यह छोटा सा technical number पूरी growth story की दिशा बदल सकता है।
भाग 3: डबल डिफ्लेशन और रोजगार का संकट
CPI और WPI बनाम जीडीपी डिफ्लेटर
April-June quarter में GDP deflator करीब 2.3 percent बताया गया, जबकि retail inflation 4 percent से ऊपर और wholesale inflation 9 percent से ऊपर थी।Critics ने पूछा कि जब बाकी price indicators ज्यादा inflation दिखा रहे हैं, तो GDP deflator इतना कम क्यों है? क्या इससे real growth artificially ज्यादा दिख रही है?
सरकार का जवाब था कि GDP deflator को सीधे CPI या WPI से compare करना oversimplification है। CPI consumer basket दिखाता है, WPI wholesale goods prices दिखाता है।
GDP पूरी economy के output को measure करता है। इसमें अलग-अलग sectors, inputs, outputs और services शामिल होते हैं। इसलिए उसका deflator अलग behavior दिखा सकता है।
डबल डिफ्लेशन का सिद्धांत
नई series में double deflation approach का इस्तेमाल किया गया है, खासकर manufacturing sector में। यह सुनने में heavy लगता है, लेकिन concept आसान है।
मान लीजिए एक factory shirt बनाती है। पहले cotton, electricity और transport जैसे inputs की कीमत बदलती है। फिर final shirt की selling price बदलती है।
Double deflation में output और input दोनों को अलग-अलग price index से adjust किया जाता है। फिर real value added निकाली जाती है।
अगर input prices output prices से ज्यादा तेजी से बढ़ती हैं, तो calculation में implicit deflator low या कभी-कभी negative भी दिख सकता है। इसका मतलब हर product सस्ता हो गया, ऐसा जरूरी नहीं।
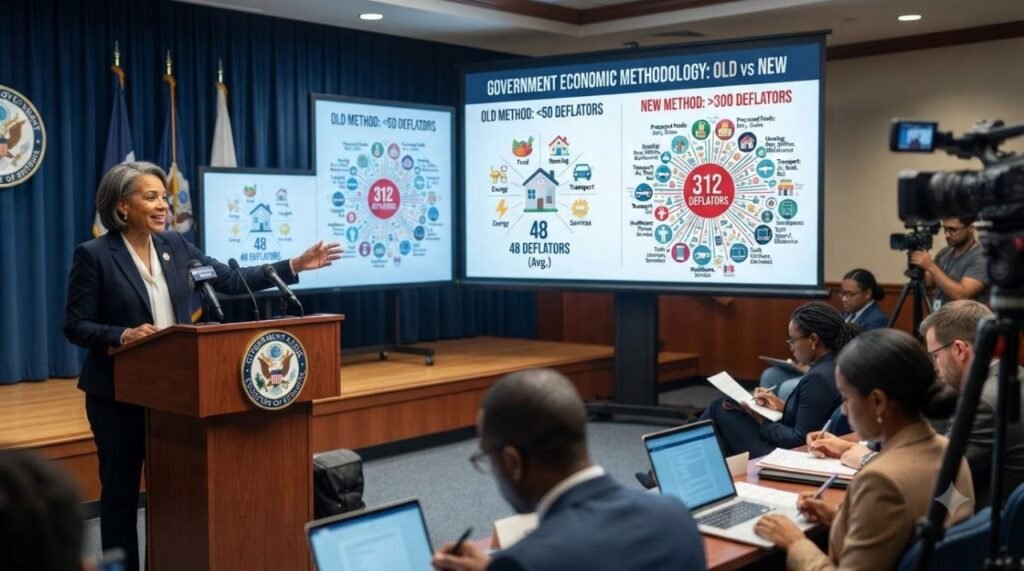
यही सरकार समझाने की कोशिश कर रही है। उसका कहना है कि नई method ज्यादा granular है और 300 से ज्यादा deflators use करती है, जबकि पहले संख्या कम थी।
रघुराम राजन के सवाल और प्राइवेट इन्वेस्टमेंट
लेकिन critics का concern भी पूरी तरह हवा में नहीं है। जब methodology complex होती है और public explanation limited रहती है, तो trust gap पैदा होता है।
GDP जैसी चीज सिर्फ calculation नहीं, credibility भी होती है। अगर market, economists और citizens को method clear न लगे, तो मजबूत number भी suspicion में घिर जाता है।
अब Raghuram Rajan वाली बात समझिए। Former RBI Governor ने later clarify किया कि उन्होंने GDP numbers को न endorse किया, न reject किया।
उनकी main चिंता अलग थी। उन्होंने पूछा कि अगर GDP growth इतनी strong है, तो समय के साथ ज्यादा private investment, ज्यादा foreign investment और decent jobs क्यों नहीं दिख रहीं?
यह point GDP calculation से अलग है, लेकिन शायद ज्यादा बड़ा है। क्योंकि economy का final test सिर्फ spreadsheet पर नहीं, लोगों की income और opportunities पर होता है।
भाग 4: अर्थव्यवस्था के विरोधाभास और जमीनी हकीकत
असमान विकास और जॉब क्रिएशन
एक country का GDP बढ़ सकता है, लेकिन jobs की quality weak रह सकती है। Growth capital intensive sectors से आ सकती है, जहां output बढ़ता है लेकिन jobs proportionally नहीं बढ़तीं।
Manufacturing में growth दिखना अच्छा signal है। Financial services और professional services की मजबूती भी headline को support करती है। लेकिन सवाल है कि क्या यह growth broad-based employment बना रही है?
अगर factories ज्यादा automated हैं, अगर startups hiring रोक रहे हैं, अगर small businesses margin pressure में हैं, तो GDP growth का ground impact uneven हो सकता है।
कंज्यूमर डिमांड का दोहरा रूप
Private investment पर भी यही logic लागू होता है। Government capex और public spending से growth push मिल सकता है, लेकिन sustainable cycle के लिए private companies का confidence जरूरी है।
Companies तब invest करती हैं जब उन्हें future demand, policy stability और profit visibility दिखती है। अगर वे wait-and-watch mode में हैं, तो strong GDP number के बाद भी investment boom limited रह सकता है।
Consumer demand मजबूत बताई गई है। लेकिन consumer demand भी अलग-अलग India में अलग दिख सकती है। Premium cars, smartphones और travel बढ़ सकते हैं, पर lower-income households दबाव महसूस कर सकते हैं।
यही India की growth story का बड़ा contradiction है। Macro numbers strong दिखते हैं, लेकिन micro experiences mixed रहते हैं।
हाई-फ्रीक्वेंसी इंडिकेटर्स का रुख
सरकार और supporters कहते हैं कि high-frequency indicators भी economy की strength दिखा रहे हैं।
Auto sales में growth, bank credit की तेजी और direct tax collection के strong numbers इसी argument को support करते हैं।
इन indicators का मतलब है कि कुछ जगह consumption, lending और formal income activity सच में बढ़ रही है। इसलिए 7.8 percent को पूरी तरह fake बोल देना भी simplistic होगा।
लेकिन दूसरी तरफ PMI जैसे survey-based indicators में softness की चर्चा भी हुआ। Foreign portfolio inflows और job creation पर सवाल भी बने हुए हैं।
इसलिए सही conclusion यह नहीं कि economy पूरी तरह कमजोर है। और सही conclusion यह भी नहीं कि सब perfect है। Picture strong भी है और uneven भी।
भाग 5: राजनीति, नीति और डेटा की विश्वसनीयता
राजनीतिक बहस और पॉलिसी पर असर
अब political angle आता है। Opposition ने इस controversy को सरकार पर attack करने के लिए इस्तेमाल किया और 7.8 percent growth को statistical gymnastics जैसा label दिया।
सरकार ने अपने numbers defend किए और कहा कि methodology broad consultation के बाद बदली गई। यानी fight सिर्फ economics की नहीं, political trust की भी बन गई।
लेकिन viewer के लिए जरूरी है कि slogans से थोड़ा दूर रहकर issue को समझा जाए। GDP debate को सिर्फ pro-government या anti-government fight में बदल देना dangerous simplification है।
GDP number businesses के लिए important है। अगर growth strong है, तो companies capacity बढ़ाने, hiring करने और expansion planning में ज्यादा confidence ले सकती हैं।
Investors के लिए भी GDP signal देता है। Corporate earnings, credit growth, tax revenue और market valuation पर macro growth का असर पड़ता है।
डेटा सटीकता की गंभीरता
Policy makers के लिए GDP और भी important है। RBI rates तय करते समय growth और inflation दोनों को देखता है। Government budget planning में भी GDP estimate बड़ा role निभाता है।
अगर growth overestimated हो, तो policy makers गलत confidence में आ सकते हैं। अगर growth underestimated हो, तो economy को unnecessary support दिया जा सकता है।
इसलिए data की accuracy सिर्फ academic मुद्दा नहीं है। इसका असर interest rates, spending, taxation, investment और market sentiment तक जाता है।
सैलरी और परचेजिंग पावर की आसान मिसाल
अब एक simple analogy से पूरी debate समझिए। Nominal GDP आपकी salary है। Real GDP आपकी salary की purchasing power है, inflation adjust करने के बाद।
अगर salary 10 percent बढ़ी लेकिन prices 8 percent बढ़ गए, तो real gain बहुत कम है। अगर prices सिर्फ 2 percent बढ़े, तो real gain बड़ा दिखेगा।
GDP में भी यही होता है। Nominal growth से inflation हटाकर real growth निकाली जाती है। इसलिए deflator कम या ज्यादा होना बहुत sensitive issue है।
लेकिन CPI, WPI और GDP deflator तीनों अलग cameras हैं। एक consumer prices देखता है, दूसरा wholesale goods, तीसरा पूरी economy की production value।
भाग 6: भविष्य का लक्ष्य और निष्कर्ष
ट्रांसपेरेंसी और 2047 का विज़न
इसलिए सिर्फ यह कहना कि CPI ज्यादा है, तो GDP deflator गलत है, complete argument नहीं है। लेकिन deflator इतना अलग क्यों है, इसका transparent explanation जरूर चाहिए।
यही इस controversy का balanced point है। New methodology theoretically बेहतर हो सकती है, लेकिन public confidence के लिए detailed disclosure और consistent communication जरूरी है।
India 2047 तक developed economy बनने का target रखता है। इतने बड़े ambition में data पर trust foundation की तरह है।
अगर citizens को लगता है कि growth सिर्फ file में है, तो trust gap बढ़ेगा। अगर data reliable है, तो government को उसे आसानी से समझाने की जिम्मेदारी और बढ़ जाती है।
अलग-अलग नज़रिए (Households, Investors & Analysts)
Household lens से economy का मतलब है job, salary, EMI, school fee, fuel price और business income।
GDP lens से economy production, investment और consumption का sum है।
दोनों lens अलग हैं। इसलिए GDP strong हो सकती है और कुछ families फिर भी pressure महसूस कर सकती हैं। इसी difference को समझना जरूरी है।
Investor lens तीसरा है। Investor पूछता है कि data predictable है या नहीं। Revisions कैसे होते हैं? Methodology stable है? क्या policy signals clear हैं?
इस debate का सबसे बड़ा turning point यही है कि इसमें दो सवाल mix हो गए हैं। पहला, क्या GDP calculation method credible है? दूसरा, क्या growth आम लोगों तक पहुंच रही है?
पहले सवाल का जवाब technical data और transparency से मिलेगा। दूसरे सवाल का जवाब jobs, wages, private investment, MSME health और consumption distribution से मिलेगा।
Even if official GDP number सही है, Rajan वाला jobs और investment का सवाल खत्म नहीं होता। और even if jobs concern real है, इससे automatically GDP number fake साबित नहीं होता।
अंतिम सारांश और वीडियो कॉल-टू-एक्शन
भारत की GDP 7.8% बढ़ी, और बाहर से कहानी शानदार लगी। लेकिन तभी बड़ा सवाल उठा—अगर economy इतनी तेज भाग रही है, तो jobs और investment में वैसी चमक क्यों नहीं दिखती?
31 अगस्त को April-June तिमाही के आंकड़े आए। Growth Reuters poll के 7.1% अनुमान से ज्यादा रही। सरकार ने consumer demand, investment और manufacturing को इसकी वजह बताया।
लेकिन पूर्व नौकरशाह सुभाष चंद्र गर्ग ने कहा कि आंकड़े बढ़े हुए दिख रहे हैं। फिर Raghuram Rajan ने पूछा कि strong GDP का असर अच्छी नौकरियों और private investment में क्यों नहीं दिख रहा।असली twist डिफ्लेटर में है। सरकार का deflator 2.3% था, जबकि retail inflation 4% से ऊपर और wholesale inflation 9% से ऊपर थी।
सरकार कहती है नया तरीका ज्यादा सही है, लेकिन कुछ economists अब भी बंटे हुए हैं। तो सवाल यही है—growth सच में इतनी मजबूत है या आंकड़ों की कहानी अधूरी है? पूरी सच्चाई जानने के लिए discription में दिए लिंक पर क्लिक कर अभी पूरी वीडियो देखें।!
अगर हमारे आर्टिकल ने आपको कुछ नया सिखाया हो, तो इसे शेयर करना न भूलें, ताकि यह महत्वपूर्ण जानकारी और लोगों तक पहुँच सके। आपके सुझाव और सवाल हमारे लिए बेहद अहम हैं, इसलिए उन्हें कमेंट सेक्शन में जरूर साझा करें। आपकी प्रतिक्रियाएं हमें बेहतर बनाने में मदद करती हैं।
GRT Business विभिन्न समाचार एजेंसियों, जनमत और सार्वजनिक स्रोतों से जानकारी लेकर आपके लिए सटीक और सत्यापित कंटेंट प्रस्तुत करने का प्रयास करता है। हालांकि, किसी भी त्रुटि या विवाद के लिए हम जिम्मेदार नहीं हैं। हमारा उद्देश्य आपके ज्ञान को बढ़ाना और आपको सही तथ्यों से अवगत कराना है।
अधिक जानकारी के लिए आप हमारे GRT Business Youtube चैनल पर भी विजिट कर सकते हैं।
धन्यवाद!