


Part 1: Investing में Avoid की जाने वाली गलतियाँ और Promotional Companies का सच

Investing में “क्या करना है” जितना important है, “क्या नहीं करना है” उससे भी ज्यादा जरूरी। COMMON STOCKS AND UNCOMMON PROFITS Part-4।
Part-3 में हमने देखा कि right stock खरीदना ही enough नहीं होता। Investor को यह भी समझना पड़ता है कि कब खरीदना है और कब बेचने की गलती नहीं करनी।
Fisher ने हमें बताया था कि temporary problem और permanent damage में फर्क समझना जरूरी है। लेकिन कहानी यहीं खत्म नहीं हुई थी। Investor
क्योंकि सबसे बड़ा सवाल अभी भी बचा था। अगर investor अच्छी company पहचान भी ले, तो कौन सी आदतें उसे फिर भी नुकसान करा सकती हैं?
Investor Behavioral Mistakes vs Wrong Stocks
Imagine करो, एक investor ने months तक research की। Product समझा, management समझी, margins देखे, लेकिन फिर एक छोटी सी लालच ने पूरी मेहनत खराब कर दी।
यही Part-4 का danger है। कई बार investor wrong stock से नहीं हारता, वह wrong behavior से हारता है।
Fisher अब हमें बताते हैं कि क्या नहीं करना है। क्योंकि investing में avoid की गई mistake भी कई बार कमाए हुए profit जितनी valuable होती है।
Promotional Companies और Unproven Promises का Risk
सबसे पहला trap है promotional companies। ये वही companies होती हैं जो नई कहानी, नया product, नया market और बड़ा future बेचती हैं।
इनका presentation चमकदार होता है। Founder confident होता है। Words बड़े होते हैं। लेकिन business अभी proof की stage पर नहीं पहुँचा होता।
नई company बुरी नहीं होती, लेकिन uncertainty ज्यादा होती है। Product test हो रहा होता है, market unknown होता है, और numbers mature नहीं होते।
Investor को यहाँ सबसे ज्यादा सावधान रहना पड़ता है। क्योंकि excitement जितनी तेज होती है, risk भी उतना ही quietly बढ़ता है।
Market Hype vs Real Business Survival
आज भी यह pattern दिखता है। किसी नए sector में hype आता है, फिर कई companies खुद को future का leader बताने लगती हैं।
लेकिन Fisher पूछते, क्या business ने survive करके दिखाया है? क्या demand repeat हुई है? क्या management ने मुश्किल cycle face की है?
अगर answer अभी सिर्फ promise में है, तो investor को distance रखना चाहिए। क्योंकि promise और proof के बीच कई portfolios टूट जाते हैं।
Part 2: OTC Stocks, Annual Reports और P/E Ratio के Traps
दूसरा trap उल्टा है। कोई अच्छा stock सिर्फ इसलिए ignore मत करो कि वह exchange पर listed नहीं, बल्कि over the counter trade हो रहा है।
OTC stocks को लोग अक्सर risky समझते हैं, क्योंकि उनमें visibility कम होती है। लेकिन Fisher label से ज्यादा business substance देखते हैं।
Label vs Substance: Over The Counter (OTC) Stocks
अगर company genuinely strong है, prospects अच्छे हैं, management honest है, और information enough available है, तो market location final truth नहीं होती।
लेकिन इसका मतलब careless buying नहीं है। OTC में liquidity और transparency कम हो सकती है, इसलिए research और भी ज्यादा important हो जाती है।
यहाँ Fisher हमें एक subtle lesson देते हैं। Risk जगह में नहीं, जानकारी की कमी और गलत judgment में छिपा होता है।
Annual Report का जादू और Accounting Reality
तीसरा trap है annual report का जादू। सुंदर design, polished language, colorful charts और confident chairman message देखकर investor impress हो जाता है।
लेकिन annual report company की शादी वाली photo हो सकती है। सब कुछ proper lighting में दिखता है, लेकिन real life अलग भी हो सकती है।
Fisher कहते हैं, annual report पढ़ो, लेकिन उसके words से hypnotize मत हो जाओ। Report starting point है, final answer नहीं।
अगर management हर problem को opportunity कह रही है, हर setback को temporary बोल रही है, तो investor को extra सवाल पूछने चाहिए।
Numbers के पीछे accounting policy देखो। Growth के पीछे cash flow देखो। Promises के पीछे execution history देखो। तभी story साफ होती है।
P/E Ratio का Context और Quality Business Valuation
चौथा trap price earning ratio से जुड़ा है। कई investors सोचते हैं कि high P/E मतलब stock already महंगा है और future growth priced in है।
लेकिन Fisher का view थोड़ा अलग है। अगर company सच में exceptional growth deliver कर सकती है, तो current P/E अकेला डराने वाला signal नहीं होता।
एक strong business future earnings को इतना बढ़ा सकता है कि आज का high valuation बाद में reasonable दिखने लगे।
लेकिन यहाँ भी balance जरूरी है। High P/E को blindly justify करना dangerous है, और high P/E देखकर great company छोड़ देना भी dangerous है।
Investor को पूछना होगा, क्या growth real है? क्या margins टिकेंगे? क्या company competition से बच पाएगी?
यानी valuation को future business quality से जोड़कर देखना होगा। क्योंकि cheap और expensive दोनों words बिना context के अधूरे हैं।
Part 3: Entry Price, Diversification और Political Fear का सच
पाँचवाँ trap सबसे छोटा दिखता है, लेकिन सबसे painful हो सकता है। थोड़े से price difference के कारण great opportunity miss कर देना।
Fisher एक investor की कहानी बताते हैं, जो कुछ cents या dollars बचाने के चक्कर में stock खरीदने से चूक गया।
Small Price Difference vs Long-Term Compounding
उसने सोचा, थोड़ा नीचे आएगा तो खरीदूँगा। लेकिन stock फिर पीछे मुड़कर नहीं आया, और सालों बाद opportunity बहुत बड़ी बन चुकी थी।
यहाँ lesson यह नहीं कि किसी भी price पर खरीद लो। Lesson यह है कि excellent business में tiny bargain के पीछे पूरी compounding मत गंवाओ।
अगर long-term potential बड़ा है, तो entry price का छोटा फर्क उतना important नहीं जितना investor उस moment में समझता है।
Safety vs Confusion: Over-Diversification का सच
अब story अगले danger पर आती है। Diversification को लोग safety समझते हैं, लेकिन Fisher कहते हैं, over-diversification भी problem बन सकती है।
“Don’t put all eggs in one basket” सुनने में बहुत practical लगता है। लेकिन अगर baskets इतने ज्यादा हो जाएँ कि आप किसी को देख ही न सकें?
बहुत सारे stocks रखना investor को busy बना देता है, लेकिन जरूरी नहीं कि wise भी बनाए। Control और understanding कम हो सकती है।
Fisher concentration को careless risk नहीं बनाते। वह कहते हैं, कुछ हद तक diversify करो, लेकिन इतना नहीं कि quality पर focus खत्म हो जाए।
क्योंकि अगर आपको खुद नहीं पता कि portfolio में क्या है, तो diversification safety नहीं, confusion बन जाती है।
War, Inflation और Market Panic का Investment View
अगला surprising point war से जुड़ा है। Fisher कहते हैं, war या political fear के समय stock खरीदने से automatically डरना नहीं चाहिए।
War कोई celebration नहीं है। यह human tragedy है। लेकिन investment lens से Fisher देखते हैं कि ऐसे समय currency value और inflation pressure बदल सकते हैं।
Fear के माहौल में अच्छे businesses भी दब जाते हैं। अगर company long-term strong है, तो panic price कभी-कभी opportunity दे सकता है।
लेकिन इसका मतलब blind bravery नहीं है। Investor को यह देखना होगा कि business war-like uncertainty में survive कर सकता है या नहीं।
Part 4: Market Distractions, Independent Thought और Conservative Investment
अब Fisher एक interesting phrase लाते हैं, अपने Gilbert and Sullivan को मत भूलो। मतलब, उन चीजों में मत उलझो जो असल में matter नहीं करतीं।
Investors अक्सर 52-week high और low देखते रहते हैं। जैसे stock ने पिछले साल क्या किया, वही future का secret हो।
52-Week High/Low Illusion vs Business Earning Power
लेकिन 52-week low company की value नहीं बताता। और 52-week high भी यह proof नहीं करता कि stock अब overpriced है।
Chart आपको market की memory दिखाता है। लेकिन business की earning power, management quality और future opportunity अलग जगह छिपी होती है।
यही वह जगह है जहाँ investor का attention test होता है। वह price history देखेगा या business reality?
Growth Stock Timing और Crowd Psychology से बचाव
अब Fisher genuine growth stock खरीदते समय time और price दोनों को साथ देखने की बात करते हैं।
अच्छी companies अक्सर cheap नहीं मिलतीं। अगर सबको पता चल जाए कि company great है, तो price पहले ही ऊपर जा सकता है।
इसलिए investor को growth पूरी तरह visible होने से पहले clues पहचानने पड़ते हैं। लेकिन ये clues hype से अलग होने चाहिए।
सही moment वह हो सकता है जब company की quality दिख रही हो, लेकिन crowd अभी भी temporary doubt में फंसी हो।
फिर आता है सबसे बड़ा behavioral warning। भीड़ को follow मत करो।
Crowd किसी stock को story बना देती है। पहले excitement आता है, फिर price बढ़ता है, फिर नए लोग proof समझकर enter करते हैं।
लेकिन जब crowd किसी stock को overprice कर देती है, तो late investor के लिए risk बहुत बड़ा हो जाता है।
Fisher कहते हैं, अपने option खुद चुनो। Independent सोचो। क्योंकि borrowed conviction गिरते market में सबसे पहले टूटती है।
Conservative Investment का असली मतलब
अब Part-4 का second layer खुलता है। Fisher conservative investment को सिर्फ low risk नहीं मानते, बल्कि purchasing power protect करने का तरीका मानते हैं।
Conservative investment का मतलब ऐसा investment है जो risk कम रखे और समय के साथ आपकी real wealth को बचाए।
Part 5: Business Excellence के Four Dimensions
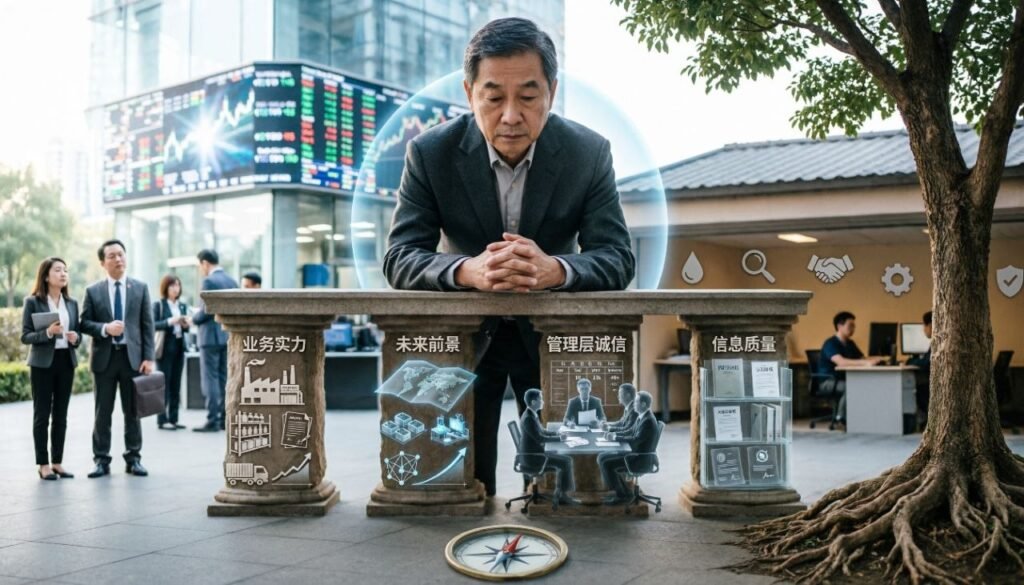
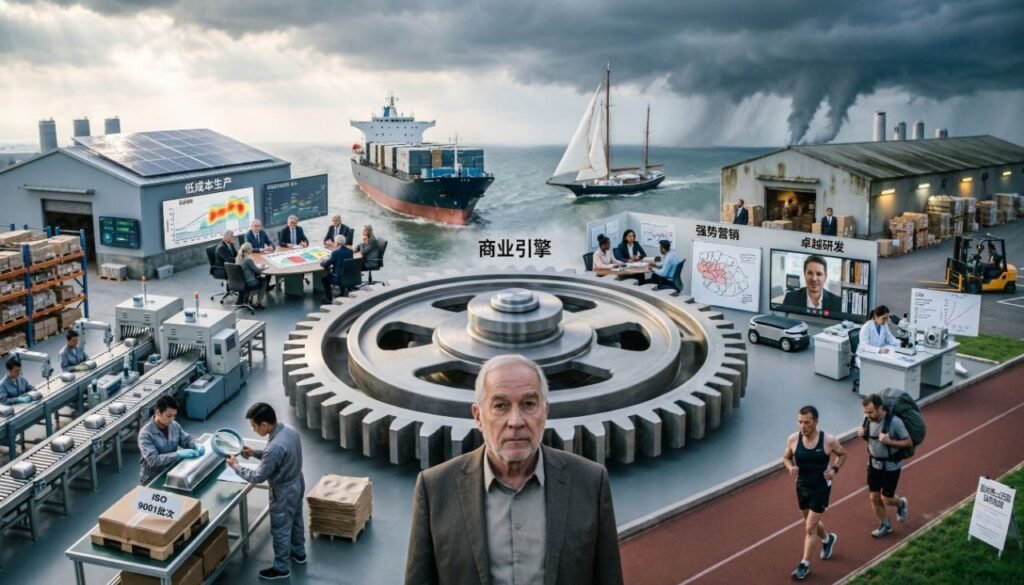
यहाँ Fisher first dimension बताते हैं, company की activities में degree of excellence। यानी company काम कितनी quality से करती है?
इस excellence को समझने के लिए चार चीजें important हैं। Low-cost production, strong marketing, outstanding research effort और financial skill।
Low-Cost Production और Effective Marketing
Low-cost producer होना powerful advantage है। जब industry में बुरा दौर आता है, high-cost companies पहले hurt होती हैं।
Low-cost company downturn में भी survive कर सकती है, market share ले सकती है, और recovery आने पर stronger position में आ सकती है।
लेकिन cost कम होना quality गिराने से नहीं आना चाहिए। असली strength तब है जब company efficient भी हो और customer value भी बनाए।
Strong marketing भी उतनी ही important है। Product अच्छा हो सकता है, लेकिन अगर customer तक सही message नहीं पहुँचा, तो growth अधूरी रह जाएगी।
Marketing सिर्फ advertisement नहीं है। यह customer की जरूरत समझना, sales channel बनाना और बदलते demand signals पकड़ना भी है।
Research Efforts, Innovation और Financial Control
फिर research और technical effort आते हैं। पहले technology कुछ industries तक limited लगती थी, लेकिन अब हर business किसी न किसी रूप में technology से जुड़ा है।
Better product, lower cost, faster service, cleaner process, smarter distribution, ये सब technical effort से जुड़ सकते हैं।
लेकिन research सिर्फ lab में नहीं होती। कभी-कभी customer feedback, production improvement और process innovation भी company को आगे ले जाते हैं।
Financial skill चौथा pillar है। Company को पता होना चाहिए कि product बनाने में actual cost क्या है और profit कहाँ से आ रहा है।
Good financial controls early warning system की तरह काम करते हैं। Danger बड़ा बनने से पहले management को signal मिल जाता है।
Management Factor: The People Behind Numbers
अब second dimension आता है, लोग। यानी वे humans जो policies बनाते हैं, decisions लेते हैं, और company को direction देते हैं।
किसी company की machines impressive हो सकती हैं, लेकिन अगर लोग कमजोर हैं, culture broken है, तो numbers देर-सवेर थकने लगते हैं।
Part 6: Company Culture, Management Discipline और Final Takeaway

Fisher long-term dedicated executives चाहते हैं। ऐसे leaders जो सिर्फ next quarter नहीं, next decade के बारे में सोचते हों।
ऐसी management समय के साथ change accept करती है। क्योंकि जो formula कल काम कर रहा था, वह आज भी काम करेगा, यह जरूरी नहीं।
Dedicated Leadership, Adaptability और Employee Culture
Customer demand बदलती है। Technology बदलती है। Competition बदलता है। Conservative company वही है जो बदलते हुआ भी अपनी discipline नहीं खोती।
Fisher employees के treatment को भी central मानते हैं। Blue collar हो या white collar, respect और fairness productivity को quietly मजबूत बनाते हैं।
जब लोग company को अपना मानते हैं, तो quality बेहतर होती है। जब लोग सिर्फ salary के लिए टिके हैं, तो energy धीरे-धीरे गिरती है।
लेकिन culture सिर्फ motivational posters से नहीं बनता। यह daily decisions, promotions, communication और crisis handling से reveal होता है।
True Growth Companies और Part-4 का Payoff
Management discipline भी जरूरी है। कई companies growth-oriented होने का claim करती हैं, लेकिन सच में वे सिर्फ yearly numbers सजाना चाहती हैं।
True growth company आज के profit को worship नहीं करती। वह future capacity, customer trust और long-term advantage बनाने में भी invest करती है।
यहीं Part-4 का payoff सामने आता है। Fisher हमें बताते हैं कि investing में “क्या करना है” जितना important है, “क्या नहीं करना है” उससे भी ज्यादा जरूरी हो सकता है।
Promotional hype से बचो, labels से मत डरो, annual report से hypnotize मत हो, tiny price difference पर great business मत खोओ।
भीड़ को मत follow करो, irrelevant numbers में मत फंसो, और conservative investment को डरपोक choice मत समझो।
Part-5 Overview और Closing Summary
लेकिन कहानी अभी खत्म नहीं हुई। क्योंकि conservative investment की पूरी पहचान अभी सिर्फ आधी खुली है।
Part-5 में Fisher हमें दिखाएँगे कि एक truly conservative company की बाकी dimensions क्या होती हैं, और कैसे investor रात को सच में चैन से सो सकता है।
और वहीं सबसे बड़ा सवाल उठेगा। क्या uncommon profits पाने के लिए investor को ज्यादा risk लेना पड़ता है, या असली secret risk को पहले से पहचानने में छिपा है?
कभी-कभी investor नुकसान इसलिए नहीं करता कि stock खराब था, बल्कि इसलिए करता है कि उसने सही चीज को गलत reason से खरीदा। Philip Fisher यहीं सबसे बड़ा warning देते हैं।
वो कहते हैं, promotional companies के चक्कर में मत पड़ो, सिर्फ चमकदार annual report देखकर stock मत खरीदो, और थोड़े से price फर्क के कारण golden chance मत गंवाओ।
लेकिन Fisher सिर्फ डराते नहीं। वो कहते हैं, अच्छा OTC stock भी ignore मत करो, high PE देखकर तुरंत भागो मत, और भीड़ जहां भाग रही हो, उसे blindly follow मत करो।
अब कहानी Conservative Investor पर आती है। Fisher के हिसाब से low risk investment वही है, जो purchasing power को बचाए और company अंदर से मजबूत हो।
इस मजबूती के चार clues हैं, low-cost production, strong marketing, research power और financial skill।लेकिन असली secret management और लोगों की quality में छिपा है… पूरी सच्चाई जानने के लिए discription में दिए लिंक पर क्लिक कर अभी पूरी वीडियो देखें।!
अगर हमारे आर्टिकल ने आपको कुछ नया सिखाया हो, तो इसे शेयर करना न भूलें, ताकि यह महत्वपूर्ण जानकारी और लोगों तक पहुँच सके। आपके सुझाव और सवाल हमारे लिए बेहद अहम हैं, इसलिए उन्हें कमेंट सेक्शन में जरूर साझा करें। आपकी प्रतिक्रियाएं हमें बेहतर बनाने में मदद करती हैं।
GRT Business विभिन्न समाचार एजेंसियों, जनमत और सार्वजनिक स्रोतों से जानकारी लेकर आपके लिए सटीक और सत्यापित कंटेंट प्रस्तुत करने का प्रयास करता है। हालांकि, किसी भी त्रुटि या विवाद के लिए हम जिम्मेदार नहीं हैं। हमारा उद्देश्य आपके ज्ञान को बढ़ाना और आपको सही तथ्यों से अवगत कराना है।
अधिक जानकारी के लिए आप हमारे GRT Business Youtube चैनल पर भी विजिट कर सकते हैं।
धन्यवाद!