


भाग 1: U P I का पूर्वज – भारत का गुप्त मनी नेटवर्क

U P I से सदियों पहले भारत का Secret Money Network, हुंडी।
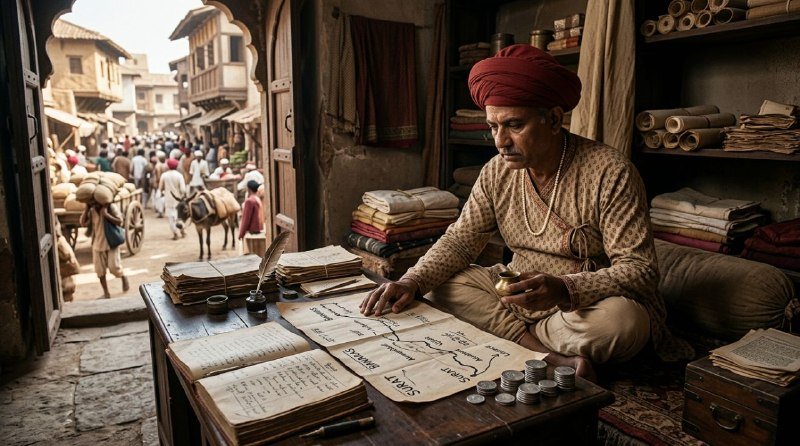
सोचिए, साल 1750 है। सूरत का एक व्यापारी बनारस के कारोबारी को हजारों रुपये भेजना चाहता है, लेकिन रास्ता लंबा, खतरनाक और अनिश्चित है। Hundi
उस दौर में पैसा भेजना सिर्फ payment नहीं था, risk था। सिक्कों की भारी थैली लेकर निकलना मतलब रास्ते में डाकू, चोरी और नुकसान का डर।
लेकिन वही व्यापारी एक साहूकार के पास जाता है, पैसा जमा करता है, और बदले में एक छोटी-सी लिखी हुई चिट्ठी लेता है। Hundi
कुछ दिनों बाद बनारस में दूसरा साहूकार वही चिट्ठी देखकर रकम चुका देता है। कमाल यह कि सूरत से बनारस तक एक भी सिक्का physically नहीं गया। Hundi
वित्तीय क्रांति का विचार
आज हम U P I से seconds में पैसा भेजते हैं और इसे modern India की financial revolution कहते हैं। Hundi
लेकिन असली सवाल यह है कि भारत ने यह idea पहली बार कब सोचा?
क्या digital payment से सदियों पहले भी भारत में ऐसा network था, जहां पैसा नहीं, भरोसा travel करता था? और अगर था, तो वह गायब क्यों हो गया?
पुराना कागज से modern infrastructure तक
यहीं से शुरू होती है हुंडी की कहानी। एक ऐसा financial system, जिसने व्यापारियों को जोड़ा, साम्राज्यों को चलाया और भारत के commerce को सदियों तक गति दी।
अगर आपको ऐसी business history stories पसंद हैं, तो video को like कर दीजिए और channel subscribe कर लीजिए। Hundi
क्योंकि आज की कहानी पुराने कागज से शुरू होकर U P I तक पहुंचती है।
भाग 2: हुंडी की परिभाषा और कार्यप्रणाली
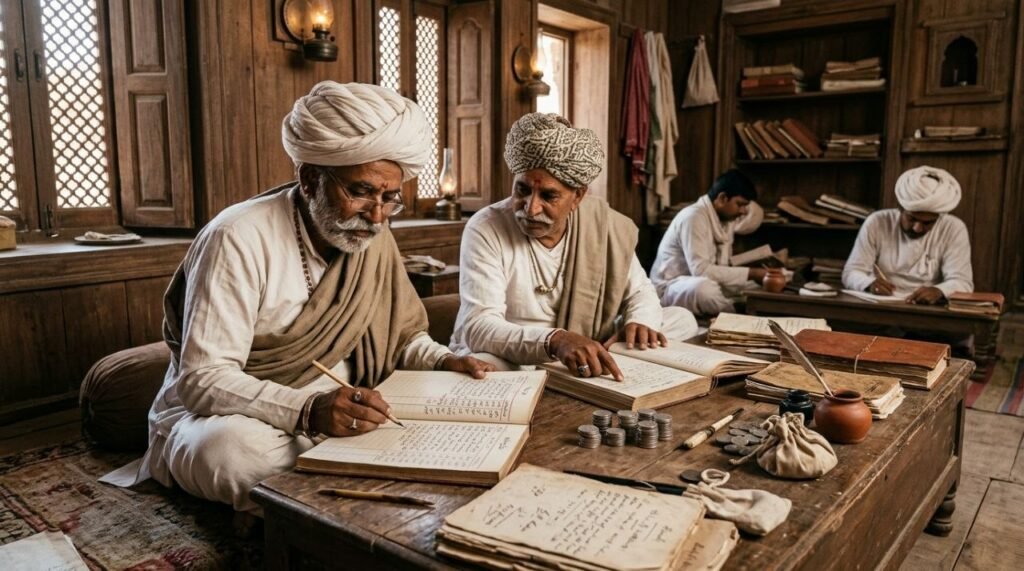
हुंडी को आसान भाषा में समझें, तो यह एक written payment order था। एक आदमी दूसरे आदमी को लिखकर कहता था कि फलां व्यक्ति को तय रकम चुका दी जाए। Hundi
यह सिर्फ money transfer नहीं था। हुंडी व्यापारिक payment, उधार, settlement और कभी-कभी bill of exchange की तरह भी काम करती थी।
भारतीय रिजर्व बैंक के museum में भी हुंडी को भारतीय उपमहाद्वीप में विकसित एक important financial instrument माना गया है, जो व्यापार और credit में इस्तेमाल होती थी। Hundi
साख: असली ताकत
अब यहां एक interesting बात है। हुंडी की असली ताकत कागज नहीं थी। कागज तो बस symbol था। असली value थी साख, यानी भरोसा।
शब्द की जड़ संस्कृत के “हुंड” से जोड़ी जाती है, जिसका मतलब इकट्ठा करना या वसूलना बताया जाता है। यानी नाम में ही collection और settlement छिपा था। Hundi
लेकिन यहां दो confusion clear करना जरूरी है। मंदिर की दान-पेटी को भी हुंडी कहा जाता है, पर वह financial hundi से अलग चीज है।
हुंडी और हवाला का अंतर
दूसरा confusion है हुंडी और हवाला का। आज लोग दोनों शब्दों को मिला देते हैं, लेकिन historical रूप से दोनों बिल्कुल एक जैसे नहीं थे। Hundi
हुंडी में आमतौर पर लिखित कागज, नाम, रकम और payment order होता था।
हवाला ज्यादा भरोसे और informal settlement network पर चलने वाली व्यवस्था है।
Modern time में ये शब्द कई जगह overlap हो गए, इसलिए जांच agencies और reports में भी confusion दिखता है। Hundi
लेकिन इतिहास में हुंडी एक documented देसी financial tool थी।
भाग 3: स्मार्ट सेटलमेंट और नेटवर्क की ताकत

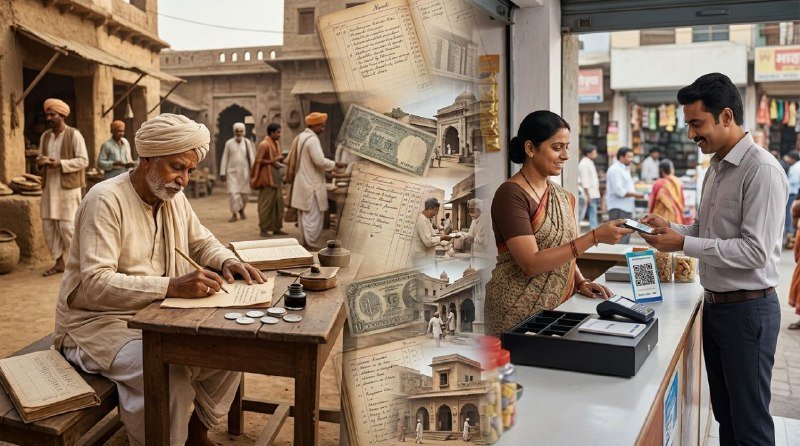
अब जरा देखें यह काम कैसे करती थी। भेजने वाला अपने शहर के साहूकार या हुंडीवाले को पैसा और छोटी fee देता था।
वह साहूकार दूसरे शहर में बैठे अपने partner, agent, रिश्तेदार या कारोबारी connection के नाम एक लिखित आदेश भेजता था। Hundi
Recipient वह कागज लेकर वहां के साहूकार के पास जाता था। पहचान, नाम और साख verify होने के बाद उसे पैसा मिल जाता था।
बहीखातों का मिलाण
अब सवाल यह है कि दोनों साहूकारों के बीच पैसा कैसे settle होता था? असली smartness यहीं थी।
हर रोज सिर्फ एक तरफ पैसा नहीं जाता था। सूरत से बनारस payment जाती थी, तो बनारस से सूरत भी कोई payment आ सकती थी।
दिनों या महीनों के हिसाब बाद में बहीखातों में मिलाए जाते थे। आखिर में सिर्फ net difference settle करना पड़ता था।
यानी हजारों रुपये की movement कागज और हिसाब से हो जाती थी। सिक्के ढोने की जरूरत बहुत कम पड़ती थी। Hundi
भरोसा एक Business Asset
इस system की technology लोहे, मशीन या server में नहीं थी। इसकी technology थी network, reputation और community trust।
मारवाड़ी, गुजराती, मुल्तानी और बाद में चेट्टियार जैसे व्यापारिक communities ने ऐसे networks बनाए, जहां लोग एक-दूसरे की साख जानते थे। Hundi
अगर कोई साहूकार धोखा देता, तो उसकी सबसे बड़ी सजा जेल नहीं, market से बाहर होना था। उसकी हुंडी कोई नहीं लेता।
इसलिए भरोसा यहां moral बात नहीं था। भरोसा business asset था। reputation जितनी मजबूत, हुंडी उतनी valuable।
कई बार इन transactions में महाजनी जैसी देसी scripts इस्तेमाल होती थीं। बाहर वाले के लिए यह कागज confusing था, लेकिन market insider के लिए साफ message था। Hundi
भाग 4: हुंडी के प्रकार और ऐतिहासिक विकास
अब हुंडी भी एक ही type की नहीं थी। जरूरत अलग थी, इसलिए design भी अलग-अलग था। यही इसकी flexibility दिखाता है। Hundi
दर्शनी हुंडी वह थी, जिसे दिखाते ही payment करनी होती थी। इसे आज के demand instrument या bearer cheque जैसा समझ सकते हैं।मुद्दती या मियादी हुंडी तय समय के बाद payable होती थी। इसका इस्तेमाल उधार, credit और future settlement में किया जा सकता था। Hundi
धनीजोग हुंडी किसी named व्यक्ति को payable होती थी। यानी payment specific आदमी या party के लिए तय रहती थी।
शाहजोग हुंडी सबसे interesting थी। यह किसी साख वाले “शाह” को payable होती और आगे transfer भी हो सकती थी। Hundi
यहीं हुंडी marketable बनती थी। अगर किसी कागज पर भरोसा है, तो वह सिर्फ payment order नहीं रहता, वह liquidity बन जाता है। Hundi
बाजार में लिक्विडिटी और उत्पत्ति
फरमानजोग हुंडी order पर payable होती थी। और जोखमी हुंडी समुद्री माल के risk से जुड़ सकती थी, एक तरह के transport insurance की तरह।
जिस हुंडी का payment हो चुका हो, उसे खाका हुंडी कहा जाता था। यानी system में payment history और status की अपनी भाषा थी।
कुछ हुंडियां तो बाजार में money की तरह circulate करती थीं। एक व्यापारी ने ली, फिर दूसरे को दे दी, फिर तीसरे ने discount करके cash लिया।
अब सोचिए, जिस economy में अलग-अलग इलाके, अलग-अलग सिक्के और लंबी दूरी थी, वहां ऐसा paper trust network कितना powerful रहा होगा।
हुंडी की exact शुरुआत बताना मुश्किल है। कुछ लोग इसे बहुत ancient बताते हैं, लेकिन ठोस documentary proof हर दौर के लिए available नहीं है। Hundi
कुछ scholars कौटिल्य के अर्थशास्त्र में “आदेश” जैसे payment order को इसका पुराना रूप मानते हैं। लेकिन इसे confirmed origin कहना जल्दबाजी होगी। Hundi
मुगल दौर और वैश्विक व्यापार
मध्यकाल तक तस्वीर ज्यादा साफ होने लगती है। मुगल दौर में trade, revenue और long-distance finance के लिए हुंडी अच्छी तरह organized हो चुकी थी।
साम्राज्य के अलग-अलग हिस्सों से पैसा दिल्ली, आगरा और बड़े बाजारों तक पहुंचाना आसान काम नहीं था। हुंडी ने यह gap fill किया। Hundi
जगत सेठ जैसे banking houses इसी साख system पर मजबूत हुए। वे सिर्फ साहूकार नहीं थे, अपने समय के financial power center थे। Hundi
हिंद महासागर trade में गुजराती, मारवाड़ी और चेट्टियार networks ने पूर्वी अफ्रीका, अरब और Southeast Asia तक business relations बनाए। Hundi
भाग 5: ब्रिटिश काल और कानूनी चुनौतियाँ

अब यहां एक बड़ा point समझिए। भारत में trade सिर्फ goods का movement नहीं था। उसके पीछे credit, settlement और भरोसे का invisible network चलता था। Hundi
किसी जहाज में कपड़ा, मसाले या अफीम जा सकती थी, लेकिन payment का रास्ता हुंडी से manage हो सकता था।
इसने व्यापारियों को सुरक्षा दी। अगर माल लूट गया तो अलग बात, लेकिन पैसा हर बार रास्ते में physical रूप से ले जाना जरूरी नहीं था।
यहीं वजह है कि हुंडी को U P I का ancestor कहना tempting लगता है। लेकिन दोनों को एक जैसा कहना सही नहीं होगा।
U P I digital, regulated और instant है। हुंडी private, handwritten और reputation-based थी। समानता सिर्फ basic idea में है: पैसा नहीं, instruction चलता है।
औपनिवेशिक कानून का प्रभाव
जब अंग्रेज भारत आए, तो उन्हें भी local trade समझने के लिए हुंडी को ignore करना संभव नहीं था।
East India Company modern banking लेकर नहीं आई थी। शुरुआत में उसे भी उसी local financial ecosystem के साथ काम करना पड़ा।
लेकिन फिर colonial law ने इस देसी system को English legal boxes में फिट करने की कोशिश की।
1879 के Indian Stamp Act ने हुंडी को bill of exchange की category में रखकर stamp duty के नजरिए से देखा।
फिर 1881 का Negotiable Instruments Act आया, जो cheque, promissory note और bill जैसे English legal instruments की भाषा पर बना था। Hundi
हुंडी की कमजोरी और औपचारिक बैंकिंग
समस्या यह थी कि हुंडी इन definitions में पूरी तरह fit नहीं होती थी। वह कभी bill जैसी थी, कभी cheque जैसी, और कभी सिर्फ custom जैसी।
इसका मतलब था कि अगर dispute हुआ, तो हर case में modern cheque जैसी legal protection available नहीं थी।
यहीं हुंडी की कमजोरी सामने आई। जब सब ठीक चल रहा था, तो भरोसा काफी था। लेकिन dispute में भरोसा evidence नहीं बन पाता। Hundi
अब सवाल आता है, अगर हुंडी इतनी useful थी, तो बंद क्यों हुई? इसका जवाब कोई एक घटना नहीं, बल्कि कई बदलावों में छिपा है।
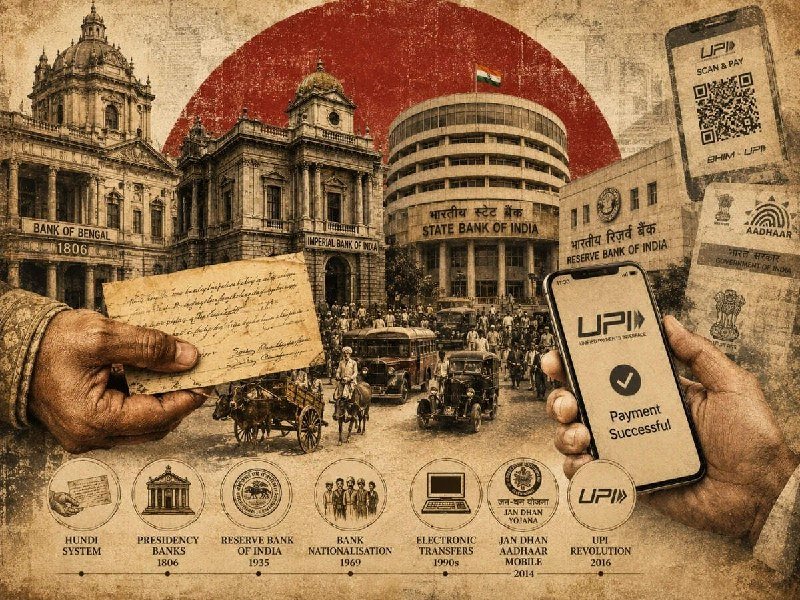
सबसे पहले banks का विस्तार हुआ। 1935 में Reserve Bank बना, फिर State Bank और आगे चलकर nationalisation के बाद banking network फैला।
जब गांव-कस्बों तक bank branch पहुंचने लगी, तो private साहूकार पर dependence धीरे-धीरे कम होने लगी।
भाग 6: आधुनिक बैंकिंग और डिजिटल युग की विरासत
Formal banking ने सिर्फ पैसा नहीं दिया। उसने receipt, account, audit, regulator और legal accountability दी। यही भरोसे का नया source बना।
फिर cheque, bank draft, mail transfer और telegraphic transfer जैसे options आए। ये slow हो सकते थे, लेकिन court में ज्यादा टिकाऊ थे।
1988 के बाद cheque bounce को लेकर law में stronger remedy जुड़ी। कारोबारी के लिए यह बड़ा psychological shift था।अब अगर payment fail हुई, तो सिर्फ market reputation पर depend नहीं रहना था। legal route भी available था।
दूसरी तरफ traditional साहूकार और देसी banking houses कमजोर होने लगे। कुछ modern finance में ढल गए, कुछ competition में पीछे छूट गए।
जब network चलाने वाले लोग कम हुए, तो network खुद छोटा होने लगा। हुंडी कोई app नहीं थी, जिसे server पर रखकर चलाया जा सके।
विदेशी मुद्रा rules ने भी बड़ा फर्क डाला। FERA, फिर FEMA, और PMLA जैसे laws ने unauthorized channels पर निगरानी और सख्ती बढ़ाई।
जोखिम और आधुनिक विकल्प
यहां एक balanced point जरूरी है। हर historical हुंडी illegal नहीं थी, लेकिन modern हवाला-type foreign exchange channels कानून के बाहर जा सकते हैं।
जब financial system transparency और anti-money-laundering rules की तरफ गया, तो informal settlement networks suspicious category में आने लगे।
फिर technology ने final push दिया। NEFT, RTGS और U P I ने वही काम कर दिया, जिसके लिए कभी साहूकारों की chain चाहिए होती थी।
आज आप QR code scan करते हैं, PIN डालते हैं, और पैसा दूसरे account में चला जाता है। कोई गुमाश्ता नहीं, कोई handwritten letter नहीं।
लेकिन hidden logic वही है। पैसा physically नहीं चलता। एक verified instruction चलता है, और accounts में entry बदल जाती है।
फर्क सिर्फ इतना है कि हुंडी का भरोसा व्यक्ति पर था। U P I का भरोसा bank, regulator, encryption और digital infrastructure पर है।
आज जो बचा है, वह original हुंडी नहीं, बल्कि उसका informal और अक्सर risky रिश्तेदार हवाला है।
हवाला अभी भी कुछ जगह इसलिए चलता है, क्योंकि fees कम लग सकती है, कागजी process कम होता है या banking access weak होता है।
लेकिन आम आदमी के लिए इसमें risk बहुत बड़ा है। कोई proper receipt नहीं, legal protection नहीं, और पैसा फंस जाए तो शिकायत मुश्किल।
सबसे गंभीर बात यह है कि अनजाने में कोई व्यक्ति illegal money chain का हिस्सा बन सकता है। जांच agency के सामने “मुझे पता नहीं था” हमेशा काफी नहीं होता।
इसलिए विदेश से पैसा भेजना या मंगवाना हो, तो bank, RBI-authorized services और legal digital channels ही safe रास्ता हैं।
कुछ जगह अंगड़िया जैसी courier services भी historically चलती रही हैं, खासकर valuables और cash movement के लिए। लेकिन cash involvement के कारण निगरानी भी रहती है।
हुंडी की सीख और विरासत
अब कहानी वापस उसी 1750 वाले व्यापारी पर लाते हैं। उसने असल में क्या किया था? उसने सिर्फ पैसा नहीं भेजा था।
उसने एक idea पर भरोसा किया था: अगर हिसाब सही है और network भरोसेमंद है, तो currency को travel करने की जरूरत नहीं।
यही हुंडी की सबसे बड़ी legacy है। उसने भारत को सिखाया कि finance में movement हमेशा physical नहीं होती, कई बार सिर्फ accounting movement होती है।
लेकिन उसकी सबसे बड़ी limitation भी वही थी। जहां system व्यक्ति की साख पर खड़ा हो, वहां transparency और legal protection कमजोर रह सकती है।
Modern India ने उसी idea को regulated और digital रूप दे दिया। अब भरोसा सेठ की मुहर पर नहीं, bank account और payment rail पर है।
इसलिए हुंडी को सिर्फ पुराना कागज समझना गलती होगी। वह भारत के व्यापारिक दिमाग की proof थी, जिसने बिना internet के settlement network बना दिया।
लेकिन history का payoff यह है कि कोई भी financial system तभी टिकता है, जब speed के साथ safety, trust के साथ accountability और convenience के साथ law भी हो।
आपके हिसाब से finance में ज्यादा important क्या है, पुराने रिश्तों वाला भरोसा या modern system वाली legal security?
सोचिए, साल 1750 है। सूरत का व्यापारी बनारस में पैसा भेजना चाहता है, लेकिन रास्ते में डाकू हैं और सिक्कों की भारी थैली जानलेवा risk बन सकती है।
वह साहूकार को रकम देता है और बदले में एक छोटी-सी चिट्ठी लेता है। यही चिट्ठी बनारस पहुंचती है, और वहां दूसरा साहूकार पैसा दे देता है।
इस चिट्ठी को हुंडी कहा जाता था। RBI Museum के अनुसार, यह trade, loan और payment का देसी financial tool था।
असली ताकत कागज नहीं, भरोसा थी। मारवाड़ी, गुजराती और चेट्टियार जैसे networks में साख ही currency बन जाती थी।
लेकिन जब banks, cheques, FEMA, PMLA और फिर U P I आए, तो यही system शक के घेरे में क्यों चला गया? पूरी सच्चाई जानने के लिए discription में दिए लिंक पर क्लिक कर अभी पूरी वीडियो देखें।
अगर हमारे आर्टिकल ने आपको कुछ नया सिखाया हो, तो इसे शेयर करना न भूलें, ताकि यह महत्वपूर्ण जानकारी और लोगों तक पहुँच सके। आपके सुझाव और सवाल हमारे लिए बेहद अहम हैं, इसलिए उन्हें कमेंट सेक्शन में जरूर साझा करें। आपकी प्रतिक्रियाएं हमें बेहतर बनाने में मदद करती हैं।
GRT Business विभिन्न समाचार एजेंसियों, जनमत और सार्वजनिक स्रोतों से जानकारी लेकर आपके लिए सटीक और सत्यापित कंटेंट प्रस्तुत करने का प्रयास करता है। हालांकि, किसी भी त्रुटि या विवाद के लिए हम जिम्मेदार नहीं हैं। हमारा उद्देश्य आपके ज्ञान को बढ़ाना और आपको सही तथ्यों से अवगत कराना है।
अधिक जानकारी के लिए आप हमारे GRT Business Youtube चैनल पर भी विजिट कर सकते हैं।
धन्यवाद!