


भाग 1: पुराने भारत की बैंकिंग चुनौती और हुण्डी का जन्म

हुण्डी: भारत का 800 साल पुराना Payment Network।
सोचिए, एक व्यापारी पुराने भारत में बैठा है। उसके सामने चांदी के सिक्कों की थैली है, लेकिन पैसा भेजना है सैकड़ों किलोमीटर दूर, किसी दूसरे शहर में। Hundi
प्राचीन काल में धन हस्तांतरण के खतरे
न बैंक है, न branch है, न cheque book, न U P I, न mobile network। रास्ते में लुटेरे हैं, अलग-अलग राज्यों की सीमा है, और हर इलाके का अपना हिसाब-किताब है।
फिर भी करोड़ों के बराबर व्यापार चलता था। माल शहरों से बंदरगाहों तक जाता था, व्यापारी दूर बैठे payment करते थे, और पैसा बिना physically travel किए पहुंच जाता था। Hundi
जब पैसा चले बिना हुआ भुगतान
अब सवाल यह है कि ऐसा होता कैसे था? जब पैसा एक शहर से दूसरे शहर नहीं गया, तो payment पूरा कैसे हुआ?
यहीं से शुरू होती है भारत के 800 साल पुराने payment system, यानी हुण्डी की कहानी।
यह कहानी सिर्फ finance की नहीं, trust, network और business intelligence की भी है।
भौतिक मुद्रा की सीमाएं और जोखिम
अगर आपको Business, Finance और Indian history से जुड़ी ऐसी hidden stories पसंद हैं, तो video को Like कर दीजिए और channel Subscribe कर लीजिए। Hundi
आज हम पैसे को data की तरह देखते हैं। Phone निकाला, QR scan किया, payment successful। लेकिन पहले पैसा physical चीज था।
सिक्के भारी होते थे। रास्ते लंबे होते थे। सुरक्षा weak होती थी। और अगर कोई व्यापारी बड़ी रकम लेकर सफर करता, तो उसका हर kilometer risk से भरा होता। Hundi
भाग 2: हुण्डी का कार्यशास्त्र और भरोसे का नेटवर्क

अब जरा सोचिए, Surat का व्यापारी Delhi में payment करना चाहता है।
या Banaras का व्यापारी Lahore, Multan या Kabul तक व्यापार कर रहा है।
क्या cash की थैली लेकर सफर संभव था?
क्या वह हर बार cash की थैली लेकर सफर करेगा? अगर थैली खो गई, लूट हो गई, या रास्ते में currency का भाव बदल गया, तो पूरा व्यापार डूब सकता था। Hundi
इसी problem ने एक brilliant financial idea को जन्म दिया। उस idea का नाम था हुण्डी।
भरोसे के नेटवर्क का ढांचा
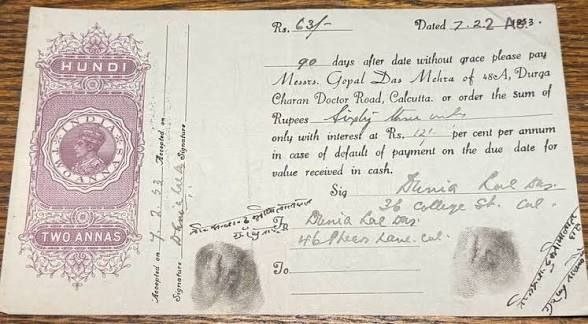
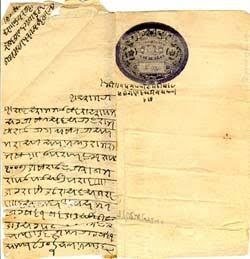
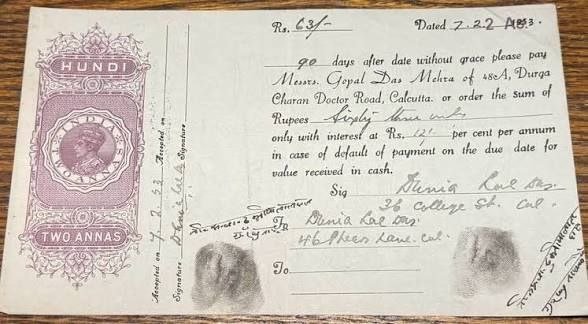
हुण्डी एक लिखित document होता था, लेकिन असली ताकत कागज में नहीं थी। ताकत थी उस कागज के पीछे खड़े भरोसेमंद network में। Hundi
इस network में सर्राफ, श्रोफ, बनिया, महाजन, hundi wala और व्यापारी समुदाय जुड़े होते थे।
बिना Cash के लेनदेन की जादुई प्रक्रिया
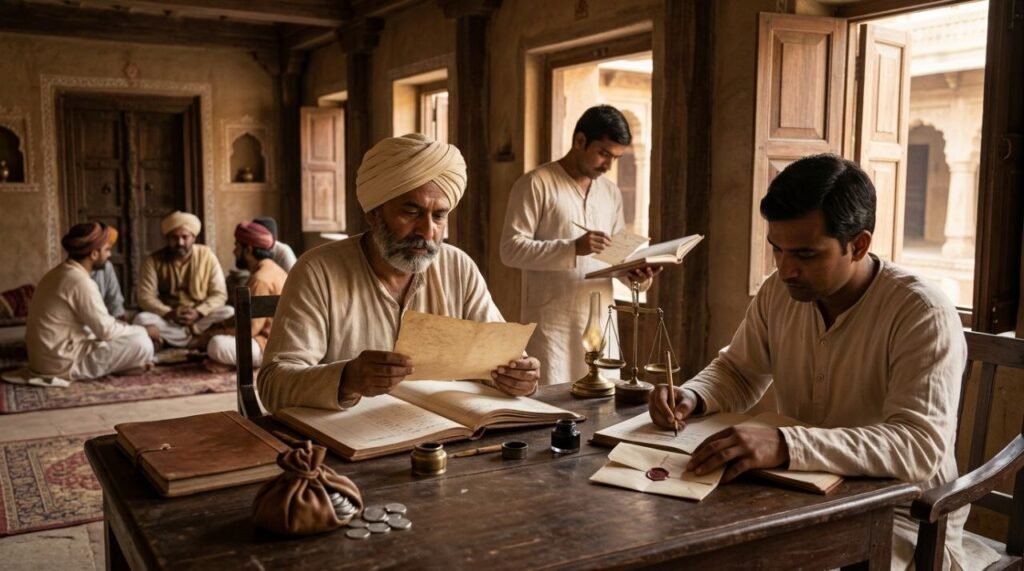
एक व्यक्ति पैसे भेजना चाहता था। वह अपने शहर के trusted hundi wala के पास जाता और उसे cash दे देता।
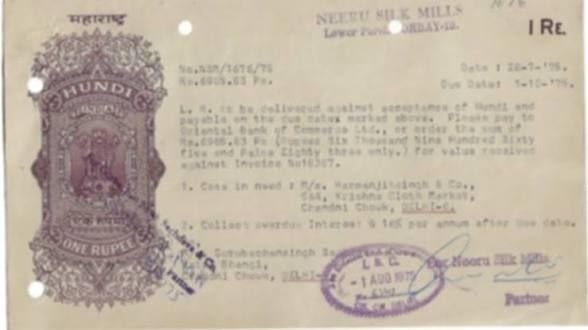
Hundi wala बदले में एक लिखित document जारी करता। इसमें amount, payee, जगह, समय और payment की शर्तें लिखी होती थीं।
अब यह document उस जगह भेजा जाता, जहां पैसा पहुंचाना होता था। Payee वहां के connected hundi wala या सर्राफ को document दिखाता। Hundi
भाग 3: समाज, प्रतिष्ठा और हुण्डी के विविध प्रकार

अगर document valid होता, तो उसे पैसा मिल जाता। यानी cash वहां मिला, लेकिन cash रास्ते में चला ही नहीं।
यहीं इस system की सबसे बड़ी genius बात थी। पैसा physically travel नहीं करता था, trust travel करता था। Hundi
जब समाज ही बन गया Payment App
आज के digital payment में data server से server तक जाता है। उस दौर में भरोसा network से network तक जाता था। Hundi
मतलब पुराने समय का payment app कोई phone नहीं था। Payment app था समाज, reputation और व्यापारी समुदाय का discipline। Hundi
हुण्डी का Business Model और Discounting
अब आप पूछेंगे, hundi wala को फायदा क्या होता था? वह free में यह काम क्यों करता था?
इसका business model भी था। Hundi wala commission लेता था, exchange rate से कमाई कर सकता था, और कई बार credit भी provide करता था।
अगर किसी व्यापारी को तुरंत payment चाहिए, तो document discount हो सकता था। यानी future payment को आज के cash में बदलना।
इस तरह हुण्डी सिर्फ पैसे भेजने का tool नहीं थी। यह remittance, credit, settlement और व्यापारिक trust का पूरा package थी। Hundi
दर्शनी, मुद्दती और शाहजोग हुण्डी
हुण्डी की कई types थीं, और हर type किसी अलग business need को solve करती थी।
दर्शनी हुण्डी ऐसी होती थी, जिसे दिखाते ही payment मिल सकता था। आज की भाषा में कहें तो on-demand payment जैसा system। Hundi
मुद्दती हुण्डी में एक तय समय होता था। यानी payment तुरंत नहीं, future date पर मिलता था। यह trade credit जैसा काम करती थी। Hundi
शाहजोग हुण्डी, जिसे कई जगह लोग बोलचाल में शाही भी कह देते हैं, आमतौर पर किसी respectable या trusted व्यक्ति को payable होती थी।
भाग 4: सामाजिक CIBIL Score और सुरक्षा के उपाय

नामजोग हुण्डी में payment एक specific नाम वाले व्यक्ति को दिया जाता था। यानी identity और recipient control important था।
धानीजोग या धनी जोग type में payment holder या owner के basis पर हो सकता था, लेकिन इसके rules local practice पर depend करते थे। Hundi
जवाबी हुण्डी में payment के जवाब या confirmation जैसा element जुड़ा होता था। यह दिखाता था कि transaction सिर्फ पैसा भेजना नहीं, information flow भी था।
लचीलापन और व्यापारिक समुदायों का प्रभाव
इन अलग-अलग forms से एक बात साफ होती है। पुराने भारत का financial system primitive नहीं था, बल्कि जरूरतों के हिसाब से काफी sophisticated था। Hundi
अब यहां सबसे दिलचस्प बात देखिए। हुण्डी की popularity सिर्फ इसलिए नहीं थी कि bank नहीं थे।यह इसलिए popular थी क्योंकि यह fast, flexible, low-cost और community-based थी।
लंबी lines नहीं थीं। बड़ी paperwork नहीं थी। हर transaction में formal bank की तरह भारी process नहीं था।
व्यापारी को बस trusted network चाहिए था। और कई बार वही network India से बाहर तक फैला होता था।
Marwari, Gujarati, Multani, Chettiar और दूसरे merchant communities ने अलग-अलग regions में ऐसे trust networks मजबूत किए।
सामाजिक बहिष्कार और CIBIL Score का पुराना रूप
किसी व्यापारी की reputation उसकी credit score थी। अगर उसने default किया, तो सिर्फ एक transaction नहीं, पूरा business network बंद हो सकता था।
आज bank CIBIL score देखता है। उस समय समाज reputation, family history, community standing और previous dealings देखता था।
अगर कोई fraud करता, तो उसे legal notice से पहले social boycott का डर होता था। व्यापार में isolation सबसे बड़ी punishment थी।
अनौपचारिक सुरक्षा और सत्यापन तंत्र
लेकिन इसका मतलब यह नहीं कि system perfect था। Fraud, forged documents, delay और dispute की possibility हमेशा रहती थी।
इसीलिए trusted agents, codes, signatures, witnesses और community verification जैसे informal safeguards बनते गए।
भाग 5: हुण्डी बनाम हवाला और आधुनिक बैंकिंग का आगमन

कुछ हुण्डियों में recipient की identity tight रखी जाती थी। कुछ में sender की confirmation जरूरी होती थी।
यह सब दिखाता है कि पुराने लोग सिर्फ trust पर आंख बंद करके नहीं चलते थे। Trust के साथ mechanism भी बनाते थे।
व्यापार और अर्थव्यवस्था को सहारा
हुण्डी ने व्यापार को एक बड़ा फायदा दिया। व्यापारी को capital move करने में आसानी मिली।
अगर पैसा सुरक्षित तरीके से settle हो सकता है, तो व्यापारी ज्यादा दूर तक माल भेज सकता है।
Cotton, spices, textiles, grains, precious metals, horses, dry fruits, सबका trade ऐसे networks से indirectly support होता था।
कई rulers, tax collectors और बड़े व्यापारी भी ऐसे instruments का इस्तेमाल करते थे, क्योंकि cash movement costly और risky था।
हुण्डी को आप India का indigenous bill of exchange भी कह सकते हैं। यह local जरूरतों से निकला financial innovation था।
औपचारिक बैंकों का आगमन और हुण्डी का अस्तित्व
Western banking आने के बाद भी हुण्डी तुरंत गायब नहीं हुई। क्योंकि formal banks हर गांव, हर mandi और हर trade route तक नहीं पहुंचते थे।
जहां bank कमजोर थे, वहां trust-based private finance काम करता रहा।
ऐतिहासिक हुण्डी बनाम आधुनिक अवैध हवाला
लेकिन अब यहां एक important difference समझना जरूरी है। Historical हुण्डी को modern illegal hawala से confuse नहीं करना चाहिए।
पुराने दौर में हुण्डी trade finance और legitimate remittance का बड़ा tool थी।
लेकिन आज unregulated informal transfer system tax evasion, money laundering या illegal fund movement से जुड़ सकता है।
इसीलिए modern economy में regulation जरूरी हो गया। पैसा सिर्फ पहुंचना नहीं चाहिए, उसका source और trail भी clear होना चाहिए।
भाग 6: ट्रस्ट आर्किटेक्चर और फिनटेक क्रांति का भविष्य
आज India में banks, NEFT, RTGS, IMPS, UPI और regulated payment companies formal rails provide करते हैं।
इन systems में speed भी है, record भी है, dispute mechanism भी है, और regulator की oversight भी है।
भरोसा: तकनीक बनाम समुदाय
लेकिन core problem वही है जो 800 साल पहले थी। एक व्यक्ति दूसरे व्यक्ति को दूर बैठे पैसे कैसे भेजे, safely, quickly और affordably?
फर्क सिर्फ इतना है कि पहले भरोसा समुदाय पर था, आज भरोसा technology, bank और regulator पर है।
पहले signature और reputation थे। आज OTP, encryption, KYC और transaction ID हैं।
पहले merchant network settlement करता था। आज banking network और payment infrastructure settlement करता है।
पहले privacy informal थी। Transaction community के अंदर रहता था। आज digital record बनता है, लेकिन data privacy का नया सवाल उठता है।
यानी हर era में payment system सिर्फ technology नहीं होता। Payment system trust architecture होता है।
अगर trust नहीं है, तो सबसे modern app भी fail हो सकता है। और trust है, तो एक handwritten paper भी करोड़ों का transaction करा सकता है।
फिनटेक कंपनियों और UPI के लिए सबक
हुण्डी की कहानी fintech companies के लिए भी बड़ा lesson देती है। Successful payment system वही होता है जो fast, cheap, reliable और widely accepted हो।
U P I की success भी इसी logic पर बनी है। Instant payment, low friction, low cost, और हर छोटे-बड़े व्यापारी तक पहुंच।
लेकिन हुण्डी की story हमें warning भी देती है। सिर्फ trust काफी नहीं, transparency भी जरूरी है।
अगर system पूरी तरह private और unregulated हो जाए, तो misuse का खतरा बढ़ता है।
और अगर system इतना regulated हो जाए कि छोटे व्यापारी enter ही न कर पाए, तो financial inclusion कमजोर हो जाती है।India की modern challenge यही balance है। Speed भी चाहिए, safety भी चाहिए। Privacy भी चाहिए, compliance भी चाहिए।
पुराने समय में हुण्डी ने व्यापार को distance से आजाद किया। आज digital payments ने छोटे दुकानदार को cash dependence से आजाद किया।
भविष्य का पेमेंट सिस्टम और निष्कर्ष
लेकिन आने वाला phase और बड़ा होगा। Cross-border U P I, CBDC, digital rupee और real-time global settlement नए सवाल खड़े करेंगे।
क्या future में पैसा फिर से borderless data बन जाएगा? और अगर हां, तो trust किसके हाथ में होगा, government, bank, platform या code?
हुण्डी की 800 साल पुरानी कहानी बताती है कि payment systems अचानक पैदा नहीं होते। वे society की जरूरत, risk और भरोसे से बनते हैं।
पुराने व्यापारी ने cash की थैली के बजाय paper और reputation पर भरोसा किया। आज हम wallet की जगह phone और network पर भरोसा करते हैं।
Technology बदल गई, लेकिन सवाल वही है। पैसा कैसे चले कि safe भी रहे, fast भी रहे, और business को आगे भी बढ़ाए?
इस कहानी का final truth यही है। भारत का payment revolution सिर्फ U P I से शुरू नहीं हुआ था। इसकी जड़ें उन व्यापारियों तक जाती हैं, जिन्होंने trust को financial infrastructure बना दिया था।
अब आप बताइए, क्या आपको लगता है कि आज के digital payments में भी trust सबसे बड़ी currency है, या अब technology ने trust की जगह ले ली है?
Comment में अपनी राय जरूर लिखिए। और अगर आपको India के पुराने Business और Finance systems की ऐसी stories पसंद हैं, तो video share करके channel Subscribe कर लीजिए।
अगर हमारे आर्टिकल ने आपको कुछ नया सिखाया हो, तो इसे शेयर करना न भूलें, ताकि यह महत्वपूर्ण जानकारी और लोगों तक पहुँच सके। आपके सुझाव और सवाल हमारे लिए बेहद अहम हैं, इसलिए उन्हें कमेंट सेक्शन में जरूर साझा करें। आपकी प्रतिक्रियाएं हमें बेहतर बनाने में मदद करती हैं।
GRT Business विभिन्न समाचार एजेंसियों, जनमत और सार्वजनिक स्रोतों से जानकारी लेकर आपके लिए सटीक और सत्यापित कंटेंट प्रस्तुत करने का प्रयास करता है। हालांकि, किसी भी त्रुटि या विवाद के लिए हम जिम्मेदार नहीं हैं। हमारा उद्देश्य आपके ज्ञान को बढ़ाना और आपको सही तथ्यों से अवगत कराना है।
अधिक जानकारी के लिए आप हमारे GRT Business Youtube चैनल पर भी विजिट कर सकते हैं।
धन्यवाद!