


PART 1: Introduction & The Core Paradox of Digital Payments

पाकिस्तान में Digital Payments की छलांग, फिर भी Cash पर भरोसा क्यों?
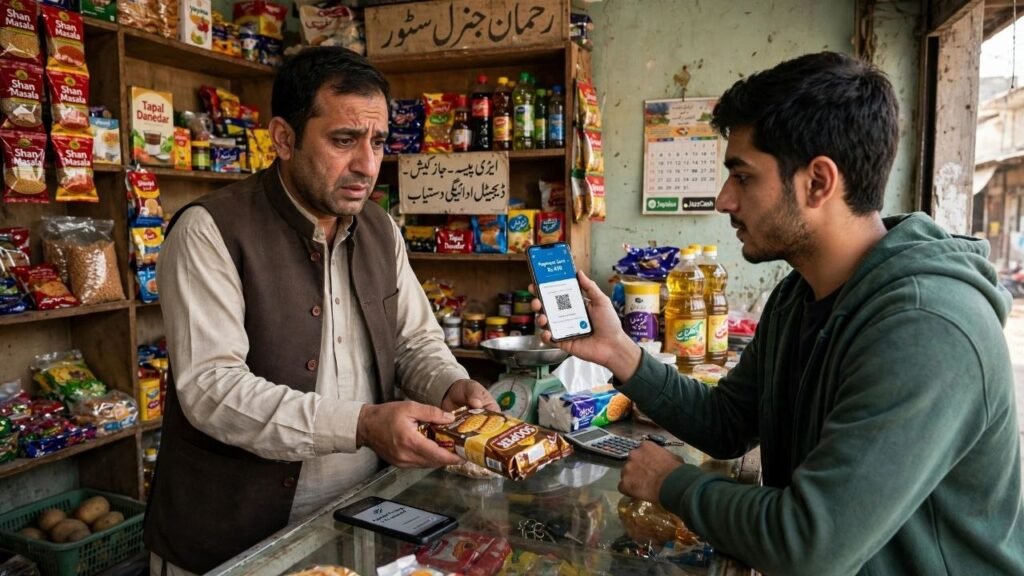
कल्पना कीजिए, एक दुकानदार ग्राहक को सामान देता है। ग्राहक मोबाइल दिखाकर कहता है, पैसे भेज दिए। लेकिन दुकानदार के खाते में रकम दिखाई नहीं देती।
The Countertop Reality Check
अब ग्राहक जल्दी में है। पीछे दूसरे लोग इंतजार कर रहे हैं। दुकानदार के सामने सवाल है, सामान जाने दे या पहले Payment की पुष्टि करे? Digital Payments
यहीं ऑनलाइन पेमेंट की सबसे बड़ी परीक्षा शुरू होती है। स्क्रीन पर दिखती सुविधा और अपनी कमाई सुरक्षित रहने का भरोसा, हमेशा साथ नहीं चलते।
Digital Growth vs. Cash Reliance
पाकिस्तान में यही विरोधाभास दिखाई देता है। Digital Transactions तेजी से बढ़ रहे हैं, फिर भी Cash की जरूरत खत्म नहीं हुई। आखिर दोनों साथ कैसे बढ़ सकते हैं?
क्या वजह सिर्फ धोखाधड़ी का डर है? या कहानी में बैंक खाते, इंटरनेट, कारोबार और महिलाओं की पहुंच भी शामिल है? जवाब आंकड़ों के भीतर छिपा है।
ऐसी आर्थिक कहानियों को आसान भाषा में समझने के लिए Channel Subscribe कर सकते हैं। पहले उस धारणा को जांचते हैं, जिससे यह पूरी चर्चा शुरू होती है। Digital Payments
PART 2: Debunking Assumptions & The Mechanics of Raast
अक्सर सवाल पूछा जाता है, पाकिस्तान में लोग U P I क्यों नहीं इस्तेमाल करते? लेकिन इसमें अलग देशों के Payment Systems को एक जैसा मानने की गलती है।
U P I भारत का Instant Payment System है, जिसे NPCI ने विकसित किया। हर देश में मोबाइल से पैसे भेजने की व्यवस्था का नाम U P I नहीं होता। Digital Payments
Understanding Pakistan’s Raast System
पाकिस्तान का अपना Instant Payment System है, Raast।
State Bank of Pakistan के मुताबिक, यह व्यक्तियों, कारोबार और सरकारी संस्थाओं के बीच तत्काल Digital Payments की सुविधा देता है। Digital Payments
इसके Person-to-Person Transfers को मुफ्त उपलब्ध कराने का प्रावधान है। यानी समस्या को केवल “वहां डिजिटल विकल्प मौजूद नहीं” कहकर समझाना सही नहीं होगा।
Examining Official Banking Statistics
अब कहानी का पहला बड़ा मोड़ देखिए। अक्टूबर 2026 में सामने आए नवीनतम सालाना आंकड़े, पाकिस्तान के Digital Payments से दूर भागने वाली तस्वीर नहीं दिखाते।
State Bank की 2026 रिपोर्ट पर सरकारी समाचार एजेंसी APP के मुताबिक, औपचारिक Banking Channels में करीब 14 अरब Retail Payment Transactions दर्ज हुए। Digital Payments
PART 3: User Metrics & Everyday Merchant Friction
इनमें लगभग 13 अरब Transactions Digital Channels से हुए। संख्या के आधार पर Digital हिस्सेदारी करीब 92% रही, जो पिछले वित्त वर्ष में 88% थी।
रुकिए, इसका मतलब यह बिल्कुल नहीं कि पाकिस्तान की हर सौ खरीदारी में बानवे ऑनलाइन होती हैं। आंकड़े का दायरा समझना यहां सबसे जरूरी है। Digital Payments
यह औपचारिक Banking और Payment Channels का हिसाब है। मोहल्ले की दुकान पर हाथोंहाथ दिए गए हर नोट की गिनती इस सूची में नहीं आती।
Volume vs. Value & User Base Realities
दूसरा फर्क संख्या और रकम का है। छोटे Transfers ज्यादा बार हो सकते हैं, जबकि कुछ बड़े Transactions कुल Value का बड़ा हिस्सा बना सकते हैं। Digital Payments
इसलिए अकेला Digital प्रतिशत पूरी अर्थव्यवस्था की तस्वीर नहीं बताता। लेकिन इतना जरूर दिखाता है कि औपचारिक सिस्टम में डिजिटल गतिविधियां तेजी से फैल रही हैं।
उसी रिपोर्ट के मुताबिक, Banking Apps के Users लगभग 3 करोड़ और Branchless Banking Apps के Users करीब 10 करोड़ तक पहुंचे। ये अलग श्रेणियां हैं।
जुलाई 2026 की सरकारी Briefing में App Users बढ़कर 14 करोड़ होने और QR आधारित सक्रिय Merchants में 300% बढ़ोतरी का दावा किया गया था।
लेकिन अलग श्रेणियों के Users जोड़कर उतने अलग लोग मान लेना सही नहीं। एक व्यक्ति कई सेवाएं इस्तेमाल कर सकता है। इस्तेमाल की सक्रियता भी अलग सवाल है। Digital Payments
The Merchant’s Risk Assessment
अब वापस उस काल्पनिक दुकानदार के पास चलते हैं। उसके लिए राष्ट्रीय Growth Rate से ज्यादा जरूरी है कि उसकी आज की बिक्री का पैसा सुरक्षित मिले।
अगर रोज का Profit सीमित हो, तो एक गलत Payment उसकी कई बिक्री की कमाई मिटा सकती है। इसलिए उसकी सावधानी को पिछड़ापन कहना आसान निष्कर्ष होगा। Digital Payments
PART 4: Infrastructure Deficits & Gender-Based Inclusion Gaps

ग्राहक की स्क्रीन पर Success लिखा होना और दुकानदार के अपने खाते में पैसा पहुंचना, अलग स्तर की पुष्टि हैं। Screenshot को अंतिम प्रमाण मानना जोखिम बढ़ाता है। Digital Payments
इसका मतलब हर ग्राहक धोखेबाज नहीं। Transaction Pending हो सकता है, गलत खाते में गया हो सकता है, या कोई तकनीकी परेशानी आ सकती है।
लेकिन काउंटर पर खड़े दुकानदार को उसी समय फैसला लेना होता है। उसे ऐसी पुष्टि चाहिए जिसे समझने के लिए बैंकिंग विशेषज्ञ बनने की जरूरत न पड़े। Digital Payments
Technical Obstacles & Network Interdependence
इंटरनेट कमजोर हो तो परेशानी और बढ़ सकती है। App खुलने, Balance देखने या Confirmation मिलने में रुकावट हो, तो सुविधा की जगह अनिश्चितता आ जाती है।
World Bank की मई 2026 की रिपोर्टिंग के अनुसार, पाकिस्तान में करीब तीन करोड़ लोग मोबाइल Broadband Coverage से बाहर के इलाकों में रहते हैं।
इसलिए सिर्फ QR Code लगा देना पर्याप्त नहीं। ग्राहक और व्यापारी, दोनों के पास काम करने वाला साधन और उसे इस्तेमाल करने का भरोसा होना चाहिए।फिर दुकान से आगे की कड़ी देखिए। मान लीजिए व्यापारी Digital Payment लेता है, लेकिन उसका Supplier Cash मांगता है। उसे फिर पैसे निकलवाने पड़ेंगे।
ऐसी स्थिति में डिजिटल पैसा स्वीकार करना एक अतिरिक्त कदम लग सकता है। पूरे व्यापारिक नेटवर्क का व्यवहार बदले बिना अकेले दुकानदार से बदलाव की उम्मीद अधूरी है।
Access Barriers & Gender Inclusion Disparities
अब एक और सवाल। जो व्यक्ति App इस्तेमाल नहीं करता, क्या वह सच में उसे नापसंद करता है? या उसके सामने इस्तेमाल करने की बुनियादी बाधाएं हैं? Digital Payments
बैंक खाता, पहचान की प्रक्रिया, फोन तक पहुंच और डिजिटल समझ, सब मायने रखते हैं। सुविधा उपलब्ध होना और व्यक्ति उसका स्वतंत्र इस्तेमाल कर पाना अलग बातें हैं।
किसी नए User के लिए Password भूलना भी बड़ी परेशानी हो सकती है। अगर मदद का रास्ता कठिन लगे, तो परिचित Cash अधिक सरल दिखाई दे सकता है।
महिलाओं के मामले में यह फर्क खास अहम है। “महिलाएं Digital Payment नहीं करतीं” जैसा सामान्य दावा उनकी अलग परिस्थितियों और अवसरों को छिपा देता है। Digital Payments
World Bank के 2024 के आंकड़ों के अनुसार, पाकिस्तान में लगभग 12% महिलाओं के पास Financial Account था, जबकि पुरुषों में यह हिस्सा करीब 42% था।
इस अंतर को केवल डर से नहीं समझा सकते। जब खाते तक पहुंच ही असमान हो, तो Payment करने की पसंद से पहले पहुंच का सवाल आता है। Digital Payments
PART 5: Cash Circulation Dynamics & Business Operational Realities
घर से कारोबार करने वाली एक काल्पनिक महिला को देखिए। Digital Payment उसे दूर बैठे ग्राहक से रकम लेने और नए Orders स्वीकार करने में मदद कर सकता है। Digital Payments
लेकिन उसे अपने खाते और फोन पर नियंत्रण भी चाहिए। हर Transaction के लिए किसी और पर निर्भरता रहे, तो तकनीकी सुविधा की उपयोगिता सीमित हो जाती है।
World Bank महिलाओं की Digital Financial Inclusion में फोन की पहुंच, डिजिटल समझ, सामाजिक बाधाओं और ऑनलाइन उत्पीड़न की चिंताओं को महत्वपूर्ण मानता है।
आपके हिसाब से भरोसा किससे बनेगा? केवल सुरक्षा समझाने वाले विज्ञापन से, या ऐसा अनुभव देकर जिसमें महिला अपना पैसा स्वतंत्र रूप से संभाल सके? Digital Payments
Analyzing Currency in Circulation Trends
अब Cash के आंकड़ों पर आते हैं। क्योंकि यहीं सबसे आसानी से गलत निष्कर्ष निकलता है: नोट बढ़ रहे हैं, इसलिए डिजिटल व्यवस्था असफल हो गई।
State Bank की 2025 रिपोर्ट में जून 2025 के अंत पर Currency in Circulation करीब 10,634 अरब पाकिस्तानी रुपये दर्ज थी।
जून 2024 में यही रकम करीब 9,153 अरब पाकिस्तानी रुपये थी। यानी इस अवधि में बाजार में चल रही मुद्रा की कुल रकम बढ़ी।
लेकिन Currency in Circulation नोटों की मौजूदगी का माप है। इससे अपने आप पता नहीं चलता कि सालभर में Cash से कितनी खरीदारी हुई। Digital Payments
एक ही नोट बार-बार अलग लोगों के बीच जा सकता है। इसलिए मौजूद Cash और उससे हुए कुल लेनदेन को एक आंकड़ा समझना गलत होगा।
इसी तरह डिजिटल Transfers बढ़ने के बावजूद लोग कुछ Cash रख सकते हैं। रोजमर्रा का खर्च, आपातकाल या स्थानीय जरूरतें, अलग कारण हो सकते हैं।
महंगाई भी एक संभावित वजह है। समान सामान महंगा हो जाए, तो उसी खरीदारी के लिए ज्यादा रुपये चाहिए। लेकिन अकेले इससे पूरी बढ़ोतरी समझाना उचित नहीं।
अर्थव्यवस्था के आकार, मौसमी जरूरतों और लोगों की आदतों का असर भी हो सकता है। किस कारण का कितना योगदान है, उसके लिए अलग विश्लेषण चाहिए। Digital Payments
Dual Behavioral Usage & Business Overhead
Cash रखने वाले हर व्यक्ति को डिजिटल व्यवस्था से डरा हुआ कहना इसलिए गलत है। कई लोग दोनों साधनों का इस्तेमाल अलग जरूरतों के लिए कर सकते हैं।
एक व्यक्ति Salary खाते में ले सकता है, Bill ऑनलाइन भर सकता है और सब्जी Cash से खरीद सकता है। उसके व्यवहार में कोई जरूरी विरोधाभास नहीं। Digital Payments
अब Business वाला हिस्सा देखिए। Digital Payment का संभावित फायदा केवल इतना नहीं कि दुकानदार को छुट्टे पैसे रखने की चिंता कुछ कम हो सकती है।
सही इस्तेमाल से बिक्री का Record बन सकता है। व्यापारी समझ सकता है कि पैसा कब आया, कितना आया और किन ग्राहकों का भुगतान बाकी है।
यह Record आगे कारोबार का हिसाब व्यवस्थित करने में मदद कर सकता है। हालांकि केवल डिजिटल बिक्री दिखने से Loan मिलने की गारंटी नहीं बन जाती।
दूसरी तरफ खाते मिलाने, विवाद संभालने और Staff को सिखाने में समय लगता है। छोटे व्यापारी के लिए यह समय भी Business Cost का हिस्सा है।
यदि पैसा समय पर मिले और शिकायत आसानी से सुलझे, तो Digital सुविधा उपयोगी लगती है। अनुभव उल्टा हो, तो अगली बार Cash मांगा जा सकता है।
PART 6: Policy Governance, User Experience & Future Metrics
सरकार के लिए Digital Payments का आकर्षण अलग है। औपचारिक Record से आर्थिक गतिविधि समझने और भुगतान में पारदर्शिता बढ़ाने का अवसर मिल सकता है।
लेकिन पारदर्शिता का फायदा बताते समय Privacy का सवाल भी सुनना होगा। ग्राहक जानना चाहेगा कि उसके लेनदेन का Data कौन देखता और कैसे इस्तेमाल करता है।कुछ कारोबारियों को औपचारिक हिसाब या Compliance की चिंता हो सकती है। फिर भी हर Cash पसंद को Tax चोरी का प्रमाण मानना अनुचित होगा।
Banks और Fintechs के लिए ज्यादा Transactions बड़ा अवसर हैं। लेकिन Growth तभी टिकाऊ होगी, जब नए Users पहली परेशानी के बाद व्यवस्था छोड़कर वापस न लौटें।
Establishing Frictionless User Trust
इसलिए मुकाबला केवल Apps डाउनलोड करवाने का नहीं। असली Business चुनौती है कि ग्राहक और दुकानदार उन्हें नियमित, सुरक्षित और उपयोगी अनुभव के कारण इस्तेमाल करें।
तो भरोसा बनाने की शुरुआत कहां से हो? पहले Payment की स्थिति साफ दिखनी चाहिए। Successful, Pending और Failed का फर्क सामान्य व्यक्ति आसानी से समझ सके।
दुकानदार के अपने खाते में मिलने वाली पुष्टि सरल हो। ग्राहक की स्क्रीन दिखाने पर निर्भरता कम हो। इससे काउंटर पर गलतफहमी घटाने में मदद मिल सकती है।
Fraud Awareness भी जरूरी है। PIN और OTP की गोपनीयता समझाना उपयोगी है, लेकिन पूरी जिम्मेदारी ग्राहक पर डाल देना पर्याप्त सुरक्षा व्यवस्था नहीं बनाता।
गलती होने पर शिकायत दर्ज करना आसान होना चाहिए। व्यक्ति को पता चले कि मामला किसके पास है और अगला जवाब कब मिलने की उम्मीद है।
हर मामले में पैसे वापस आने का वादा संभव नहीं। फिर भी प्रक्रिया स्पष्ट होने से अनिश्चितता कम हो सकती है। भरोसे के लिए यह फर्क महत्वपूर्ण है।
महिलाओं और पहली बार इस्तेमाल करने वालों के लिए सहायता उनकी भाषा और परिस्थितियों के अनुसार हो। कठिन Menu को Training का विकल्प नहीं मान सकते।
Critical Metrics for Future Evaluation
व्यापारियों के लिए QR उपलब्ध कराने के साथ सक्रिय इस्तेमाल देखना होगा। क्या ग्राहक उससे भुगतान कर रहे हैं? क्या दुकानदार पैसे स्वीकार करके संतुष्ट है?
सिर्फ Merchant Registration बढ़ने से पूरी सफलता तय नहीं होती। दुकान पर लगा QR निष्क्रिय भी रह सकता है। वास्तविक Transactions अधिक उपयोगी संकेत दे सकते हैं।
इसी तरह करोड़ों Accounts का आंकड़ा अकेला पर्याप्त नहीं। नियमित इस्तेमाल, शिकायतों का समाधान और अलग समूहों की पहुंच, बदलाव की गुणवत्ता बताते हैं।
आप किसी छोटे कारोबारी की जगह हों, तो क्या प्राथमिकता देंगे? कम शुल्क, तुरंत Confirmation या समस्या होने पर तेज मदद? इन्हीं अनुभवों से आदतें बनती हैं।
आगे पाकिस्तान के मामले में तीन चीजें खास ध्यान मांगती हैं। Digital Growth कितनी व्यापक है, Merchant Payments कितने सक्रिय हैं और नए Users कितना टिकते हैं?
महिलाओं और कम सेवा वाले इलाकों तक पहुंच बढ़ती है या नहीं, यह भी देखना होगा। राष्ट्रीय औसत के पीछे अलग अनुभव छिप सकते हैं।
Raast जैसी व्यवस्था मजबूत आधार दे सकती है। लेकिन आधार के ऊपर App, Connectivity, Support और लोगों का दैनिक अनुभव मिलकर असली Payment System बनाते हैं।
भारत से तुलना करते समय भी यही समझ उपयोगी है। केवल एक देश का लोकप्रिय साधन दूसरे देश के नाम के साथ रखकर पूरी कहानी नहीं खुलती।
सार्थक तुलना पूछेगी कि खाता खोलना कितना आसान है, व्यापारी कितना स्वीकार करते हैं और विफल भुगतान पर व्यक्ति को कितनी स्पष्ट मदद मिलती है।
दुकानदार ने सामान दे दिया। ग्राहक बोला, “पेमेंट हो गई, पैसे आ जाएंगे।” लेकिन खाते में रकम आई ही नहीं। पाकिस्तान में ऐसे अनुभवों के बाद लोग अगली बार भरोसा किस पर करें?
वहां मोबाइल banking, QR codes और Raast जैसे डिजिटल विकल्प मौजूद हैं। फिर भी कई लोग नकदी रखते हैं। डर है कि कहीं पैसे फंस गए, तो वापस कैसे मिलेंगे?
सिर्फ धोखाधड़ी वजह नहीं। कमजोर इंटरनेट, apps चलाने की जानकारी की कमी और बैंक खाता खोलने की परेशानी भी लोगों को रोकती है।
लेकिन यहीं कहानी पलटती है। दिए गए आंकड़ों के मुताबिक, QR से पेमेंट लेने वाले दुकानदार 300% बढ़े। यानी डिजिटल भुगतान अपनाने की रफ्तार भी बढ़ रही है।
फिर भी नकदी का इस्तेमाल बढ़ रहा है। अब सवाल है… सुविधाएं बढ़ने के बावजूद भरोसा कहां अटक रहा है?
महिलाओं के लिए इसमें निजी जानकारी की सुरक्षा का डर भी जुड़ा है। पूरी सच्चाई जानने के लिए discription में दिए लिंक पर क्लिक कर अभी पूरी वीडियो देखें।
अगर हमारे आर्टिकल ने आपको कुछ नया सिखाया हो, तो इसे शेयर करना न भूलें, ताकि यह महत्वपूर्ण जानकारी और लोगों तक पहुँच सके। आपके सुझाव और सवाल हमारे लिए बेहद अहम हैं, इसलिए उन्हें कमेंट सेक्शन में जरूर साझा करें। आपकी प्रतिक्रियाएं हमें बेहतर बनाने में मदद करती हैं।
GRT Business विभिन्न समाचार एजेंसियों, जनमत और सार्वजनिक स्रोतों से जानकारी लेकर आपके लिए सटीक और सत्यापित कंटेंट प्रस्तुत करने का प्रयास करता है। हालांकि, किसी भी त्रुटि या विवाद के लिए हम जिम्मेदार नहीं हैं। हमारा उद्देश्य आपके ज्ञान को बढ़ाना और आपको सही तथ्यों से अवगत कराना है।
अधिक जानकारी के लिए आप हमारे GRT Business Youtube चैनल पर भी विजिट कर सकते हैं।
धन्यवाद!