


Part 1: Company की असली भाषा और Secret Signals

The Five Rules For Successful Stock Investing Part-2: Company की असली भाषा।
Part-1 में हमने stock market का पहला सच देखा था। Stock कोई blinking price नहीं, बल्कि एक real business का छोटा हिस्सा है, और यही बात नए investor अक्सर सबसे पहले भूल जाते हैं।
हमने देखा था कि Pat Dorsey के five rules सिर्फ buy-sell tips नहीं हैं। Homework, economic moat, margin of safety, long-term patience और सही समय पर sell करना, ये investor की असली shield बनते हैं।
Stock Price बनाम Business की Real Health
लेकिन Part-1 के अंत में एक अधूरा सवाल रह गया था। अगर हमें company को देखना है, stock price को नहीं, तो company की असली हालत पढ़ेंगे कैसे?
अब imagine कीजिए, एक famous company quarterly result announce करती है। News headline चमकती है, sales बढ़ गई, profit बढ़ गया, management confident है, और stock अचानक ऊपर भागने लगता है।
Retail investor खुश हो जाता है। उसे लगता है, बस यही मौका था। Profit दिख रहा है, brand strong है, growth story भी सुंदर है, तो फिर डर किस बात का?
Profit का सच और Paper vs Cash
लेकिन उसी report के अंदर एक छोटी सी line छिपी होती है। Company ने पैसा कमाया जरूर है, पर cash अभी तक हाथ में नहीं आया। और कहानी यहीं पलटने लगती है।
यही Part-2 की mystery है। क्या paper पर दिखने वाला profit सच में पैसा होता है? और क्या एक investor बिना financial statements समझे कभी business की real health जान सकता है?
Pat Dorsey कहते हैं, investing की अपनी एक भाषा होती है। अगर आप यह language नहीं समझते, तो आप market में आवाजें तो सुनेंगे, लेकिन meaning नहीं पकड़ पाएंगे।
Part 2: Financial Statements और Colgate की Deal
यह language तीन simple statements से बनती है। Balance Sheet, Income Statement और Cash Flow Statement। सुनने में ये accounting class लगती है, पर असल में ये business की कहानी खोलती हैं।
Balance Sheet company की credit report जैसी होती है। यह बताती है कि company के पास क्या है, उस पर कितना कर्ज है, और मालिकों के लिए सच में कितना बचता है।
Income Statement बताता है कि किसी period में company ने कितनी sales की, कितने खर्चे हुए और अंत में profit बचा या loss हुआ।
Three Core Statements की Real Functioning
Cash Flow Statement इससे भी ज्यादा सीधा सवाल पूछता है। पैसा सच में अंदर आया या नहीं? पैसा बाहर कहाँ गया? Business सांस ले रहा है या सिर्फ दिखावा कर रहा है?
अब यहां असली confusion शुरू होता है। बहुत लोग Income Statement देखकर खुश हो जाते हैं, क्योंकि उसमें profit लिखा होता है। लेकिन profit और cash हमेशा same चीज नहीं होते।
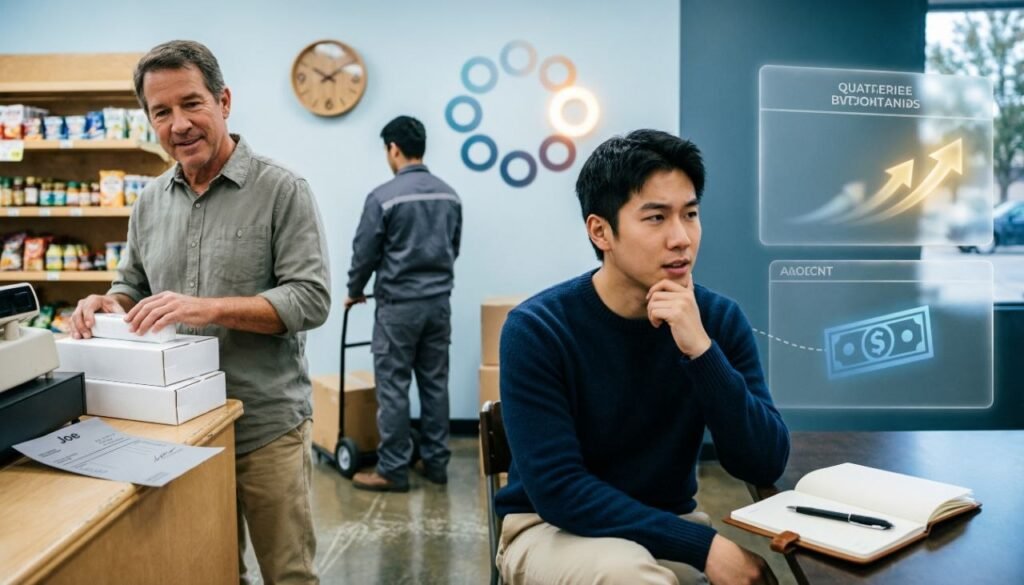
इसे समझने के लिए एक छोटा सा scene देखिए। Colgate ने Joe की corner store को toothpaste के cartons बेचे, value थी 1000 dollars।
Credit Sales और Accounts Receivable का Trap
Joe पुराना customer है, इसलिए उसे 60 days का credit मिल गया। Deal हो गई, माल चला गया, invoice बन गया, और accounting books में sale record हो गई।
अब quarterly statement बनता है। Income Statement कहेगा कि Colgate ने 1000 dollars की sale की। लेकिन Joe ने अभी तक cash pay नहीं किया है।
तो Balance Sheet में यह amount accounts receivable बनकर दिखेगा, यानी पैसा लेना बाकी है। और Cash Flow Statement quietly बोलेगा, हाथ में cash अभी नहीं आया।
यहीं investor को पहला hidden truth मिलता है। Sale दिखना और cash मिलना दो अलग events हो सकते हैं। और इनके बीच का gap कभी-कभी बड़ा signal बन जाता है।
Part 3: Assets, Liabilities और Earnings Machine
अगर receivables तेजी से बढ़ रहे हैं, तो सवाल उठता है। क्या customers देर से pay कर रहे हैं? क्या company sales बढ़ाने के लिए ज्यादा credit दे रही है?
अगर profit बढ़ रहा है लेकिन cash flow weak है, तो investor को रुककर देखना चाहिए। क्योंकि accounting beautiful हो सकती है, लेकिन bank account झूठ कम बोलता है।
Balance Sheet पर वापस आएं, तो यह assets और liabilities की कहानी है।
Assets यानी cash, inventory, factories, receivables और ऐसी चीजें जो value create कर सकती हैं।
Assets, Liabilities और Debt Analysis
Liabilities यानी debt, payables, obligations और future payments। इन दोनों के बीच जो बचता है, वह equity है। लेकिन यह भी हमेशा simple नहीं होता।
क्योंकि हर asset equally strong नहीं होता। Cash सबसे clean asset है। Inventory बिकेगी या नहीं, यह business पर depend करता है। Receivable कब मिलेगा, यह customer पर depend करता है।
दूसरी तरफ liabilities भी एक जैसी नहीं होतीं। कुछ short-term होती हैं, जिन्हें जल्दी pay करना होता है। कुछ long-term debt होती है, जो bad time में pressure बढ़ा सकती है।
Income Statement और Expenses की Quality
इसलिए Balance Sheet देखकर investor यह नहीं पूछता कि company बड़ी है या छोटी। वह पूछता है, foundation मजबूत है या थोड़ा धक्का लगते ही crack आ जाएगा?अब Income Statement की बारी आती है। यह company की earning machine दिखाता है। Revenue से शुरू होकर expenses घटते हैं, फिर operating profit, interest, tax और net profit दिखता है।
लेकिन यहां भी trap है। अगर revenue बढ़ रहा है पर expenses उससे तेजी से बढ़ रहे हैं, तो growth सुंदर दिखेगी, लेकिन profit की quality कमजोर हो सकती है।
कई companies discount देकर sales बढ़ा लेती हैं। कुछ marketing खर्च बढ़ाकर growth दिखाती हैं। कुछ acquisition से revenue खरीदती हैं। लेकिन हर growth healthy नहीं होती।
Part 4: Growth Angles और Capital Models
Cash Flow Statement investor को अंदर की आवाज सुनाता है। Operating cash flow बताता है कि core business से cash आ रहा है या नहीं।
Investing cash flow बताता है company factories, equipment, acquisitions या investments पर कितना पैसा लगा रही है।
Financing cash flow बताता है पैसा debt, shares या dividends से कैसे आ-जा रहा है।
Practical Angles: Growth कहाँ से आ रही है?
यानी तीन statements मिलकर एक complete picture बनाते हैं। Income Statement कहानी सुनाता है, Balance Sheet background दिखाती है, और Cash Flow Statement पूछता है, सच में पैसा कहाँ है?
अब financial statements समझने के बाद company analysis शुरू होता है। Dorsey इसे डरावना नहीं बनाते। वह कहते हैं, company को कुछ practical angles से देखो।
पहला angle है growth। Company कितनी तेजी से बढ़ रही है? लेकिन इससे भी बड़ा सवाल है, वह growth आ कहाँ से रही है?
Growth चार रास्तों से आ सकती है। ज्यादा products बेचकर, prices बढ़ाकर, नए products launch करके, या दूसरी company खरीदकर। हर रास्ते की quality अलग होती है।
अगर company ज्यादा units बेच रही है, तो demand strong हो सकती है। अगर price बढ़ा रही है और customer फिर भी खरीद रहा है, तो शायद brand power है।
Profitability: Asset-Light बनाम Asset-Heavy
लेकिन अगर growth acquisition से आ रही है, तो investor को extra सावधान होना पड़ेगा। क्योंकि company असली demand नहीं, बाहर से revenue खरीद रही हो सकती है।
एक retail chain नए stores खोलकर grow कर सकती है। शुरुआत में numbers शानदार दिखेंगे। लेकिन अगर हर new store पुराने stores की sales खा रहा है, तो growth अंदर से कमजोर हो सकती है।
एक software company नए customers जोड़ सकती है। लेकिन अगर customers जल्दी छोड़ रहे हैं, तो growth bucket में पानी भरने जैसी है, नीचे छेद भी है।
इसलिए past growth future की guarantee नहीं होती। Investor को यह देखना पड़ता है कि growth repeatable है या सिर्फ एक temporary boost था।
दूसरा angle है profitability। Company अपने invested capital पर कितना return कमा रही है? यह सवाल average business और great business को अलग करता है।
Part 5: Financial Health, Debt Risk और Bear Case
अगर company को हर 1 रुपये के profit के लिए बहुत ज्यादा assets चाहिए, तो growth महंगी हो सकती है। लेकिन कुछ businesses कम capital में बड़ा cash generate करते हैं।
यहीं asset-light business और asset-heavy business का फर्क आता है।
एक factory business को plants, machines और inventory चाहिए।
एक strong software business कम physical assets में scale कर सकता है।
Debt Matrix और Financial Freedom
लेकिन फिर twist है। Asset-light होने से company automatically great नहीं बनती। अगर competition intense है और pricing power नहीं है, तो margins फिर भी दब सकते हैं।
Investor reported earnings को cash flow से compare करता है। अगर earnings लगातार cash flow से बहुत ऊपर हैं, तो वह पूछता है, profit paper पर है या reality में?
तीसरा angle है financial health। यह company की stamina है। अच्छा business भी कमजोर balance sheet के कारण crisis में टूट सकता है।
Debt हमेशा bad नहीं होता। Sensible debt business grow कर सकता है। लेकिन जब debt earnings से ज्यादा तेज बढ़ने लगे, तो risk धीरे-धीरे silent bomb बन सकता है।
Interest payments company की flexibility खा सकते हैं। जब economy slow होती है, sales गिरती है, और cash tight होता है, तब debt सबसे ज्यादा आवाज करता है।
Bear Case: Worst-Case Scenario Mapping
एक debt-free या low-debt company मुश्किल समय में offensive खेल सकती है। वह competitors के कमजोर होने पर market share ले सकती है, acquisitions कर सकती है, या price pressure survive कर सकती है।
लेकिन heavily indebted company को अक्सर वही करना पड़ता है जो lenders चाहते हैं। यहां investor को समझ आता है कि financial strength सिर्फ numbers नहीं, freedom भी देती है।
चौथा angle है bear case। यह सबसे uncomfortable लेकिन सबसे जरूरी exercise है। Bear case का मतलब है, खुद से पूछना कि इस company में क्या-क्या गलत हो सकता है?ज्यादातर investors buy करने से पहले सिर्फ good story पढ़ते हैं। Management presentation, growth target, positive news और bullish report उन्हें comfort देती है।
Part 6: Long-Term Thinking, Economic Moat और Summary

लेकिन Dorsey वाली thinking कहती है, पहले bad movie चला कर देखो। अगर demand गिर जाए तो? अगर competitor price cut कर दे तो? अगर regulation बदल जाए तो?
अगर key product fail हो जाए तो? अगर raw material cost बढ़ जाए तो? अगर management गलत acquisition कर ले तो? अगर debt refinance महंगा हो जाए तो?
Bear case pessimism नहीं है। यह intellectual honesty है। आप company से नफरत नहीं कर रहे, आप अपने पैसे की protection कर रहे हैं।
Downside Mapping और Real World Clues
यही वह point है जहां investing emotional story से professional decision बनती है। क्योंकि जब आपने पहले ही risks देख लिए, तो bad news आने पर panic कम होता है।
अब एक और hidden truth है। Great investors सिर्फ upside नहीं देखते। वे downside map करते हैं। उन्हें पता होता है कि अगर वे गलत हुए, तो नुकसान कितनी दूर तक जा सकता है।
यही बात Part-1 के margin of safety से जुड़ती है। अगर bear case scary है और price expensive है, तो safety नहीं है।
अगर risk manageable है और price reasonable है, तो opportunity बन सकती है।
लेकिन financial statements पढ़ना भी अपने आप में enough नहीं है। Numbers आपको clues देते हैं, final answer नहीं।
आपको business model, industry और customer behavior भी समझना पड़ता है।
कभी-कभी numbers पीछे से आते हैं। पहले customer experience बदलता है, फिर sales slow होती है, फिर margins गिरते हैं, फिर financial statement में pain दिखता है।
इसलिए investor को सिर्फ spreadsheet नहीं, street भी देखनी होती है। Stores में footfall, customers की habit, competitors की pricing और product relevance भी कहानी बताते हैं।
Independent Investor Mindset & Video Outro
आज के market में यह और important हो गया है। Social media hype, fast news cycle और instant trading apps investor को quick action की तरफ push करते हैं।
लेकिन financial statements slow thinking मांगते हैं। वे कहते हैं, एक मिनट रुकिए, headline बाद में देखिए, पहले cash, debt और return की कहानी समझिए।
यहीं Part-2 का major turning point आता है। Investing की language सीखना आपको accountant नहीं बनाता, आपको blind follower से independent thinker बनाता है।
अब आप किसी tip को सुनकर तुरंत excited नहीं होते। आप पूछते हैं, growth कहाँ से आई? Cash flow support कर रहा है? Debt कितना है? Bear case क्या है?
और यही questions आपको market crowd से अलग करते हैं। क्योंकि crowd price देखती है, investor business देखता है। Crowd result देखती है, investor quality देखता है।
लेकिन कहानी अभी और गहरी होने वाली है। क्योंकि financial statements company की हालत बताते हैं, पर यह नहीं बताते कि उसकी advantage टिकेगी कितने दिन।
यही हमें वापस economic moat पर लाता है। Part-1 में हमने moat का नाम सुना था। Part-2 में हमने company की language पढ़ी। अब Part-3 में सवाल और sharp होगा।
क्या कोई brand सच में moat है, या बस advertising का illusion? क्या high profit सच में protection दिखाता है, या competitors को invitation देता है?
क्योंकि stock market में सबसे बड़ी गलती खराब numbers miss करना नहीं है। सबसे बड़ी गलती अच्छे numbers देखकर यह मान लेना है कि future भी इतना ही अच्छा रहेगा।
Part-2 का lesson simple है। Profit को cash से verify करो, growth की source समझो, debt की ताकत या weakness देखो, और अपने investment का bear case पहले बनाओ।
लेकिन Part-3 में हम उस castle के gate पर पहुंचेंगे, जहां असली battle होती है। Company के चारों तरफ जो moat दिखती है, वह पानी है, दीवार है, या सिर्फ धुंध?
और यही वह जगह है जहां average investor और serious investor अलग हो जाते हैं। क्योंकि अगला सवाल सिर्फ यह नहीं होगा कि company पैसा कमा रही है। असली सवाल होगा, क्या वह पैसा बचा भी पाएगी?
एक investor company की income देखकर खुश हो जाता है। Profit दिख रहा है, growth दिख रही है, सब ठीक लगता है। लेकिन असली पैसा आया भी है या सिर्फ कागज पर दिख रहा है?
Pat Dorsey कहते हैं, investment की भाषा समझनी है तो तीन statements पढ़ो: balance sheet, income statement और cash flow statement। यही company की असली कहानी खोलते हैं।
Colgate ने Joe की store को $1000 का toothpaste बेचा। Income statement में sale दिख गई, लेकिन Joe को payment के लिए 60 दिन मिले। यानी पैसा अभी आया ही नहीं।अब जरा सोचिए, अगर company बार-बार ऐसी sales दिखाए, पर cash अंदर न आए, तो चमकदार numbers भी खतरा बन सकते हैं। इसलिए cash flow earnings से ज्यादा सच बोल सकता है।
फिर analysis का असली खेल शुरू होता है: growth क्यों हो रही है, debt कितना है, और bear case में क्या गलत हो सकता है। पूरी सच्चाई जानने के लिए discription में दिए लिंक पर क्लिक कर अभी पूरी वीडियो देखें।!
अगर हमारे आर्टिकल ने आपको कुछ नया सिखाया हो, तो इसे शेयर करना न भूलें, ताकि यह महत्वपूर्ण जानकारी और लोगों तक पहुँच सके। आपके सुझाव और सवाल हमारे लिए बेहद अहम हैं, इसलिए उन्हें कमेंट सेक्शन में जरूर साझा करें। आपकी प्रतिक्रियाएं हमें बेहतर बनाने में मदद करती हैं।
GRT Business विभिन्न समाचार एजेंसियों, जनमत और सार्वजनिक स्रोतों से जानकारी लेकर आपके लिए सटीक और सत्यापित कंटेंट प्रस्तुत करने का प्रयास करता है। हालांकि, किसी भी त्रुटि या विवाद के लिए हम जिम्मेदार नहीं हैं। हमारा उद्देश्य आपके ज्ञान को बढ़ाना और आपको सही तथ्यों से अवगत कराना है।
अधिक जानकारी के लिए आप हमारे GRT Business Youtube चैनल पर भी विजिट कर सकते हैं।
धन्यवाद!