


Part 1: जापानी Bond Yield का संकट और Market की हलचल

सुबह Mumbai का एक trader screen खोलता है। उसे लगता है कि आज market crude oil, geopolitics या किसी big tech stock की वजह से हिलेगा। लेकिन डर किसी और जगह से आता है।
Screen पर flashing number Japan का bond yield है। ऊपर से यह boring सा data point लगता है, लेकिन उसी number ने New York, London, Tokyo और Mumbai के investors को एक साथ सोचने पर मजबूर कर दिया।
अब सवाल यह है कि जापान की government bond yield बढ़ी, तो भारत के equity market को क्यों tension होनी चाहिए? अमेरिका की Treasury yield इससे क्यों प्रभावित हो सकती है? और क्या global money का रास्ता बदलने वाला है?
Bond Market और Equity Market का अंतर
Bond market आम viewer को थोड़ा dry लगता है। लेकिन Finance की दुनिया में bond market वही जगह है, जहां सरकारों की credibility, inflation का डर और investors का patience सबसे पहले test होता है।
Equity market headlines बनाता है। लेकिन bond market अक्सर warning देता है। और इस बार warning जापान से आई है, उस देश से जिसे लंबे समय तक ultra-low interest rates का symbol माना जाता था।
अगर आपको ऐसी deep market stories पसंद हैं, जहां एक boring number पूरी economy की direction समझा देता है, तो video को Like कीजिए और channel Subscribe कर लीजिए। अब असली कहानी शुरू करते हैं।
Bond Yield और Prices का उल्टा रिश्ता
सबसे पहले basic बात पकड़िए। जब कोई सरकार bond बेचती है, तो वह असल में market से उधार लेती है। Investor पैसा देता है और बदले में ब्याज जैसी return expectation रखता है।
Bond yield का मतलब मोटे तौर पर वही return है, जो investor उस bond से मांग रहा है। अगर bond की price गिरती है, तो yield ऊपर जाती है। यही bond market का उल्टा रिश्ता है।
अब short-term और long-term yield में फर्क समझिए। Short-term yield पर सबसे ज्यादा असर central bank की current policy और अगले कुछ महीनों की rate expectation का होता है।
लेकिन long-term yield अलग कहानी बोलती है। यहां investor पूछता है कि दस, बीस या तीस साल बाद inflation कहां होगी, सरकार का debt कितना होगा और repayment का risk कितना बड़ा होगा।
Part 2: Technical Indicators और Risk Premium का गणित
इसीलिए long-term yield को सिर्फ interest rate मत समझिए। यह market का confidence meter है। जितना ज्यादा uncertainty, उतना ज्यादा return demand।
अब यहां 10y10y forward yield नाम का एक थोड़ा technical indicator आता है। आसान भाषा में यह बताता है कि market आज से दस साल बाद शुरू होने वाली दस साल की yield को कैसे price कर रहा है।
यह कोई पक्की future prediction नहीं है। यह market की आज की collective pricing है। लेकिन जब यह indicator तेजी से ऊपर जाता है, तो message साफ होता है।
Message यह है कि investors सिर्फ अगले policy meeting से परेशान नहीं हैं। वे आने वाले कई सालों की fiscal कहानी, inflation और government borrowing capacity को लेकर ज्यादा premium मांग रहे हैं।
Inflation, Central Banks और Term Premium
2022 में भी global bond yields तेजी से बढ़ी थीं। उस समय कहानी काफी clear थी। Covid के बाद inflation भागी, और central banks ने rates aggressively बढ़ाने शुरू कर दिए।
उस दौर में market कह रहा था कि monetary policy tight होगी। यानी central banks महंगाई रोकने के लिए पैसा महंगा करेंगे। इसलिए yields ऊपर गईं।
लेकिन इस बार picture थोड़ी अलग है। अब सिर्फ central bank rate hikes वाली कहानी नहीं है। अब investors लंबी अवधि के लिए extra compensation मांग रहे हैं।
Finance की भाषा में इसे term premium या risk premium कह सकते हैं। मतलब, investor कह रहा है कि अगर मैं सरकार को लंबे समय तक पैसा दूंगा, तो मुझे extra return चाहिए।
Government Debt और Japan का Bond Market
क्यों extra return? क्योंकि government debt बढ़ रहा है। Budget deficit बड़ा है। Inflation का डर पूरी तरह खत्म नहीं हुआ। और politics कई देशों में fiscal discipline को मुश्किल बना रही है।
यहीं जापान center stage पर आता है। लंबे समय तक जापान near-zero rates, low inflation और Bank of Japan की heavy bond buying के कारण दुनिया का सबसे अलग market माना जाता था। Bond Yield
Japan पर government debt बहुत बड़ा है, लेकिन years तक borrowing cost कम रही। इसलिए market ने माना कि Japan अपने debt को manage कर लेगा, क्योंकि yields दबे हुए हैं।
लेकिन जब उसी Japan में long-term yield तेजी से ऊपर जाती है, तो यह normal move नहीं लगता। यह पुराने model के टूटने जैसा signal दिखता है।
Part 3: Japan का Debt Loop और Capital Repatriation
हाल के data में Japan की benchmark 10-year government bond yield 3 percent के पास पहुंची और करीब 1996 के बाद पहली बार ऐसा level दिखा।इसका मतलब simple है। Investors अब Japan को भी free pass नहीं दे रहे। वे कह रहे हैं कि inflation, fiscal health और Bank of Japan की future policy को price में शामिल करना पड़ेगा।
अगर government bond yield बढ़ती है, तो सरकार के लिए नया उधार महंगा हो जाता है। Old debt तुरंत महंगा नहीं होता, लेकिन new borrowing और refinancing की cost बढ़ने लगती है।
अब problem feedback loop बन सकती है। Higher yield से interest payment बढ़ेगा। Interest payment बढ़ेगा तो deficit बढ़ सकता है। Deficit बढ़ेगा तो market और ज्यादा yield मांग सकता है। Bond Yield
Central Bank का धर्मसंकट
यहीं central bank के सामने मुश्किल आती है। अगर Bank of Japan inflation रोकने के लिए rates बढ़ाए, तो government borrowing cost और ऊपर जा सकती है।
लेकिन अगर central bank बहुत slow रहा, तो market को डर हो सकता है कि inflation control से बाहर रहेगी। फिर investors long-term bonds से और ज्यादा return मांगेंगे।
Fitch जैसी rating agencies का view यह भी है कि rising Japanese yields domestic institutions को घर के market में पैसा रखने के लिए attract कर सकती हैं।
यह बात सुनने में Japan के लिए positive लगती है। अगर Japanese investors अपने देश के bonds में पैसा लगाते हैं, तो local market को support मिल सकता है।
Global Bond Buyers पर असर
लेकिन global market के लिए यही बात tension बन सकती है। Japan के pension funds, insurers और institutions लंबे समय से दुनिया के बड़े bond buyers में गिने जाते रहे हैं।
जब Japan में yield बहुत कम थी, तो Japanese investors बेहतर return के लिए foreign bonds और overseas assets की तरफ देखते थे। अब अगर घर पर yield बढ़ती है, तो calculation बदल सकती है। Bond Yield
अगर domestic bond ज्यादा attractive हो जाए, तो कुछ पैसा foreign markets से वापस Japan की तरफ मुड़ सकता है। इसे capital repatriation की possibility कह सकते हैं।
अब सोचिए, अगर दुनिया का बड़ा investor foreign bonds खरीदना कम करे या कुछ exposure घटाए, तो US, Europe और दूसरे markets में भी yields पर pressure आ सकता है।
Part 4: US Market, Bear Steepening और Valuation Pressure
यही कारण है कि Tokyo की yield Mumbai और New York तक चर्चा बन जाती है। Global finance में पैसा borders देखकर नहीं रुकता। जहां risk-return बदलता है, वहां flow बदलता है।
यह कहानी सिर्फ Japan तक सीमित भी नहीं है। UK, France और Italy जैसे countries में भी long-term yields ऊपर गई हैं।
Common theme क्या है? High debt, fiscal pressure और investors की बढ़ती मांग कि governments अपनी balance sheet को seriously दिखाएं।
कई साल तक markets ने government borrowing को tolerate किया, क्योंकि rates low थे। Cheap money ने बड़े deficits को manageable बना दिया।
लेकिन जब rates high रहते हैं, तो वही debt ज्यादा भारी लगने लगता है। जैसे low EMI में बड़ा loan आरामदायक लगता है, लेकिन rate बढ़ते ही household budget हिल जाता है।
US Federal Reserve और Bear Steepening
अब America की बात करते हैं। July 28, 2026 की Federal Reserve meeting में Fed ने policy rate range 3.50 से 3.75 percent पर unchanged रखा।
लेकिन meeting के बाद US yield curve में bear steepening जैसी movement की चर्चा हुई। सुनने में technical है, पर अर्थ आसान है।
Bear steepening तब होता है, जब long-term yields short-term yields से ज्यादा तेजी से बढ़ती हैं। इसका मतलब market भविष्य की inflation, supply या fiscal risk को ज्यादा price कर रहा है।
America दुनिया का सबसे बड़ा bond market है। इसलिए US long-term yield में move सिर्फ America की कहानी नहीं रहता। यह global asset pricing का base बन जाता है।
Equity Market और Corporate Borrowing पर असर
Equity market के लिए long-term yield क्यों important है? क्योंकि stocks की valuation में future profits को आज की value में convert किया जाता है। Bond Yield
जब discount rate बढ़ता है, तो future profit की present value कम हो सकती है। इसलिए high-growth और long-duration stocks पर pressure ज्यादा आ सकता है।
AI stocks, tech companies और expensive valuation वाले businesses ऐसे environment में sensitive हो सकते हैं। क्योंकि उनकी बड़ी story future earnings पर टिकी होती है। Bond Yield
Corporate borrowing भी महंगी हो सकती है। अगर government yield benchmark ऊपर है, तो companies को उससे ऊपर premium देकर debt raise करना पड़ता है।
Housing loans, infrastructure finance, real estate funding और corporate expansion plans तक इसका असर धीरे-धीरे पहुंच सकता है। Bond yield market की plumbing में घुसा हुआ number है।
Part 5: भारतीय बाज़ार, Crude Oil और Forward Yields
अब भारत पर आते हैं। भारत Japan या Europe जैसी fiscal स्थिति में नहीं है, लेकिन global bond stress से completely insulated भी नहीं है।Foreign investors जब developed market bonds में ज्यादा yield देखते हैं, तो emerging markets के लिए risk-return equation बदल जाती है।
अगर America या Japan में safer assets बेहतर return देने लगें, तो कुछ global capital India जैसे markets में आने से पहले ज्यादा premium मांगेगा।
इसका असर equity inflows, debt inflows और currency market पर दिख सकता है। Rupee पर pressure बढ़े तो imported inflation का angle भी जुड़ जाता है।
RBI के सामने भी balance का सवाल आता है। Currency stability देखनी है, inflation manage करनी है, और growth को unnecessarily hurt भी नहीं करना है।
Indian Sectors और Global Macro Factors
अगर global yields high रहें, तो Indian companies के external borrowing cost पर भी असर पड़ सकता है। खासकर वे businesses जो foreign debt या global funding पर depend करते हैं। Bond Yield
Equity market में sectors का impact अलग-अलग हो सकता है। Banks के लिए yield movement mixed हो सकती है। Infrastructure और real estate जैसी rate-sensitive themes पर pressure दिख सकता है।
लेकिन हर yield rise market crash का signal नहीं होता। कभी-कभी yield इसलिए बढ़ती है क्योंकि growth expectation strong होती है। इसलिए reason समझना जरूरी है।
इस बार concern इसलिए ज्यादा है, क्योंकि yield rise के पीछे सिर्फ growth optimism नहीं, बल्कि fiscal risk premium की कहानी भी दिख रही है। Bond Yield
Thermometer की तरह Bond Market
Crude oil की तेजी और geopolitical tension इस picture को और complicated बनाते हैं। अगर oil महंगा रहता है, तो inflation pressure वापस आ सकता है।
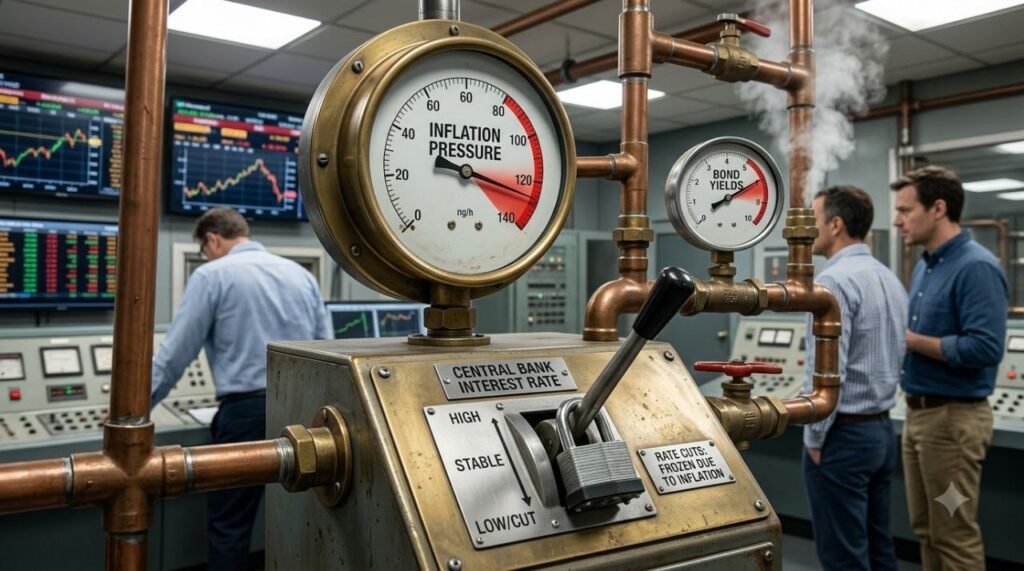
Inflation pressure आएगा तो central banks rates जल्दी कम करने से बचेंगे। Rates ऊंचे रहे तो bond yields पर pressure बना रह सकता है। Bond Yield
Bond market को thermometer की तरह देखिए। Fever किस वजह से है, यह diagnosis अलग बात है। लेकिन तापमान बढ़ रहा है, तो ignore करना dangerous है।
अब 10y10y forward yield जैसी चीजें इसलिए देखी जाती हैं, क्योंकि वे market के long-term डर को पकड़ती हैं। Short-term rates रोज policy news से move होते हैं।
लेकिन जब forward long-term yields ऊपर जाती हैं, तो signal होता है कि investors कह रहे हैं, future का cost of money पहले जैसा सस्ता नहीं रहेगा।
Part 6: Symbolic Importance, Summary और Future Watch
इसका human angle भी है। Pension funds और life insurers को decades के liabilities manage करनी होती हैं। उन्हें predictable returns चाहिए।
जब yields बहुत low थीं, तो उन्हें return खोजने के लिए riskier assets की तरफ जाना पड़ता था। Higher yields उन्हें safer income दे सकती हैं।
यानी एक side पर higher yields savers के लिए opportunity हैं। दूसरी side पर borrowers, governments और high-valuation assets के लिए यह pressure है। Bond Yield
यही इस story का contradiction है। जिस चीज से pension fund खुश हो सकता है, वही government budget और equity valuation को परेशान कर सकती है।
Repricing का दौर और Future Key Signals
Japan की सबसे बड़ी symbolic importance यही है। जो देश decades तक cheap money का anchor था, वही अब global bond volatility का trigger बनता दिख रहा है।
अगर Japan में domestic money घर लौटता है, तो यह global liquidity map बदल सकता है। यह immediate collapse वाली कहानी नहीं, लेकिन slow repricing की कहानी जरूर है।
Balanced view यह है कि अभी fire sale की confirmed स्थिति नहीं दिखती। बड़े Japanese institutions भी अचानक सब बेचकर भाग जाएं, यह मानना overstatement होगा।
लेकिन market को sudden fire sale की जरूरत भी नहीं होती। कभी-कभी सिर्फ demand कम होने की possibility ही yields को ऊपर धकेलने के लिए काफी होती है। Bond Yield
अब आगे क्या देखना है? सबसे पहले Bank of Japan की policy meetings, inflation data और Japanese bond auctions पर नजर रखनी होगी।
दूसरा signal America से आएगा। US Treasury yields, fiscal deficit debate और long-term bond demand बताएंगे कि global investors कितना extra premium चाहते हैं।
तीसरा signal Europe से आएगा। UK, France और Italy जैसे markets में अगर long-term yields elevated रहती हैं, तो fiscal discipline फिर headline बन सकता है। Bond Yield
निष्कर्ष और Short Summary
भारत के viewer के लिए सबसे practical indicators हैं Rupee, FPI flows, Indian 10-year G-Sec yield, crude oil और rate-sensitive equity sectors की movement। Bond Yield
शुरुआत में जो सवाल था, उसका जवाब अब साफ दिखता है। Japan की bond yield सिर्फ Japan का number नहीं है। यह global money की बदलती कीमत का signal है।
दुनिया शायद उस दौर से बाहर आ रही है, जहां governments ज्यादा उधार लेती रहीं और markets ने low rates के कारण ज्यादा सवाल नहीं पूछे।अब market फिर से पूछ रहा है: debt कौन चुकाएगा, inflation कितना टिकेगा, और long-term investor को इस risk के बदले कितना return मिलेगा?
मुंबई से न्यूयॉर्क तक investors एक ही चीज देख रहे हैं—जापान की bond yield। ऊपर से ये सिर्फ numbers लगते हैं, लेकिन इनके पीछे सरकारों के कर्ज का बड़ा डर छिपा है।
जापान में long term bond yields तेजी से ऊपर गईं, और बाजार ने पूछना शुरू किया—क्या सरकारों की भारी borrowing अब महंगी पड़ने वाली है? Bond Yield
पहले 2022 में yields इसलिए बढ़ी थीं क्योंकि central banks महंगाई रोकने के लिए rates बढ़ा रहे थे। लेकिन अब कहानी अलग है। Investors लंबी अवधि का पैसा देने के बदले ज्यादा return मांग रहे हैं।
यही pressure Japan से निकलकर UK, France, Italy और America तक दिख रहा है। 29 जुलाई की Fed meeting के बाद US yield curve में bear-steepening ने tension और बढ़ा दी। Bond Yield
भारत सीधा उसी संकट में नहीं है, लेकिन global money का mood बदल सकता है। और अगर capital flows दबे, तो असर यहां भी दिखेगा।
असली सवाल है—क्या bond market कोई बड़ा warning signal दे रहा है? “पूरी सच्चाई जानने के लिए discription में दिए लिंक पर क्लिक कर अभी पूरी वीडियो देखें।!”
अगर हमारे आर्टिकल ने आपको कुछ नया सिखाया हो, तो इसे शेयर करना न भूलें, ताकि यह महत्वपूर्ण जानकारी और लोगों तक पहुँच सके। आपके सुझाव और सवाल हमारे लिए बेहद अहम हैं, इसलिए उन्हें कमेंट सेक्शन में जरूर साझा करें। आपकी प्रतिक्रियाएं हमें बेहतर बनाने में मदद करती हैं।
GRT Business विभिन्न समाचार एजेंसियों, जनमत और सार्वजनिक स्रोतों से जानकारी लेकर आपके लिए सटीक और सत्यापित कंटेंट प्रस्तुत करने का प्रयास करता है। हालांकि, किसी भी त्रुटि या विवाद के लिए हम जिम्मेदार नहीं हैं। हमारा उद्देश्य आपके ज्ञान को बढ़ाना और आपको सही तथ्यों से अवगत कराना है।
अधिक जानकारी के लिए आप हमारे GRT Business Youtube चैनल पर भी विजिट कर सकते हैं।
धन्यवाद!